散户高位站岗!宇树科技这场“割韭菜大戏”,剧本写得太明显了

宇树科技1100跌到469,到底谁在“后空翻”?
开盘即巅峰,这句话用在宇树科技身上,简直量身定做。
8月19日,顶着“A股人形机器人第一股”的光环,宇树科技登陆科创板。发行价150.80元,开盘直接冲到1100元,涨幅629.44%,市值瞬间摸到4449亿元。那一刻,中签的股民笑得合不拢嘴,一签500股,浮盈47.46万元。朋友圈刷屏,股吧沸腾,所有人都在说同一句话:机器人时代来了。
可谁能想到,这台“机器人”的后空翻是往下翻的。
到9月15日收盘,宇树科技股价报469.80元,较开盘价1100元跌去超过57%。市值从巅峰4449亿元缩水到不到1900亿元,2500多亿灰飞烟灭。18个交易日,不到一个月,从天堂到人间。那些在1100元冲进去的人,账户里的数字已经打了四折。
有人说,这是正常的市场行为。真的正常吗?
咱们把数据摊开来看。宇树科技的发行市盈率是219倍,而它所属的通用设备制造业平均市盈率只有38倍。也就是说,发行价本身就已经比同行贵了将近6倍。开盘再涨6倍多,动态市盈率直接飙到800倍以上。一家2025年全年扣非净利润5.91亿元的公司,开盘市值冲到4449亿元,这个估值水平放在全球任何一个资本市场都堪称魔幻。
更魔幻的是流通盘的结构。
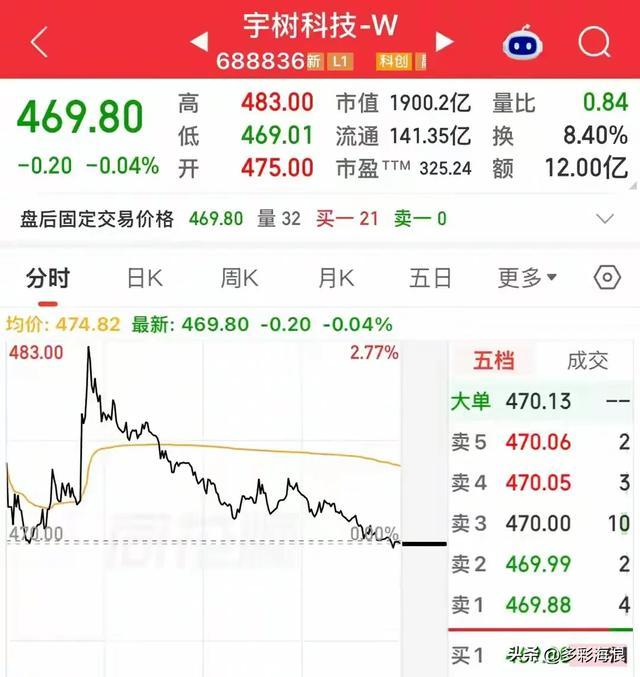
宇树科技发行后总股本约4亿股,但上市初期可交易的流通股只有3008万股,占总股本的比例仅为7.44%。这意味着什么?意味着市场上的少数交易者,用几千万股的筹码,就能给一家4亿股本的公司“定价”。而在这3008万流通股里,近70%来自网下打新的机构,前20家机构就拿到了45%的流通筹码。
翻译成大白话就是:筹码高度集中在少数机构手里,散户在二级市场看到的那个“1100元”,并不代表市场一致认可的真实价值,而是少数资金在极小的流通盘上“做”出来的价格。
首日换手率85.28%,创下2026年科创板新股上市首日换手率新高。85%的换手是什么概念?相当于当天几乎所有能交易的筹码都换了一遍手。谁在卖?打新中签的机构,成本150.80元,1100元卖出,净赚6倍多。谁在买?追高的散户、游资、杠杆资金。当天融资净买入15.6亿元,位居全市场第一。杠杆资金高位进场,赌的是股价还能继续涨。
结果第二天就跌了将近19%,追高的人直接傻眼。
管清友说了一句大实话:新股上市价格打得非常高、然后一路下跌,已成为一类普遍现象。他提出三个需要查清的方向——到底是制度设计上的bug?还是背后有利益相关方的合谋?还是单纯的投机导致。
这话说得够明白了。宇树科技从150.80元的发行价到1100元的开盘价,中间的6倍涨幅,是在没有任何基本面变化的情况下完成的。公司还是那个公司,业绩还是那个业绩,变的只是市场的情绪和少数人的口袋。
有人可能会说:打新中签的人赚了47万,这不是好事吗?
当然是好事,但要看赚的是谁的钱。中签的人在1100元卖出,赚的是在1100元买入的人的钱。那个在1100元买入的人,到9月15日已经亏了超过57%。这不是零和博弈,这是负和博弈,因为中间还有交易成本和时间成本。高位接盘的散户,就是这场财富转移游戏的最终买单者。
机构在上市当天就兑现了大部分利润,后续连续暴跌的代价,大部分由追高的散户承担。这个剧本,A股的老股民应该不陌生。
那宇树科技公司本身有问题吗?
说实话,从企业经营的角度看,宇树不算差。2025年全年营收16.99亿元,扣非净利润5.91亿元,人形机器人出货量全球第一。2026年上半年营收11.52亿元,同比增长48.54%,归母净利润2.74亿元,实现了扭亏为盈。这些都是实打实的成绩。
但问题在于,扣非后净利润同比下降了19.34%。营收在涨,扣非利润在跌,说明成本在快速上升,盈利质量在下降。同时,营收增速也在持续放缓:2025年全年增速332.64%,2026年一季度回落到68.49%,上半年进一步降到48.54%。行业竞争也在加剧,2026年上半年智元机器人出货8400台,全球份额提升到44%,超越了宇树的31%。
这些数据说明一个简单道理:公司的成长速度在放缓,但市场给出的估值是按“无限高速增长”来定价的。这中间的落差,就是泡沫,就是暴跌的根本原因。
回到最初的问题:这到底是正常的市场行情,还是恶劣的操纵行为?
我觉得两个都不完全对。它更像是一个制度性的漏洞——新股上市初期流通盘过小,定价机制容易被少数资金操控,散户信息不对称,追涨杀跌的人性弱点被精准利用。这不只是一家公司的问题,而是整个新股生态的缩影。管清友说得对,这不是个案,是一个群体性现象,“已经到了必须得改的时候了”。
宇树科技的机器人确实会后空翻,但翻得最狠的,是股民的钱包。 从1100元到469元,有人在笑,有人在哭,有人在反思,有人在装睡。股市有风险,投资需谨慎。这句话听了一万遍,但每次都要用真金白银才能记住。