前景无忧不便披露境外客户,是怕关系曝光还是业务萎缩?

前景无忧冲刺北交所的过程中,有一件事让各方都盯着不放:北交所直接追问它的境外大客户到底是谁,但公司的回答只有四个字——“不便披露”。此言一出,所有人的反应出奇一致——有猫腻。
这个判断不是空穴来风,甚至可以说完全合理。
“不便披露”四个字,为什么偏偏在这里显得不对味
要理解这种“不对味”,得先看懂前景无忧的来路。这家公司不是白手起家闯出来的,它身体里流着恒实科技的血。
从2011年到2020年,它一直是恒实科技的全资或控股子公司,直到恒实科技的原高管、时任董事兼副总经理景治军,借两轮增资逐步拿下控制权,把前景无忧从这个亏损累累的上市公司体内剥离出来,要单独推上北交所。
这个背景一摆,逻辑就拧上了。景治军从2016年恒实科技上市之初就开始在一级市场低价吃进前景无忧的股份,前任东家却从2024年起连年巨额亏损——两年亏了超过18亿元。而前景无忧独立后,2022年到2025年净利润从5000多万做到9500万,几乎翻了一番。
此消彼长的太得过分了,让外界怀疑景治军当年到底带走了恒实科技什么资源。
北交所也不是傻子,已经围绕“控制权转移是否合规”“是否存在利益输送”“是否独立经营”这些问题问了一轮又一轮。在这个高压语境里,你突然用“不便披露”挡掉对境外大客户身份的问询,等于在喊“这一块你最好别查”。
但如果你继续往下扒,会发现事情远不止“有猫腻”这么简单。
你能找到的所有证据,全是“线索”——没有一条是“实锤”
媒体的质疑不是信口乱猜。有几个间接证据摆在那里:
前景无忧诞生于恒实科技体系,实控人景治军就是从恒实科技出来的。核心高管李焱,前恒实科技副总裁兼董秘;现任董事诸沁华,现在同时还在恒实科技领薪。团队是带出来的,资源链条也未必干净。
德澜电气,景治军哥哥控制的企业,跟前景无忧、恒实科技在国家电网体系里公开存在客户重叠的现象。这说明景氏家族控制的不同企业之间,客户端的边界本来就是模糊的。
恒实科技2026年8月前后两次发公告,强调“与前景无忧各方面相互独立”“不存在利益输送”。问题是这两份声明串起来看,明显是在回应北交所问询里的“是否存在损害上市公司利益”那条线,没有一句是针对“境外大客户是否与你恒实科技有关”的正面回答。这反而让问题成了真空地带。
这些都是有出处的公开事实,但它们的作用机制是一样的——都只是“间接线索”。你可以说这些线索让怀疑成立,但不能用这些线索来证伪。到现在为止,关联的可能性存在,但不能当定论用。
真正诡异的事,反而指向另一个方向
前面的两层剥开之后,最值得细品的一幕才浮现出来。
所有人都在问:这家境外大客户是不是跟恒实科技有关?但没多少人算过一笔账——就算真有关,也不太值得冒这个险。
看看这个境外业务现在的成色:报告期内收入从6382万元跌到2563万元,两年缩水近六成;境外销售毛利率从68.98%一路跌到35.80%,跟境内32.98%的差距从将近40个百分点收到只剩不到3个点。
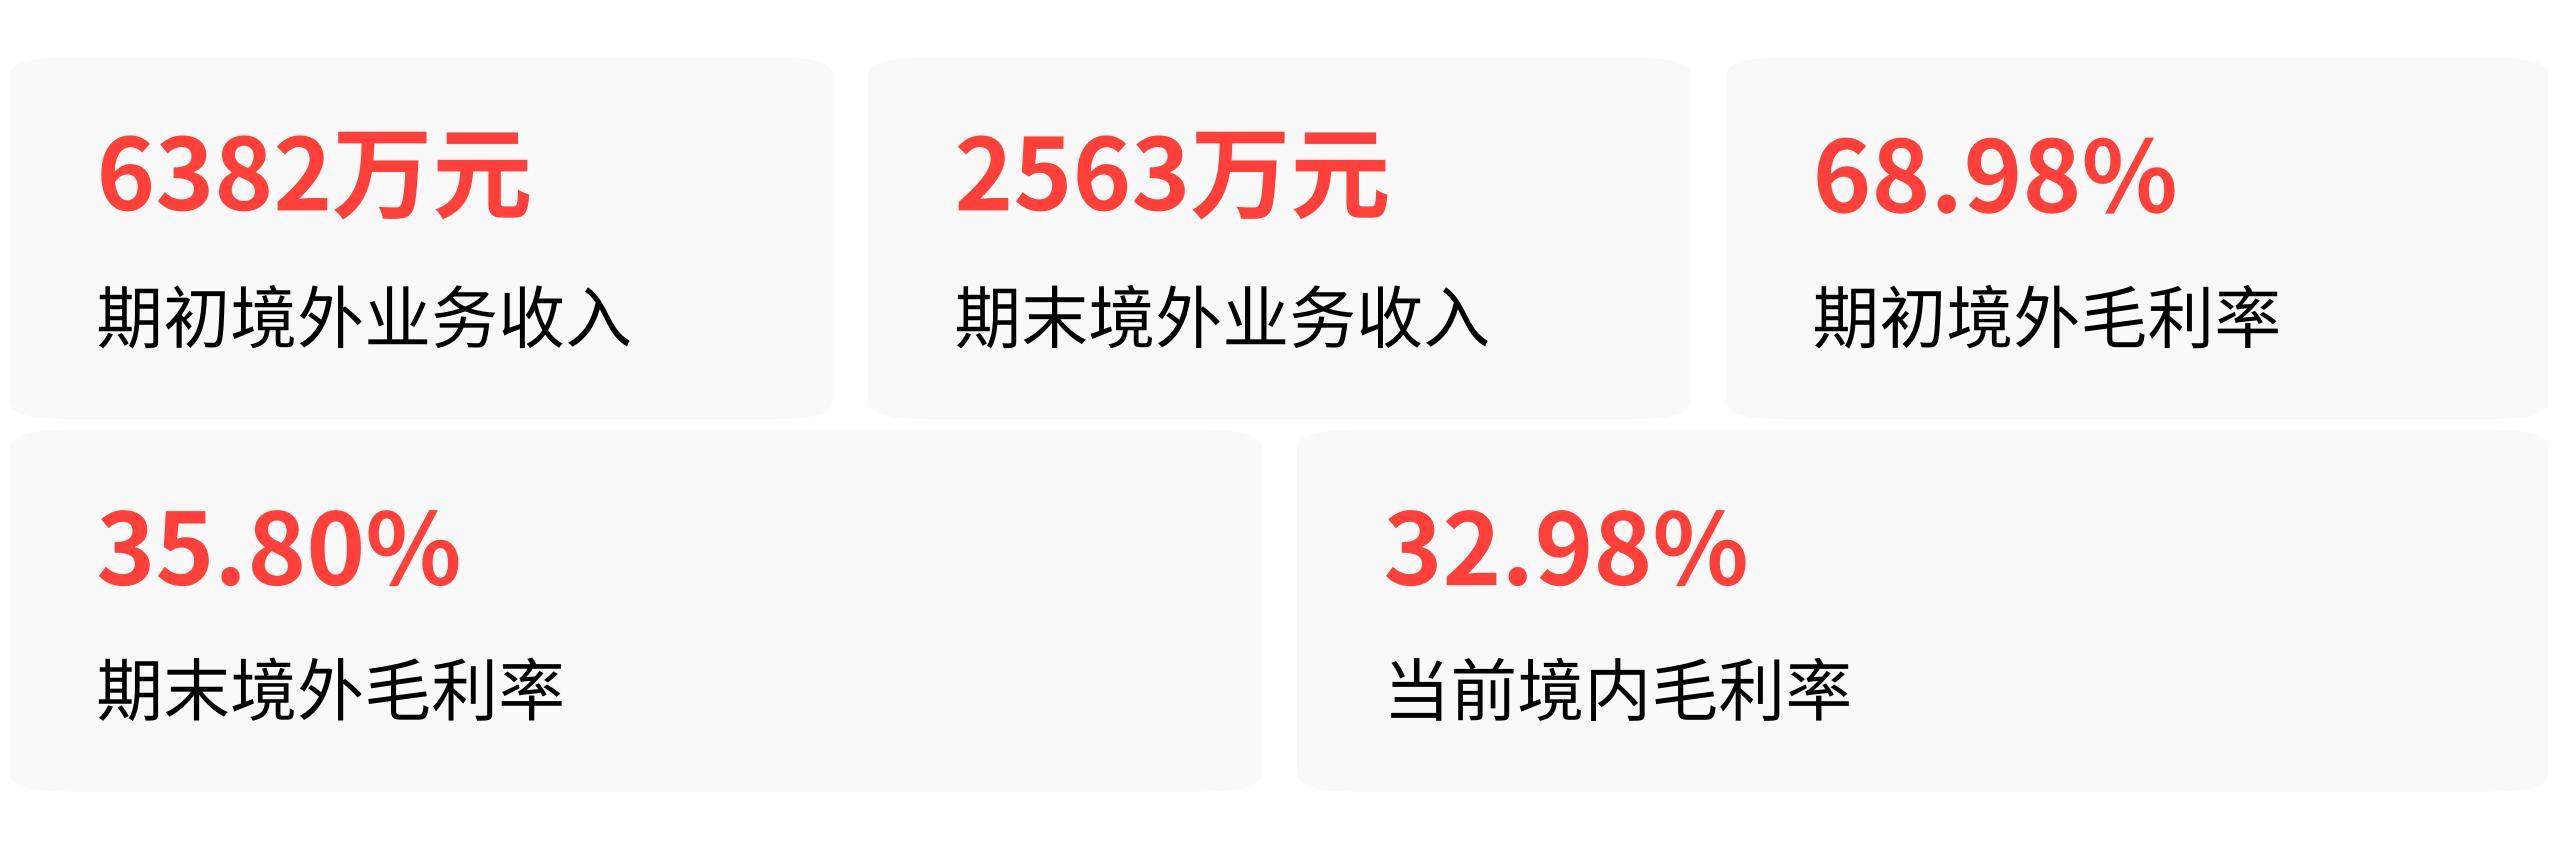
一个在萎缩、在失速、毛利优势已经快被吃光的高利润渠道——它的分量,真值得和IPO过会的不确定性正面硬刚吗?
再退一步想,“不便披露”在IPO问询里是个能被用出来的说法,本身就是一个信号。它意味着公司评估之后,认为硬扛监管追问的代价,小于把这个客户的身份放上台面。
不是因为这个人“怕被查出来跟恒实科技有关”,而是因为一旦把身份公开,暴露在外的问题会比回避更大、更难收拾。
更关键的一层是——根本不需要看境外客户跟恒实科技有没有关系,单看数据就够了:公司境外业务的核心问题是它正在崩解,而不是它在隐瞒什么。
境外收入暴跌、境外毛利率快速收敛,这两条信号拼在一起,能直接把“境外客户是不是恒实科技给的”这种怀疑推到一个更极简也更凶猛的版本——不管这个客户是谁,它在摆脱对前景无忧的依赖,它可以选择别人。
而前景无忧对外输出“不便披露”的姿态的同时,没有提供任何关于境外新客户的拓展计划、已经签下的新订单或意向性框架协议。
这才是比“猫腻”更致命的判断。因为关联交易如果存在,还有办法整改、切割;但一个正在失速的核心海外客户,加上不确定的境外拓展能力,是商业模式硬伤。监管不会为这种事放行。
所以回到最初的问题:这客户是谁?跟恒实科技有关系吗?
截至目前的公开信息,没人公开说过答案。间接线索让质疑全数成立,但没有一样能反过来当成铁证。而被所有人盯着的“不便披露”本身,最让公司在意的,很可能根本就不是关系曝光——而是境外业务在缩小、在贬值。对一个IPO项目来说,后者比前者更不想让监管和市场看见。