
二闯创业板IPO失利!两次申报报告期内主要产品价格均呈下降趋势

9月13日,因发行人及保荐机构主动撤回上市/保荐申请,深交所公布了关于终止对安徽久易农业股份有限公司(简称:久易股份)首次公开发行股票并在创业板上市审核的决定。
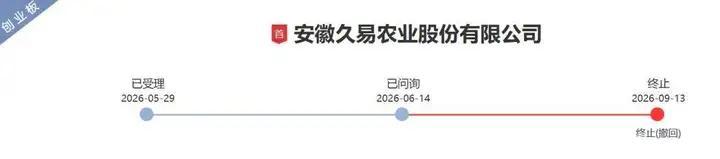
这已是久易股份二次闯关创业板IPO失利。本次申报在审期间,深交所问询了久易股份的前次申报撤回原因及相关不利因素是否消除。此外,监管还关注了公司的业务成长性、创新性等板块定位相关问题。报告期内,久易股份业绩存在波动且综合毛利率持续下滑。
汉鼎咨询在本篇结合招股书、审核问询等内容对久易股份的基本信息及上述问询关注点进行了梳理。
监管关注前次IPO终止原因及
产品价格下滑对公司业绩影响
申报材料显示,久易股份主要从事农药原药及制剂研发、生产和销售,紧紧围绕国家粮食安全战略,聚焦小麦、玉米、水稻、大豆等大宗农作物不断发展和变化的植保需求,持续研发有利于农作物提质增收、减量增效的高效、低毒、低残留农药产品。公司产品主要涉及农药杀菌剂和除草剂两大类,主要品种包括全球第一大杀菌剂丙硫菌唑、全球前十大玉米田除草剂环磺酮和烟嘧磺隆。
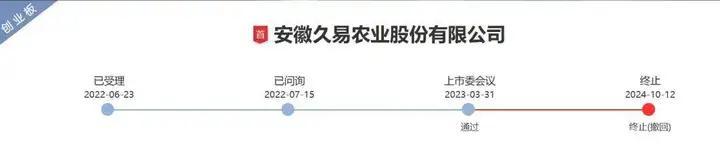
据深交所官网审核动态,久易股份曾于2022年6月23日申报创业板IPO,完成两轮审核问询及一次审核中心意见落实函答复后于次年3月31日上会获审核通过,但此后公司上市进程迟迟未能推进至提交注册阶段,直至2024年10月22日因主动撤回申报材料而宣告终止。
2026年5月29日,久易股份再度申报创业板IPO获受理。对于前次申报,监管要求其说明前次申报后撤回的原因,影响前次申报相关因素是否已经消除或已整改完毕。
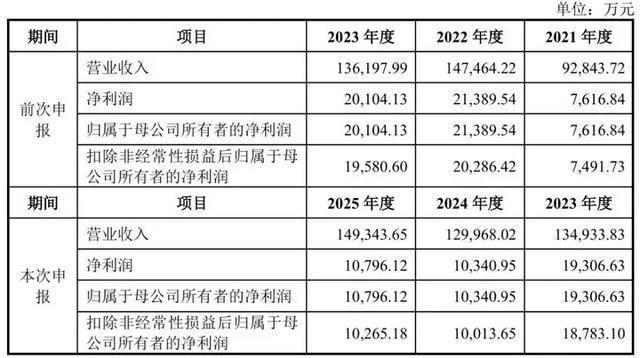
答复显示,久易股份前次申报撤回的原因主要系申报期间农药行业步入下行周期,公司主要产品丙硫菌唑原药、环磺酮原药销售价格下降幅度较大,2023年度的营业收入、净利润等业绩指标均较2022年有所下滑,预计2024年经营业绩将持续下滑,出于审慎考虑,决定撤回前次申报申请。
本次申报期内,公司主营业务收入持续增长,年复合增长率为9.72%,主要来源于核心产品丙硫菌唑和环磺酮。2023-2025年度,公司丙硫菌唑产品收入年复合增长率为32.33%,表现出较强的成长性。公司环磺酮产品收入有所波动,主要系环磺酮价格下降所致,但环磺酮原药销量实现了持续增长。公司核心产品整体表现出良好的发展态势。从2024年、2025年和未来的发展趋势来看,首先,公司丙硫菌唑原药和环磺酮原药产销两旺。其次,2024年和2025年,丙硫菌唑原药销售价格分别为12.62 万元/吨和11.75万元/吨,环磺酮原药销售价格分别为25.30万元/吨和20.35万元/吨,2026年1-6月公司丙硫菌唑原药和环磺酮原药销售价格分别为11.16万元/吨和 20.11 万元/吨,公司核心产品原药销售价格已企稳。最后,在公司主要原材料采购价格下降的情况下,公司通过工艺升级、提高生产效率、合理管控等有效手段,丙硫菌唑原药2025年的毛利率较 2024 年有所提升,从利润指标看,公司2025年的净利润较2024年有所增加,呈现出增长态势。影响公司前次申报撤回的相关因素已经消除。
而对于公司丙硫菌唑原药和制剂、环磺酮原药和制剂销售单价均呈逐年下降趋势的情形,监管在问询中还关注了公司主要产品销售单价是否存在持续下滑风险及对经营业绩的影响。
久易股份解释称,报告期内,公司主要产品丙硫菌唑、环磺酮原药及制剂产品销售价格逐年下降,但降幅已大幅收窄。2026年1-6月丙硫菌唑原药均价相比去年同期下降6.53%,仍然处于价格底部,环磺酮原药比去年同期价格下降13.65%,但相比2025年全年均价下降1.18%,价格基本企稳。
从行业需求端来看,国内丙硫菌唑、环磺酮原药及制剂登记证核发数量及持证生产企业数量均大幅增加,制剂登记剂型持续丰富,适用作物覆盖范围不断拓宽;同时随着丙硫菌唑、环磺酮原药销售价格的下降也降低了下游制剂企业的采购成本和终端农户的使用门槛,推动了丙硫菌唑和环磺酮在国内市场的渗透率提升,有效激发了市场增量需求。
从供给端竞争格局来看,当前丙硫菌唑、环磺酮原药行业正处于存量产能集中释放阶段,但产能扩张已呈放缓态势。相关产品从仿制药早期推广逐步过渡到充分竞争阶段,行业集中度将逐步提升,具备生产工艺先进性、成本管控优势以及海外产品登记能力的企业将享有竞争优势。产品售价将充分锚定行业生产成本底线,成本刚性对产品价格形成坚实支撑,市场竞争重心逐步从单一的价格竞争转向产品品质、交付能力、售后服务、综合方案等非价格维度。另外,从农药行业周期来看,目前农药行业周期性波动处于底部修复向复苏初期过渡阶段,农药价格指数触底回升,市场价格逐步企稳。综合供需两端行业现状及行业发展周期情况,公司主要产品销售单价持续下滑风险较小。
主要产品成长空间及
公司创新性具体体现被问询
2019年和2021年,久易股份分别实现丙硫菌唑、环磺酮产品的国内首批次登记。而相较前次申报,丙硫菌唑和环磺酮的市场竞争格局已转向充分竞争阶段。
久易股份披露称其丙硫菌唑原药的全球市场份额占比约30%,公司将丙硫菌唑制剂病害防治应用登记范围从小麦扩作到花生、大豆、油菜等。此外,目前环磺酮在玉米田除草剂领域的全球市场份额不足4%。
对此,深交所要求公司说明结合丙硫菌唑市占率及客观行业信息、行业数据情况,分析丙硫菌唑业务的增长空间和未来成长性;结合环磺酮市占率已较高的情况,说明环磺酮业务的成长空间;分析论证公司业务是否具备成长性;分析在工艺开发、登记评审至规模化生产过程中创新性的具体体现。
久易股份答复称,丙硫菌唑是目前广泛应用于防治小麦赤霉病等真菌性病害的药剂,且显著降低DON等毒素含量,性价比较高,功效稳定可靠,属主力药剂;丙硫菌唑在国际市场已在多种作物上登记防除多种病害;环磺酮是HPPD抑制剂类除草剂中活性较高且对抗性杂草效果较好的品种,对作物安全性高。目前相关市场还在扩展与竞争阶段,市场空间广阔。由于抗病育种技术的局限性,使用化学农药防除病害草害仍是当前最现实有效的方法,短期被替代或淘汰的风险较小。
随着丙硫菌唑原药价格下降将驱动全球市场扩容,农药禁限用政策及在我国非小麦作物病害防治的持续扩作登记,丙硫菌唑业务增长空间明确。公司将受益于全球丙硫菌唑市场的扩张红利和不断增长的国内制剂需求,相关产品收入及产品盈利能力有望保持持续增长。2024年环磺酮全球使用量下滑系偶发气候影响玉米种植面积所致,非市场持续萎缩。随着相关专利到期及国内外需求释放,公司环磺酮业务仍具较好成长空间。公司深耕农化市场,通过早期产品建立渠道及生产经验,结合丙硫菌唑、环磺酮登记先发优势,产品已进入多家国际农化企业供应链。据中国农药工业协会数据,公司行业排名从2019年第98名升至2025年第57名,业务具备成长性。
创新性方面,在工艺开发阶段及规模化生产过程中,公司围绕丙硫菌唑、环磺酮的工业化合成、高功效剂型制备等方面存在的技术瓶颈,通过技术创新,攻克了原研公司丙硫菌唑、环磺酮原药合成工艺壁垒,实现了生产过程连续化、循环化、智能化生产,且产品品质更高。
汉鼎咨询针对终止案例的分析仅为研究所需,相关取信内容主要来自证监会、交易所公告文件,并结合过往案例及经验在此基础上秉承客观、公正、中立原则分析或点评。汉鼎咨询尊重事实,避免夸大、失真,但如内容引起相关方不适,请联系后台处理。