汽车测试服务商「和夏科技」二次递表,拟在港股创业板上市

2026年9月11日,来自浙江湖州的和夏科技第2次向港交所递交招股书,拟在香港创业板上市,独家保荐人为华港企业融资。
公司是国内专注于汽车研发阶段测试服务的第三方解决方案提供商,核心提供覆盖内燃机汽车、新能源汽车及ADAS领域的汽车测试解决方案。2025年公司实现营业收入2.05亿元人民币,同比增长48.5%,年内净亏损0.20亿元人民币;2026年上半年已实现扭亏为盈。
浙江和夏科技股份有限公司是国内专注于汽车研发阶段测试服务的第三方解决方案提供商,致力于通过专业测试技术帮助车企缩短研发周期、降低合规成本,支撑汽车产业电动化、智能化转型。公司总部位于浙江长兴,在浙江、湖北、江苏、广东等核心汽车产业集群布局测试基地,拥有超480台核心测试设备。
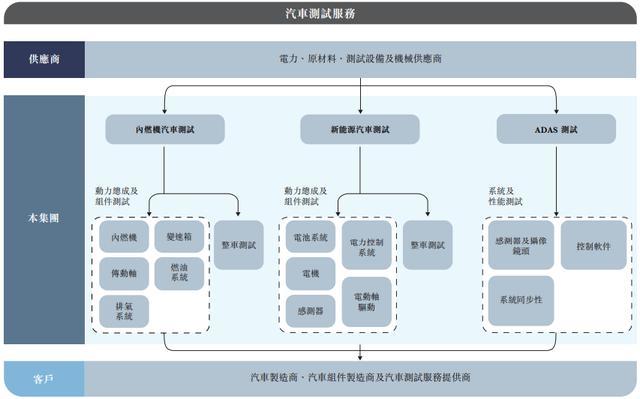
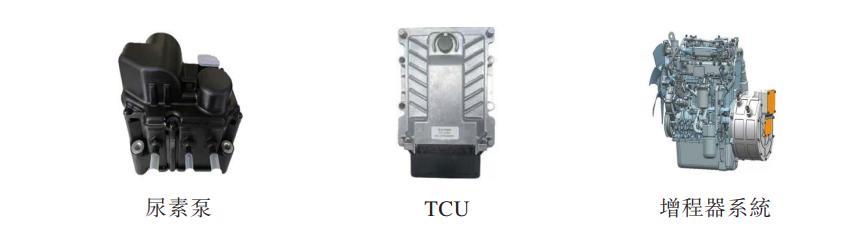
公司三大业务板块覆盖汽车研发全测试场景:一是汽车测试服务,涵盖内燃机汽车动力总成测试、新能源汽车三电系统测试、ADAS智能驾驶测试及整车环境/可靠性测试,服务于车企新车型研发前期验证环节;二是测试设施解决方案,为客户提供定制化测试系统供应、测试场咨询及工程建设服务;三是汽车组件销售,主要销售尿素泵、TCU等商用车组件并提供配套标定服务。
公司客户覆盖国内外主流车企及零部件厂商,核心客户包括比亚迪、全球头部发动机制造商等行业龙头,通过长期框架协议绑定客户研发需求。
公司核心竞争力:
一是全场景服务能力,可提供从动力总成测试到智能驾驶测试的一体化解决方案,满足车企多元测试需求;
二是区位布局优势,测试基地贴近核心汽车产业集群,可快速响应客户需求;
三是客户粘性优势,测试服务深度嵌入客户研发流程,客户留存率较高,具备持续的复购需求。
财务业绩
截至2025年2个年度,及2025与2026年上半年:
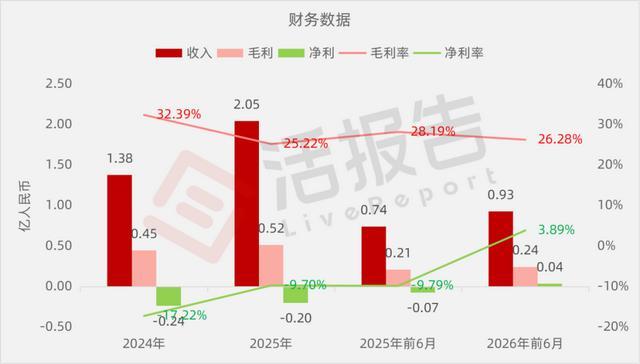
收入分别约为人民币1.38亿、2.05亿、0.74亿、0.93亿,2026年前6月同比+25.22%;
毛利分别约为人民币0.45亿、0.52亿、0.21亿、0.24亿,2026年前6月同比+16.74%;
净利分别约为人民币-0.24亿、-0.20亿、-0.07亿、0.04亿,2026年前6月扭亏为盈;
毛利率分别约为32.39%、25.22%、28.19%、26.28%;
净利率分别约为-17.22%、-9.70%、-9.79%、3.89%。
行业概况
根据弗若斯特沙利文(Frost & Sullivan)的报告,中国汽车测试服务市场规模从2020年的148亿元人民币增长至2025年的229亿元人民币,2020-2025年复合年增长率为9.1%;预计2030年市场规模将达到363亿元人民币,2026-2030年复合年增长率提升至9.7%。
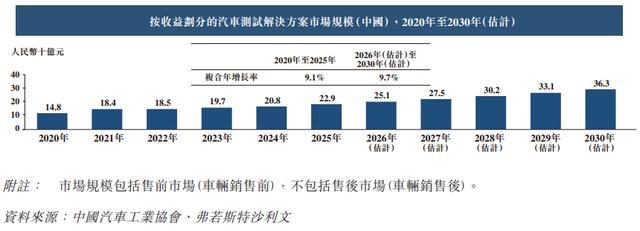
2025年中国汽车测试解决方案市场规模达229亿元,市场参与者超1500家,行业CR2达37.8%,集中度适中。公司以0.9%的市场份额位居民营第二梯队,是国内少数能同时覆盖燃油车、新能源车、ADAS全场景测试服务的民营第三方机构,在内燃机测试细分领域市场份额为0.7%。
可比公司
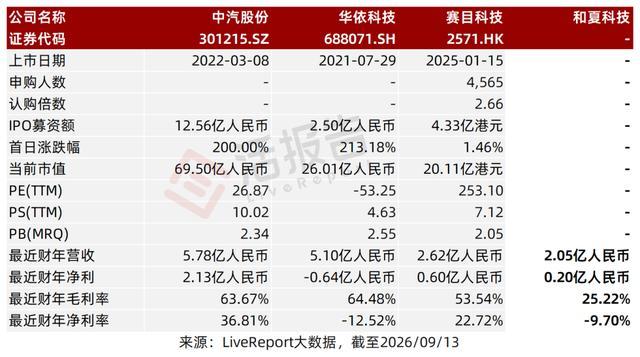
同行业IPO可比公司:中汽股份(301215.SZ)、华依科技(688071.SH)、赛目科技(2571.HK)
董事高管
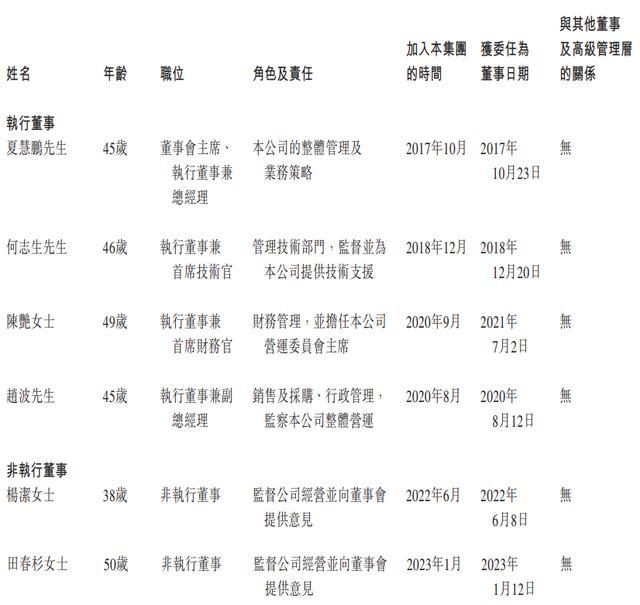
董事会由9名董事组成,包括4名执行董事、2名非执行董事及3名独立非执行董事。
主要股东
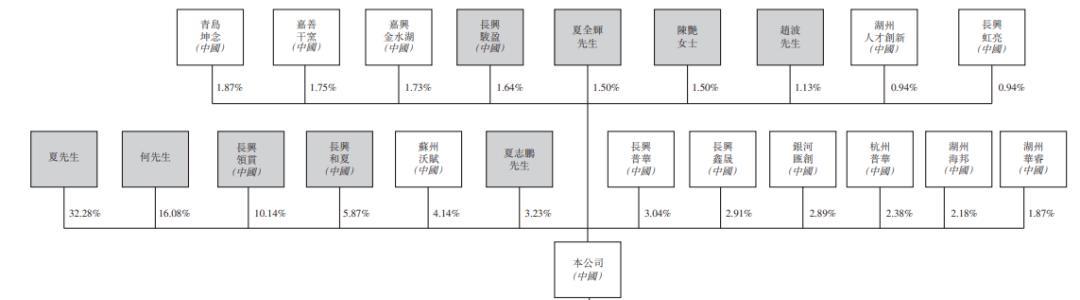
公司香港上市前的股东架构中:
夏先生为公司实际控制人,直接与间接持股,以及一致行动人持股,合计控制公司73.37%的投票权。
苏州沃赋持股4.14%;
长兴普华持股3.04%;
长兴鑫晟持股2.91%;
银河汇创持股2.89%;
杭州普华持股2.38%;
湖州海邦持股2.18%;
湖州华睿持股1.87%。
融资历史
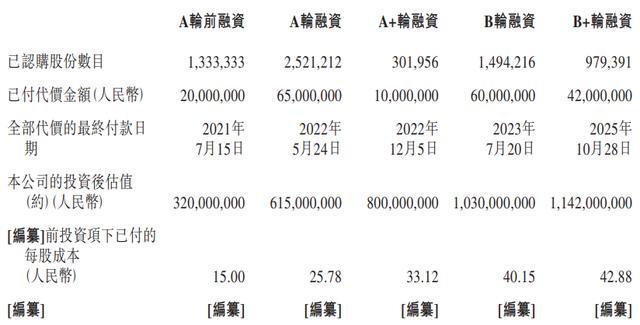
公司上市前经历了多轮融资,在2025年10月的轮最新融资中,公司的投后估值约为11.42亿人民币。
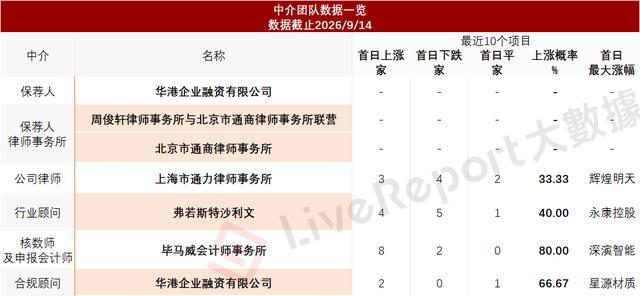
据LiveReport大数据统计,和夏科技中介团队共7家,其中保荐人1家,近10家保荐项目无;公司律师共计1家,综合项目数据表现有待改进。整体而言中介团队表现一般。