AI订单放量,PCB龙头景旺电子股价创新高,大股东提前套现近10亿

出品 | 子弹财经
作者 | 于莹
编辑 | 王亚静
美编 | 倩倩
审核 | 颂文
9月7日,深圳市景旺电子股份有限公司(以下简称:景旺电子)正式通过港交所主板上市聆讯,港股上市进入倒计时。
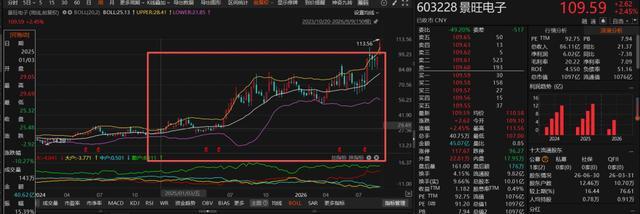
当天,公司A股股价直接涨停;9月15日,其盘中高点达113.60元/股,创历史新高。
把时间拉长来看,景旺电子A股股价自2025年一季度30元/股左右开始上涨,一年半时间里走出了一条陡峭的上行曲线,眼下公司股价已过百元大关,股价涨幅超3倍。
根据灼识咨询,景旺电子是2025年全球第一大汽车电子PCB供应商,市占率10.6%,且公司正在嵌入AI算力基础设施最核心的供应链中,支撑起资本市场的热情。
但与股价热度形成鲜明反差的是,2026年上半年,景旺电子实现营收86.11亿元,同比增长21.37%;归母净利润6.02亿元,同比下滑7.38%;扣非净利润4.66亿元,同比下滑13.33%,距离其2026年的股权激励目标还相差甚远。
更耐人寻味的是,在港股IPO前夕,公司控股股东已经悄然完成了近10亿元的减持套现。
AI算力虽然打开了想象空间,但景旺电子要面对的,还有原材料涨价、毛利率连降、资金承压以及产能是否完全消化等风险,以及控股股东套现所引发的市场担忧。
1、AI订单放量,但年度利润目标仅完成27.36%
景旺电子主要向汽车电子、通信与数据基础设施、智能设备、工业控制等领域的全球客户提供PCB产品。经过三十余年发展,景旺电子已成长为全球PCB(印制电路板)赛道不可忽视的力量。
2023年-2025年,公司汽车电子业务分别实现收入43.75亿元、58.14亿元、69.53亿元,占比45%左右,是当之无愧的业务支柱。
同期,与AI算力基础设施相关的通信与数据基础设施PCB业务呈现爆发式增长,各期收入为7.72亿元、9.32亿元、15.91亿元,收入占比也由7.2%升至10.4%。今年前四个月,其收入占比进一步提升至15.6%,是最具想象空间的业务之一。
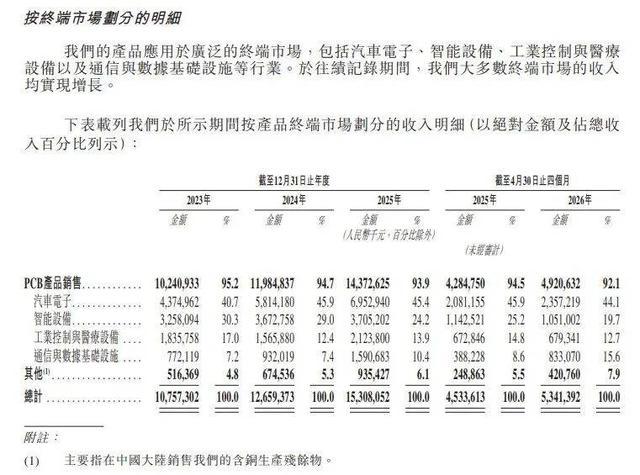
(图 / 景旺电子港股招股书)
但要理解AI为何让PCB从配角变主角,得回到产业底层。
在人工智能、云计算、物联网等技术快速发展的推动下,全球数据通信与算力需求持续增长,驱动数据基础设施加速建设、迭代与升级。
过去,PCB在电子产业链中并不是最受关注的环节,但AI服务器的出现正在改变这一情况。
与普通服务器相比,AI服务器需要搭载数量更多、层数更高、性能更强的PCB,尤其是围绕GPU、CPU、HBM、网络连接、电源管理以及高速互连等环节,PCB不仅数量增加,对材料、层数、线宽线距以及高速信号传输性能的要求也越来越高。
据半导体行业观察报道,一套AI服务器机架所涉及的电路板数量可达上万块。
更关键的是,AI不只吃掉更多PCB,还在优先吸收最有价值的那一部分,这导致普通消费电子大量使用的传统FR-4材料,在高速、高频、高密度AI计算系统中已越来越力不从心。
AI服务器、交换机及高速通信设备需要大量低损耗、高Tg、低介电常数/低介电损耗的高性能材料,同时要求更高层数、更高布线密度与更严格的信号完整性控制。
Prismark预测,18层以上多层板、HDI的市场规模2026年将同比增长79.0%与23.0%,2025年—2030年复合增长率约为30.3%与13.1%。
需求端的火爆,直接点燃了整条涨价链。据央视财经今年7月报道,今年以来,受AI算力需求爆发带动,高端印制电路板供不应求,价格持续走高,走访中有企业负责人介绍:“部分PCB涨价已经超过三到四倍了”。
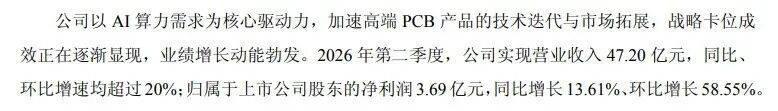
景旺电子也是这条赛道里少数卡位成功的玩家之一。在2026年半年报中,景旺电子明确表示,公司以AI算力需求为核心驱动力,加速高端PCB产品的技术迭代与市场拓展,战略卡位成效正在逐渐显现,业绩增长动能勃发。
2026年第二季度,公司实现营业收入47.20亿元,同比、环比增速均超过20%;归母净利润3.69亿元,同比增长13.61%、环比增长58.55%。
(图 / 景旺电子2026年半年报)
目前,景旺电子正在进一步加紧在相关领域的布局。
2026年半年报显示,公司GPU高阶HDI板、新一代AI高速PCB等产品已实现量产。截至2026年8月,高阶HDI工厂已在试运行阶段,预计2026年10月全线拉通投产。
8月21日,公司还宣布将原计划募资投产的“关键工序产能强化投资项目”变更为“超高多层PCB智能制造项目”,预计总投资43.88亿元、建设期24个月。
在加码扩产的同时,景旺电子对自身的业绩显示出较强的信心。
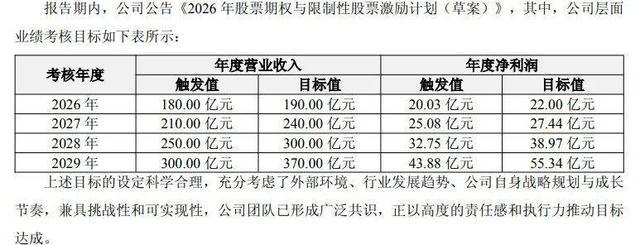
根据景旺电子6月初披露的《2026年股票期权与限制性股票激励计划(草案)》,公司层面业绩考核目标是:2026年至2029年的年度营收目标值分别是190亿元、240亿元、300亿元、370亿元,年度净利润目标值分别是22亿元、27.44亿元、38.97亿元、55.34亿元。
(图 / 景旺电子公告)
以上述2026年营收190亿元、净利润22亿元目标来看,景旺电子上半年完成度分别是45.32%、27.36%,留给下半年的业绩压力不小。
但在8月的投资者会议上,涉及到未来三年的业绩考核,公司表示“管理层对行业及公司未来发展充满信心”。
2、扩产,悬在头顶的达摩克利斯之剑
AI算力的前景毋庸置疑,但仍值得注意的是,PCB行业依然没有摆脱制造业的周期宿命。昨日的稀缺产能,极有可能成为明日的“价格战”泥潭。
目前,除景旺电子之外,包括沪电股份、胜宏科技、东山精密在内的国内头部PCB企业,都在加速扩充高多层板和高阶HDI产能,而泰国更是成为了中资PCB厂出海的集中地。
据新华财经报道,截至2026年6月中旬,年内A股已有13家PCB制造企业发布扩产相关公告,整体规划投资总额近590亿元,头部厂商资金高度集中于高阶、高多层、高频高速、HDI等高端产能。
另据虎嗅报道,目前这轮扩产的时间分布高度集中,2025年新建项目,预计将在2026年下半年陆续投产;2026年启动的项目,产能释放主要落在2027到2028年。
未来2-3年,一旦这些产能集中释放,而下游AI服务器的出货量增速如果放缓,供需关系将极有可能逆转。
在7月份密集调研景旺电子时,调研机构反复盘问其珠海金湾产能消化情况、mSAP工艺良率以及海外供应链稳定性的原因。能不能消化未来产能,会不会因产能过剩引发“价格战”,正是悬在景旺电子头上的达摩克利斯之剑。
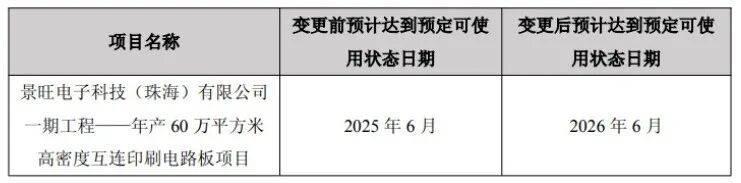
「子弹财经」发现,此前,景旺电子的募投项目也曾出现过两次延期现象。2023年4月,公司宣布投资25.87亿元建设年产60万平方米的HDI项目,该项目原计划投产时间为2024年3月,2024年6月,公司以下游需求不振为由宣布该项目延期至2025年6月投产,2025年5月27日再度宣布该项目将在2026年6月建成投产。
(图 / 募资项目延期公告)
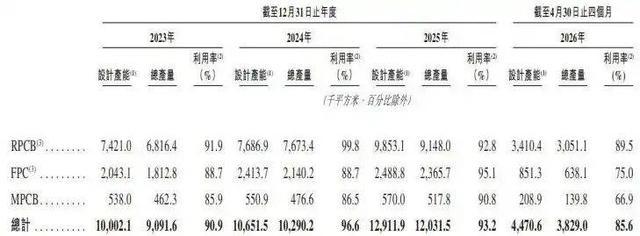
更直接的信号来自产能利用率。景旺电子港股招股书显示,其2026年前4月的产能利用率是85.6%,低于2023年至2025年的90.9%、96.6%、93.2%。
(图 / 景旺电子港股招股书)
由于连续扩产,景旺电子的投资现金流巨额流出,2023年-2025年净流出金额分别达18.74亿元、20.03亿元、26.88亿元,资金负担越背越重。
截至2026年6月末,景旺电子货币资金27.35亿元,能够完全覆盖短期借款5.30亿元、一年内到期的非流动负债4.64亿元。不过,公司的应付账款及应付票据余额已经增加至72.26亿元。
值得注意的是,景旺电子的赚钱能力也在减弱,而主要原因就是原材料的成本大涨。
景旺电子超过六成的成本用于采购覆铜板、铜球、铜箔、半固化片、金盐、干膜、油墨等主要原材料。据公司测算,铜价每上涨10%,毛利率便会下降约1.2个百分点。
2026年上半年,公司营业成本同比增长23.19%至68.7亿元。2026年前4月,原材料成本是27.29亿元,占总销售成本的比重从去年同期的60.4%增至62.9%。
成本承压直接传导至毛利率,2023年-2026年上半年,景旺电子综合毛利率分别为23.17%、22.73%、21.59%及20.22%,持续下滑。
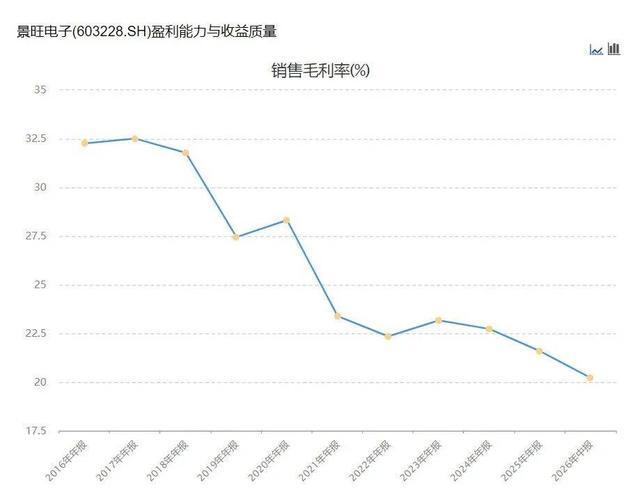
对比来看,AI PCB龙头企业胜宏科技的毛利率从2023年20.7%飙升至2025年的35.2%,核心原因是高毛利的AI PCB占比的提升。
而景旺电子的AI算力业务仍在起量阶段,2026年前四个月通信及数据基础设施板块收入占比仅15.6%,远不足以对冲传统业务的毛利下滑。
针对投资者对AI PCB业务能否拉动公司毛利率的质疑,公司回应称“AI产品的毛利率高于公司整体毛利率”。但也坦言,原材料市场供应趋紧、价格持续上行这一格局短期内预计尚难根本改善。
3、赴港股上市、控股股东提前套现近10亿
赚钱能力减弱、资金状况吃紧,为筹措扩产所需资金,景旺电子频繁向资本市场伸手。
自A股上市以来,公司共三次发行可转债融资,累计融资金额39.12亿元,递表港交所前相关可转债均已赎回。
如今公司通过港交所聆讯,其募资用途之一就包括“偿还部分现有计息银行借款”。
而真正让市场侧目的,是上市前控股股东已经提前减持套现。
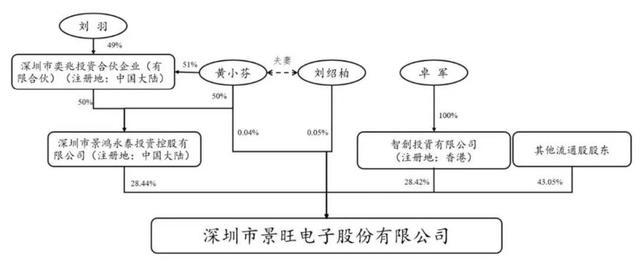
于2026年中期末,公司控股股东景鸿永泰及其一致行动人智创投资、奕兆投资、刘绍柏、黄小芬、卓军及刘羽合计持有公司56.95%股权。
其中,刘羽是刘绍柏、黄小芬之子;景鸿永泰持有公司28.44%股权,其由刘羽、黄小芬全资控制;刘绍柏、黄小芬还分别直接持有公司0.05%、0.04%股权。此外,智创投资持股28.42%,其由公司董事卓军全资拥有。
(图 / 景旺电子2026年中期财报)
2025年6月至7月,景鸿永泰累计减持1365.58万股,套现约4.85亿元;智创投资减持1385.7万股,套现4.82亿元;刘绍柏减持15.96万股,套现518.4万元;黄小芬减持13.92万股,套现453.87万元。四笔合计,刘绍柏家族,以及卓军在IPO前夕提前套现近10亿元。
除了减持,近几年景旺电子的分红也十分大方。2023年-2025年,公司分别派付股息4.21亿元、7.48亿元及5.42亿元。按照持股比例,半数以上分红流向控股股东一方。
招股书显示,2023年—2025年,刘绍柏、刘羽的税前薪酬均在250万元至271万元之间,处于较高水平。
一边是公司大手笔分红、控股股东高位套现、高管领着行业高薪;一边是公司毛利率连降、产能利用率走低、原材料涨价短期难解。
总的来看,在汽车电子基本盘稳固的基础上,AI服务器PCB的规模化供应,确实为公司打开了高端市场的增长空间,这也是股价能一路冲上百元、A股市值站上千亿的底气所在。
但在AI算力驱动的高端PCB需求放量与成本压力持续的双重考验下,景旺电子能否在港股资本市场获得合理估值、AI业务能否成为驱动盈利改善的核心引擎,仍是市场持续追问的核心问题。
*文中题图来自:摄图网,基于VRF协议。