钱大妈二闯港交所:31亿对赌悬顶,留给不卖隔夜肉只剩16个月

今天市场久违的大涨,科技板块的大佬们终于扬眉吐气了,群主称,今天群里又恢复了往日的欢声笑语。继续讲故事。
8月21日,钱大妈国际控股二度向港交所递交招股书。距离优先股对赌的终极赎回日2028年1月1日,时钟只剩不到16个月。这家靠"不卖隔夜肉"日清模式走进全国3000多个社区的生鲜龙头,正被一道资本死线逼到墙角。
为什么偏偏是港股
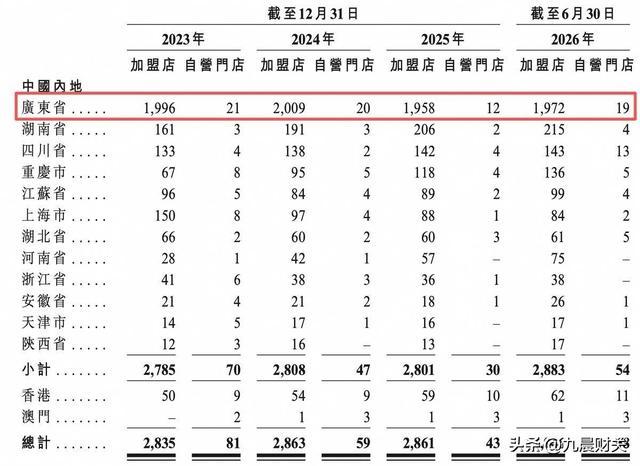
钱大妈选择港股,几乎是唯一出路。公司身后站着启承资本(京东系)、高榕、基石等一众美元基金,红筹架构与附带赎回条款的优先股,天然适配港股规则。A股对持续盈利、社保合规、VIE及对赌清理的要求更为刚性,而钱大妈目前资不抵债、用工合规存在硬伤,A股通道基本关闭。港股对特殊架构包容度高,叠加2026年8月21日港交所刚把新股申请有效期从6个月放宽到12个月,钱大妈二次递表恰好赶上这波政策红利,申请有效期顺延至2027年8月21日。
首次闯关为何已经"失效"
首战并不顺。2026年1月12日钱大妈首递招股书,按旧规6个月届满后于7月自动失效。消费连锁企业招股书反复失效,往往与自身合规短板相关。港交所与香港证监会2025年底已联名发函收紧审核,重点盯防带有对赌、优先股赎回条款的企业,社保欠缴、公司治理正是问询核心。失效之后,钱大妈在8月21日重递,借新政把审核窗口拉长一倍。
时间为何在对赌面前格外致命
真正的火药桶在对赌。招股书披露,2015年至2022年钱大妈完成六轮优先股融资,实缴本金17.76亿元,全部绑定合格上市对赌。Pre-A至D轮按年化8%复利计息,2022年E轮按年化15%单利计息。若2028年1月1日前未上市,投资人可依法赎回,测算潜在兑付总额约31.4亿元,其中E轮单独高达16.06亿元。更棘手的是E轮红线:集团合并账户连续10个自然日日均现金低于5000万元,投资人随时可启动赎回,不必等到2028年。
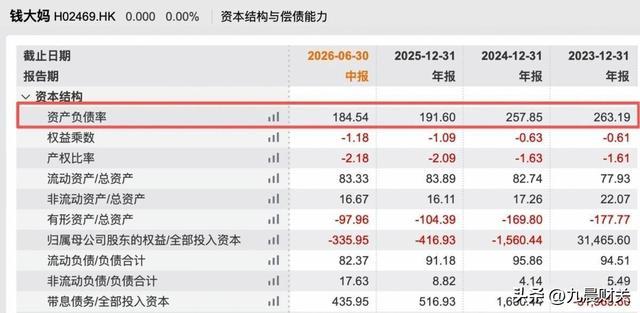
钱大妈根本经不起兑付。截至2026年6月末,公司总资产仅19.37亿元,总负债35.74亿元,资产负债率184.5%,已严重资不抵债。即便清空全部资产,也填不满31.4亿元的赎回窟窿,缺口超过10亿元。眼下看得见的另一道硬伤是社保。报告期内公司长期未足额缴纳社保公积金,缺口逐年扩大,2023至2026年上半年累计欠缴差额约1.244亿元,招股书自认仅社保潜在罚款就达2.797亿元。
九晨资本论:
钱大妈的故事,是社区生鲜赛道狂奔十年的一个注脚。它曾用日清模式把便利送进社区,如今却被资本对赌、用工合规与脆弱财务反噬。港股新政给了更长的审核时间,审核周期拉长却也让优先股计息继续滚动,兑付风险水涨船高。12个月的缓冲,究竟是上岸的跳板,还是倒计时的延长,答案写在2028年1月1日之前。