道通科技:9月15日召开业绩说明会,投资者参与

证券之星消息,2026年9月16日道通科技(688208)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:关于未来三年公司的利润增长来源及增长中枢
答:尊敬的投资者您好!公司正致力于加速推动“硬件终端提供商”向“全球物理I产业化落地领军企业”的战略跃迁,持续探索I驱动的软件服务商业模式创新,依托全球终端设备基础、垂域I模型及gent应用能力,由硬件产品交付向“硬件+软件+I服务”协同运营模式升级。未来利润增长的来源一方面,公司将持续完善产品矩阵,不断丰富解决方案应用场景,推动产品能力由单一设备向平台化、智能化、系统化升级,持续提升全球市场份额并通过提质增效维持高产品力及高毛利;另一方面,持续完善I能力商业化路径,提升I及软件业务占比,为公司长期可持续发展培育新的增长动能。感谢您的关注!
问题二关于I业务的发展空间及收入贡献预期
公司积极布局I行业应用、机器人、智能设备等方向。目前I相关业务仍处于早期阶段,请问
(1)未来1–2年,公司认为I业务达到什么收入规模后,会成为公司重要增长曲线?
(2)目前I业务收入增长主要来自,目前I业务在手订单是多少,同比环比有增长吗新客户拓展;原有汽车诊断业务I升级;无人设备/机器人等新应用场景?
(3)公司如何看待I业务从技术验证到规模商业化之间的时间周期?
尊敬的投资者您好!长期以来,公司围绕“人工智能”战略布局,在数智车辆诊断、智慧充电、具身智能集群三大领域推动I应用规模化变现,持续推进I技术在产品、服务及业务场景中的深度应用,不断丰富I gents产品能力,推动I与软件业务规模稳步提升。报告期内,I及软件实现营业收入3.32亿元,同比增长18.08%,毛利率超99%,其中I行业应用实现收入1,318万元,同比增长170.81%。截至2026年6月末,公司推出的I赋能的诊断终端续费率达70%,其贡献的高阶服务订单收入达到约1,500万元;智能巡检领域不断推进重点项目落地,2026年上半年已中标超千万元地方政府具身智能建设项目。可以看到,I业务目前已经成为公司重要的增长曲线。未来,公司将持续完善I能力商业化路径,为公司长期可持续发展培育新的增长动能。感谢您的关注!
问题三国内汽车诊断今年5月开始收费,请问目前业绩进展如何,国内是否接受这种模式?对国内诊断的收费,公司未来是不是很有信心?
尊敬的投资者您好!公司目前的软件云服务收入主要在海外地区收取,国内尚未形成知识产权付费的习惯,但接受意愿已在不断提升,后续业务进展请关注公司发布的定期报告。感谢您的关注!
问题四上半年公司受汇兑损失影响很大。公司也说会采取一定措施。请问,三季度受汇兑影响会大幅改善吗?
尊敬的投资者您好!汇率受国际宏观、货币政策等多重因素影响,公司已经采取多项外汇风险对冲措施,包括优化外币收支自然对冲、在授权范围内使用外汇理财产品、管控外币净敞口等,以降低汇率波动对业绩的冲击。三季度最终汇兑影响取决于后续汇率走势,相关数据请关注公司后续发布的定期报告。感谢您的关注!
问题五请问道和通泰巡检业务,之前已经落地多个标杆项目,能否介绍当前商业化阶段是停留在试点验证,还是已经具备批量中标、持续拿单的能力?油田、高速、铁路三个重点场景,哪些已经拿到稳定客户准入资格?后续行业市场拓展,最大卡点是产品方案本身,还是国企客户招投标与准入周期?
尊敬的投资者,感谢您对道和通泰巡检业务的关注。从行业空间看,电力能源作为传统最大场景(规模约36.1亿美元),是公司业务贡献的主要体量来源;工业园区作为新兴高增长场景(增速约27.9%),正加速放量;校园巡检以47.8%的增速领跑全行业,渗透率有望在未来三年突破10%,为公司打开新的增长极。目前,公司巡检业务已跨越单纯的试点验证阶段,具备批量中标与持续拿单的实战能力。依托此前在油气、电力、高速等场景落地的多个标杆项目,公司在油田、高速等重点场景已率先取得客户准入资格并形成稳定复购基础,铁路场景亦在加速复制推进中。巡检作为智慧能源领域最快规模化的场景之一,具备工业刚需叠加政策放开的双重驱动,0到1打通后复制速度快。关于后续市场拓展,公司认为最大卡点不在产品方案本身,公司技术方案与场景适配已通过实战检验,真正的挑战在于国企客户的招投标节奏与准入周期,公司将持续在资质积累、生态合作与区域样板打造上深耕,以时间换空间,稳步将先发优势转化为规模化订单落地。敬请投资者注意投资风险,理性看待业务发展节奏。感谢您的关注!
问题六1、道通科技的二次递表,港股聆讯进展到什么程度了?国内备案进展到什么程度了?和道通智能的关联交易,是不是严重拖慢了进程?
2、30万架存量无人机和30万架新增无人机,现在执行情况怎么样?落地了多少?
尊敬的投资者您好!公司H股发行上市相关审核工作正根据香港联交所的相关规定及程序稳步推进。目前,相关工作在正常审核流程之中,不存在因关联交易影响进程的情况,公司将持续关注进展并严格依据相关法律法规履行信息披露义务。公司业务进展情况请您详见后续定期报告,感谢您的关注!
问题七道通科技的充电机械臂获 CSP 大单了吗?现在进展程度如何?
尊敬的投资者您好!公司针对L4级自动驾驶车队无人化补能场景推出的智能充电机械臂方案,可实现车辆自动识别、精准定位、自主插拔枪及云端调度全流程闭环,无需人工干预,具体业务进展情况请关注公司披露的定期报告。感谢您的关注!
问题八尊敬的董事长,上半年智慧充电的落地速度应该是没有达到您的预期目标吧?下半年您准备采取哪些措施将落地速度和增长速度提升呢?谢谢!
尊敬的投资者您好!公司持续推进智慧充电业务全球化布局,不断拓展北美、欧洲、亚太及中东非等全球市场,围绕多元场景持续提升市场影响力,综合竞争力已跃升全球行业第一梯队,按2025年海外收入计算,公司是中国最大的海外充电解决方案提供商。公司将持续完善智慧充电产品体系,进一步夯实公司在高功率充电、车网互动(V2G)、I数据中心供电等领域的技术优势,为全球客户提供覆盖多场景的智慧充电解决方案;同时,围绕充电运营场景打造以I gents为核心的智能运营体系,推动软件服务由功能交付向智能服务持续演进,进一步提升客户价值创造能力和软件业务增长潜力。感谢您的关注!
问题九关于HVDC/SST业务目前的实际商业化进展
公司半年报披露35kV/2.5MW SST项目已经完成项目立项、团队组建,并启动产品方案开发。目前市场高度关注I数据中心带来的高压直流供电需求,请问
(1)公司目前HVDC/SST项目处于哪个阶段?技术研发阶段;样机验证阶段;客户测试阶段;还是已经进入订单导入阶段?
(2)未来商业化的重要里程碑是什么?例如样机完成;第三方认证;客户验证;首批订单落地。希望了解该业务从研发投入到形成收入的具体路径。
尊敬的投资者您好!目前该业务正处于技术研发向样机验证加速冲刺的关键阶段,整体推进节奏稳健高效。SST项目已完成总体方案及各核心模块的初步设计,散热、电气架构与通信组网等关键环节均已通过仿真验证,为后续快速迭代打下了扎实基础;IDC 800V HVDC(高压直流)模块进展更为领先,已顺利完成弱电测试并即将进入强电上电调测,预计本月内将完成首台样机结构试装。
未来商业化的重要里程碑路径十分清晰完成功能样机 → 通过第三方认证 → 完成客户验证 → 实现首批订单落地。当前各项工作正按节点有序推进,随着样机定型与客户验证的逐步展开,该业务有望顺利打通从研发投入到形成收入的完整路径,打开I数据中心高压直流供电的广阔市场空间。感谢您的关注!
道通科技(688208)主营业务:专注于汽车智能诊断、检测分析系统及汽车电子零部件的研发、生产、销售和服务。
道通科技2026年中报显示,上半年度公司主营收入26.6亿元,同比上升13.4%;归母净利润4.34亿元,同比下降9.73%;扣非净利润4.33亿元,同比下降8.86%;其中2026年第二季度,公司单季度主营收入13.61亿元,同比上升8.7%;单季度归母净利润2.39亿元,同比下降14.91%;单季度扣非净利润2.38亿元,同比下降14.25%;负债率49.77%,投资收益77.44万元,财务费用1.18亿元,毛利率60.27%。
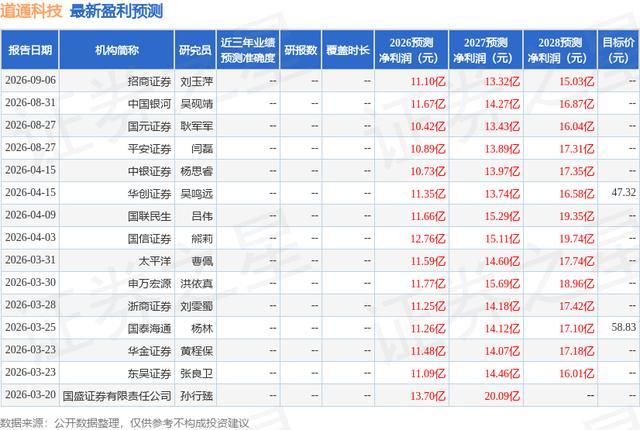
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4181.13万,融资余额减少;融券净流入651.1万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。