又一大肉签!两大龙头股今日申购,另有2只新股上市丨打新早知道

9月16日,可申购创业板的鸿富诚(301716.SZ)与北交所的安达股份(920202.BJ)。另有两只新股上市,为北交所的腾信精密(920298.BJ)与科创板的信诺维(688837.SH)。
两只新股申购
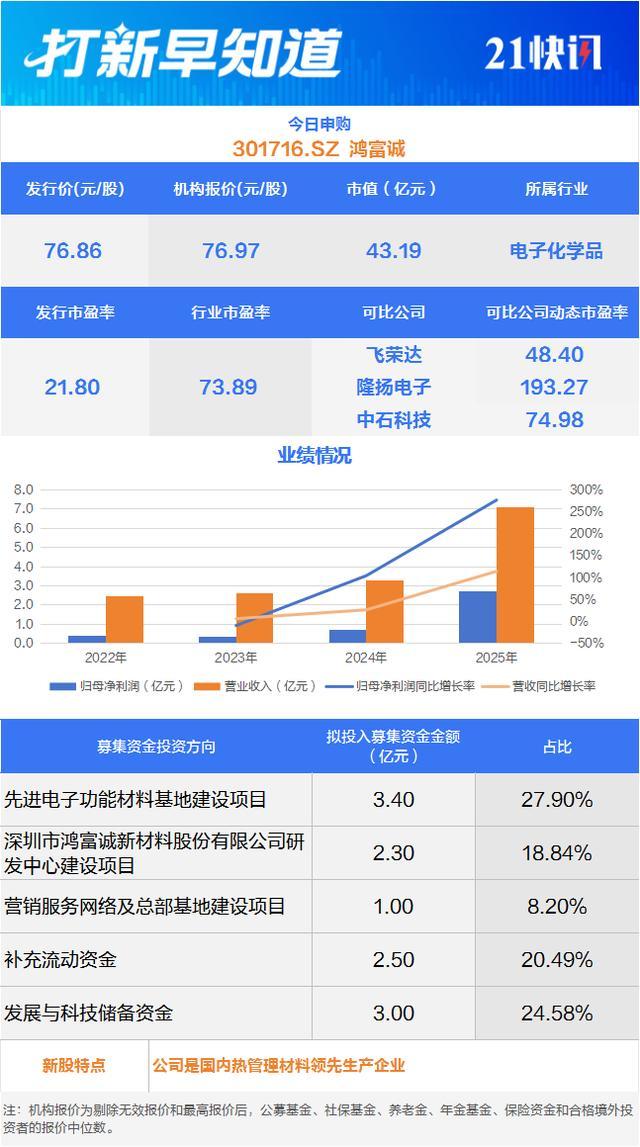
鸿富诚是一家专注热管理、电磁屏蔽和吸波等先进电子功能材料及器件研发、产业化的国家级专精特新重点“小巨人”企业,产品主要包括导热界面材料、电磁屏蔽及吸波材料。该等材料是保障各类电子信息产品可靠性和稳定运行的关键材料,广泛应用于数据中心(AI高功率芯片、光模块)、智能汽车、5G通信及消费电子等领域。若按发行价76.86元/股、年内新股上市首日平均262.68%的涨幅测算,中一签(500股)浮盈或达10.09万元。
在热管理领域,鸿富诚是行业内极少数能够量产制备石墨烯导热垫片并实现规模应用的企业,并直接和国际材料头部企业展开竞争。公司采用创新取向技术,实现石墨烯材料的垂直排列,充分挖掘石墨烯在垂直方向的优异导热性能,通过界面功能化实现极低热阻,目前公司量产产品导热系数达到130 W/m·K,热阻低于0.06 ℃·cm²/W,可快速导出热量,同时具备优异的压缩回弹性,能够有效解决高功率大尺寸芯片翘曲形变等关键问题,消除界面空隙,长期使用无泵出风险,保障散热稳定性。
截至目前,鸿富诚共获得178项授权专利,其中发明专利72项,被评为国家级专精特新重点“小巨人”企业、广东省电子器件热传导材料工程技术研究中心、国家高新技术企业、广东省省级制造业单项冠军(碳基导热垫片)。
2023年至2025年,鸿富诚分别实现营业收入约2.60亿元、3.30亿元、7.07亿元,分别实现归母净利润约0.35亿元、0.71亿元、2.69亿元。公司预计2026年1—9月实现营业收入6.40亿元—6.80亿元,同比增长31.13%—39.33%,扣非归母净利润2.43亿元—2.65亿元,同比增长30.68%—42.51%。
不过,鸿富诚也提醒,目前国际材料巨头企业在高分子基、金属基等热界面材料领域仍然占据高端市场主要份额,并针对AI芯片等高端热管理材料持续开展研发或并购,包括但不限于碳基方向的持续研发。公司虽然在垂直取向石墨烯导热垫片方面具备先发优势,但与国内外材料行业巨头相比,在业务体量、资金实力、品牌影响力等方面尚存在一定差距。未来随着市场竞争压力的不断增大和客户要求的不断提高,公司将面临市场竞争加剧的风险,如未来公司无法持续加强技术研发和提升竞争优势,则存在市场份额和利润水平下降的风险,对公司持续发展将产生不利影响。
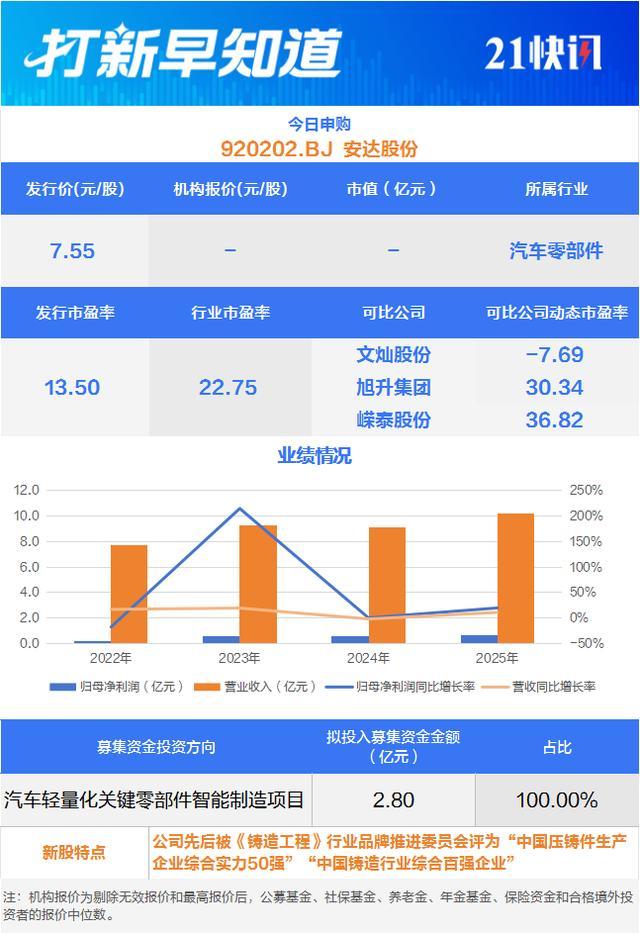
安达股份主要从事汽车铝合金精密压铸件的研发、生产和销售,主要产品包括油底壳类和罩盖类等动力传动系统零部件、逆变器壳体和电机壳体等新能源三电系统零部件以及悬置支架等悬挂系统零部件。
客户资源方面,安达股份已与主要客户建立长期稳定的合作关系,包括大众集团、上汽集团、上汽通用、上汽大众、现代坦迪斯、富特科技和中国一汽等。此外,公司直接配套和终端配套(终端配套指通过零部件厂商向终端客户配套)的整车品牌包括大众、现代、奥迪、斯柯达、别克、五菱、宝骏、丰田、大通、凯迪拉克、蔚来、吉利、理想、小米、广汽埃安等。
2021年以来,公司先后被《铸造工程》行业品牌推进委员会评为“中国压铸件生产企业综合实力50强”“中国铸造行业综合百强企业”和“中国铸造行业排头兵企业”;2023年公司荣获工业和信息化部办公厅“2023年度绿色工厂”称号。经过近二十年的不断发展,公司已成为我国压铸行业较为先进的企业之一。
招股书显示,目前,安达股份为国家级专精特新“小巨人”企业、浙江省科技型中小企业、国家级高新技术企业、浙江省制造业单项冠军企业。2014年公司的实验室获得中国合格评定国家认可委员会(CNAS)认可;2016年公司的企业技术中心被认定为“浙江省省级企业技术中心”;2020年公司的“浙江省安达铝合金铸造工艺研究院”被认定为省级企业研究院。
公司业绩方面,2023年至2025年,安达股份实现营业收入分别为9.24亿元、9.11亿元、10.15亿元,扣非净利润分别为5173.36万元、5231.78万元、6263.41万元。公司预计2026年1—9月实现营收8.1亿元至8.68亿元,同比增长8.94%至16.72%;实现扣非净利润5169万元至5603万元,同比变动-4.95%至3.03%。
不过,安达股份也提醒,公司主要产品系铝合金精密压铸件,应用于汽车产业。其中,应用于传统燃油汽车动力传动系统的铝合金压铸件是公司目前销售收入占比最大的产品类别。而新能源汽车,尤其是纯电动汽车,依靠电动机驱动,无须配备发动机。
安达股份表示,受益于“碳中和”及清洁能源等相关政策,全球新能源汽车产业快速发展,对公司传统燃油车业务造成一定冲击。公司开拓新能源业务起步时间较晚,且国内自主品牌新能源汽车企业竞争日益激烈等,如果公司未来无法进入下游客户新能源汽车项目的供应商体系,获得新能源领域订单,则公司的业绩可能面临下滑的风险。
两只新股上市
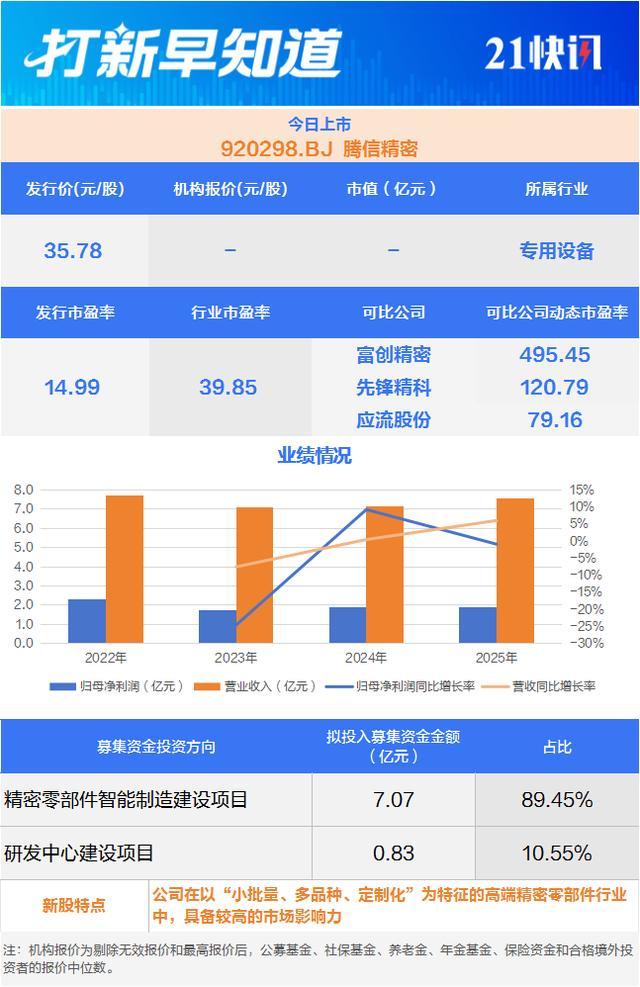
腾信精密专注于高附加值精密零部件的研发设计、制造与销售,主要为下游客户提供各类材质、形状、尺寸规格,以及满足不同功能及性能要求的高精密度和高附加值的精密零部件。公司在以“小批量、多品种、定制化”为特征的高端精密零部件行业中,具备较高的市场影响力。
业务布局方面,腾信精密重点聚焦分析仪器、油气服务、医疗器械、半导体、航空运输及工业设备等高端制造领域,为全球顶级厂商提供一站式定制化解决方案。
客户资源方面,在分析仪器领域,腾信精密已经与IDEX、Illumina等全球领先的科学仪器及相关设备提供商建立了紧密的业务关系;在医疗器械领域,公司已进入BARD、Zimmer Biomet、Philips、迈瑞医疗等全球知名医疗设备和解决方案提供商的供应链。
公司业绩方面,2023年至2025年,腾信精密实现营业收入分别为7.11亿元、7.14亿元、7.57亿元;实现扣非净利润分别为1.9亿元、1.86亿元、1.86亿元。公司预计2026年1—9月实现营收6.68亿元至7.39亿元,同比增长16.27%至28.63%;实现扣非净利润1.64亿元至1.81亿元,同比增长4.64%至15.49%。
不过,腾信精密提示,公司存在下游行业波动风险。腾信精密强调,公司产品主要为具有各类材质、形状、尺寸规格,以及满足不同功能及性能要求的定制化精密零部件,多应用于分析仪器、油气服务、医疗器械、半导体、航空运输及工业设备等行业,公司发展与下游行业的发展状况具有较强的关联性。下游市场的销量变化、价格波动对公司的经营业绩有着直接影响。如果未来下游行业增速放缓甚至下滑,销售规模无法维持,主要客户将缩减对公司的采购规模,从而对公司经营业绩造成不利影响。
信诺维是一家创新药公司,是国家级专精特新“小巨人”企业,是江苏省新一代抗肿瘤小分子靶向药物工程技术研究中心依托单位,荣获“江苏独角兽企业”“重大创新团队”等称号。公司已形成“1(NDA)+3(III期)+N”的创新药管线梯队,并通过全球BD授权或转让初步实现了创新反哺研发。
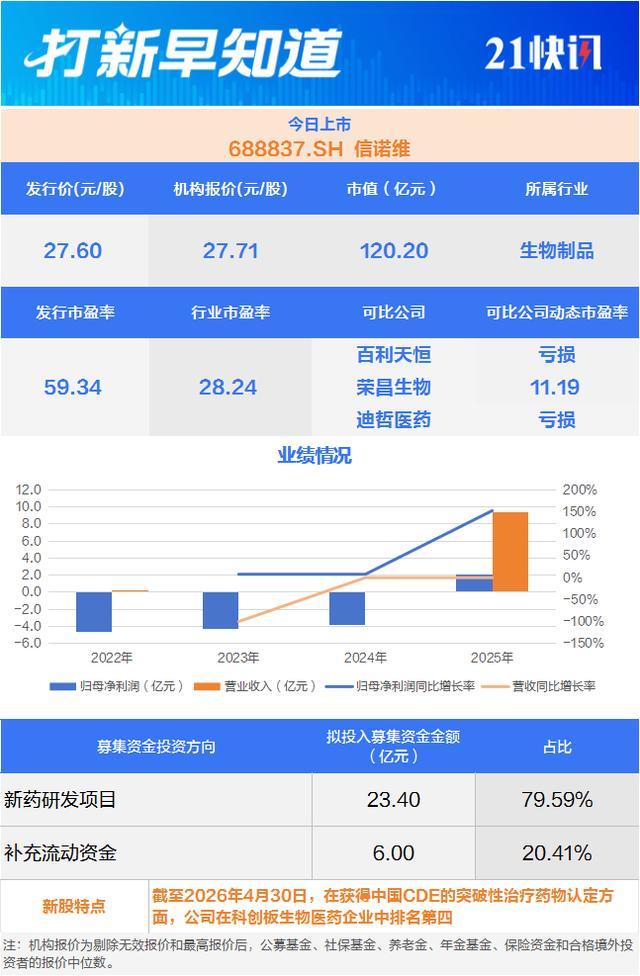
信诺维表示,公司已形成“疾病导向、创新驱动、高效执行”的研发体系,搭建了小分子靶向药物开发平台、复杂抗体药物开发平台以及靶向蛋白降解药物开发平台等三大技术平台,实现了丰富的技术储备。除了药物早期发现,公司还建立了从临床前研究、临床开发到生产制造等创新药开发各环节的高效全流程体系。截至2026年4月30日,在获得中国CDE的突破性治疗药物认定方面,公司在科创板生物医药企业中排名第四。
信诺维表示,公司在研管线中3款药物的4个适应症获得国家药品监督管理局药品审评中心(CDE)的突破性治疗药物认定,3款药物获得美国食品药品监督管理局(FDA)的快速通道认定(FTD),2款药物获得美国FDA的孤儿药认定(ODD),1款药物获得了美国FDA为应对严重威胁生命的细菌感染设立的合格感染疾病产品认证(QIDP)。
在全球化视野和布局的加持下,信诺维通过创新药在研管线的全球BD已初步实现创新反哺研发。最新达成的BD交易首付款达到1.30亿美元,含近期付款在内的里程碑付款达到14.06亿美元。大额BD交易快速兑现了在研创新药的经济价值,仅海外权益授权或转让收入即可在2025年实现公司整体层面的盈利(扣除非经常性损益后)。同时,公司首个创新药品注射用亚胺西福预计将于2026年获批上市销售,后续还有3款抗肿瘤创新药预计将于2027年至2028年陆续实现上市,公司将进入研发驱动、BD和销售的一体化增长阶段。
值得注意的是,信诺维提醒投资者,公司存在新药研发的风险。公司在研管线丰富,覆盖抗肿瘤、抗感染等多个重大疾病领域,其中1个产品NDA已受理,3个产品处于III期临床试验阶段,还有多个管线处于临床开发早期阶段或临床前研发阶段,目前尚无药品获批上市销售。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)