
利润连降、市占率失守、募资额腰斩,九目化学“带伤”冲刺北交所

9月16日,烟台九目化学股份有限公司(以下简称“九目化学”,874382.NQ)在北交所首发上市的申请将上会。
九目化学由A股上市公司万润股份(002643.SZ)分拆而来,主要从事OLED前端材料的研发、生产和销售。公司头顶国家级制造业单项冠军与重点专精特新“小巨人”双重认定,三星SDI、杜邦、默克、出光兴产等全球主流OLED终端材料厂商均为其主要客户。
而就在上会前夕,九目化学新披露的多组数据引起市场关注:在OLED前端材料赛道周期波动背景下,九目化学全球市占率从23%滑落至18%;盈利能力亦在行业波动与竞争加剧的双重挤压下持续走弱,2026年以来公司利润持续下降。
此外,公司曾在中止结束恢复审核后一口气更正了五期财报,关联交易与销售收入真实性等问题被连续问询,让市场对其内控管理与独立经营能力打上了问号。
站在资本市场的门前,市场对九目化学的关注已不只是技术行不行,还格外关注公司所在环节如今价值如何、公司将如何走出行业“阵痛”、上市后能否经受住市场的持续考验?
上会前夕,募资规模“腰斩”
9月9日,北交所官网更新了九目化学上会稿招股书,多项关键数据变动引起市场关注。
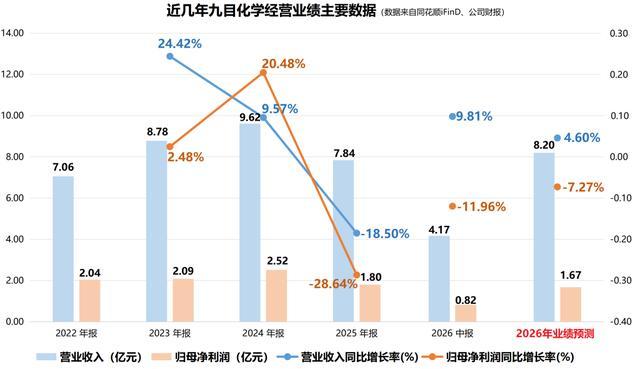
首先是业绩的变化。2025年,公司营收同比下降18.50%、归母净利润同比大幅下降28.64%。业绩的下滑与行业波动有关。进入2025年以来,受终端需求不振、上游成本上涨、国内企业竞争激烈等因素影响,OLED前端材料赛道进入周期调整阶段,增速明显放缓,行业盈利承压。此外,由于公司近九成业绩来自境外,公司表示,汇率波动同样对业绩形成拖累。
进入2026年,九目化学营收虽回暖,上半年同比增长9.81%,但利润仍处于下滑态势,归母净利润同比下降11.96%。展望未来业绩,公司预计2026年全年营收将同比增长,但利润预计较上年同期减少7.27%。
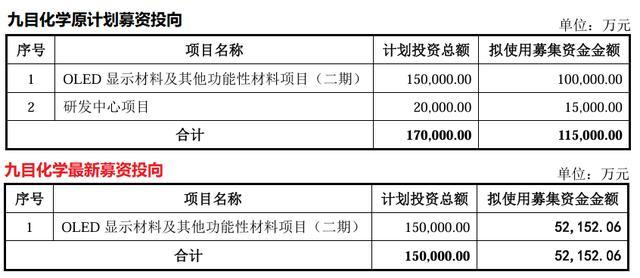
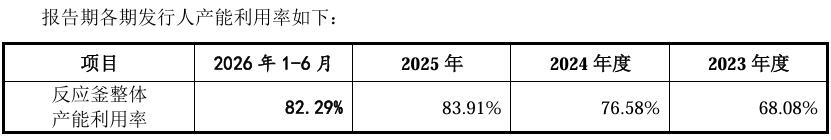
募资规模的大幅缩水同样值得审视。九目化学原计划募集11.50亿元,其中10亿元投向OLED二期项目、1.50亿元用于研发中心建设。调整后,公司计划仅募资5.22亿元用于OLED二期项目建设,募资规模“腰斩”。据招股书数据,九目化学2023年与2024年的产能利用率均低于80%,2025年才回升到80%以上。叠加行业波动的影响,募投项目新增产能如何消化,成为市场关注的重点。
一年时间市占率流失5%,暴露经营短板
九目化学市场占有率的变化同样值得关注。招股书显示,公司在全球OLED前端材料的市场占有率从2024年的23%,降至2025年的18%。
从行业角度来看,九目化学市占率缩水并非偶然。近年来,OLED前端材料国产化率不断提升,竞争逻辑正在从有没有产能和认证,转向谁的成本更低、差异化更强。然而2024年以来,消费电子行业终端需求不及预期,下游客户进入去库存周期,导致上游材料供应商承压。在一个蛋糕增速慢于竞争者涌入速度的市场里,市场份额难免会被稀释。
但5%的市场份额流失,让九目化学的经营短板浮出水面。
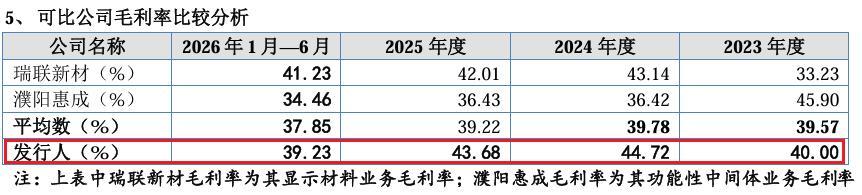
近年来,OLED前端材料价格持续下探,供应商毛利率普遍承压。而作为这一赛道全球领先的企业,九目化学的毛利率降速远超可比公司与行业平均水平。
与此同时,九目化学的客户集中度还在快速攀升。前五大客户收入占比从2023年的71.40%升至2026年上半年的83.65%,其中三星SDI一家占比从41.65%升至50.69%。这意味着,大客户的订单、价格以及库存等,直接传导至公司的业绩。一旦大客户的产品需求下降,公司缺乏其他客户来对冲冲击,抗风险能力将面临直接考验。
更深层的经营短板在于产品附加值较低。与前端材料相比,附加值较高的终端材料国产化较低,海外巨头更具优势。九目化学的收入恰恰集中在OLED升华前材料和中间体环节,这意味着九目虽然在前端材料赛道做到了全球领先,却难以向上突破到高壁垒、高毛利的终端材料领域。不仅会在行业调整周期中受到相对更大的冲击,也会影响市场对公司未来的预期。
九目并非没有新方向。据悉,氘代材料是公司少数具备差异化价值的产品,公司开发的氢氘同位素置换技术可有效提高氘源利用率及转化率。但氘代材料客户验证周期极长,目前尚未形成规模收入。新曲线实力如何,仍需时间与市场验证。
独立性等内控问题被连续问询
在行业周期波动的背景下,公司的治理问题同样被放大。
九目化学与控股股东万润股份之间的业务关系,是两轮问询持续聚焦的核心。据悉,报告期内,九目化学曾委托万润股份外协加工部分产品,且加工价格较公司自产单价高出近四成,且2023年协商下调后溢价幅度几乎未见收窄。公司还曾向万润股份采购OLED中间体后直接转售给默克集团,北交所二轮问询曾追问万润股份是否存在通过九目主体销售产品并收取回款等情形。
业绩的变更同样引发市场争议。就在上会前夕,公司于9月8日披露了前期会计差错更正公告,由于部分存货可变现净值测算存在偏差、半年度奖金计提存在跨期等原因,对2023年度至2026年上半年的五期财务报表进行更正。对此,市场有观点认为,在审核恢复后、上会前夕集中更正五期财务数据,无论原因如何,都会让市场对九目化学财务内控的可靠性产生疑虑。
此外,公司自2023年至2025年IPO被受理前,现金分红高达2.44亿元。值得注意的是,九目化学早在2023年就有分拆至创业板上市的计划。也就是说,公司一边大额分红,一边向市场募资扩产。
针对公司业绩持续下滑、募资规模调减等问题,风口财经致电九目化学并发送采访函。截至发稿,未收到相关回复。
(大众新闻·风口财经记者 许耀文)
(风口财经原创作品,未经允许不得转载!)
(本文观点仅供参考,不构成投资建议,投资有风险,入市需谨慎!)