
安达股份今日申购,汽车压铸小巨人,新股零破发,中一签能赚多少

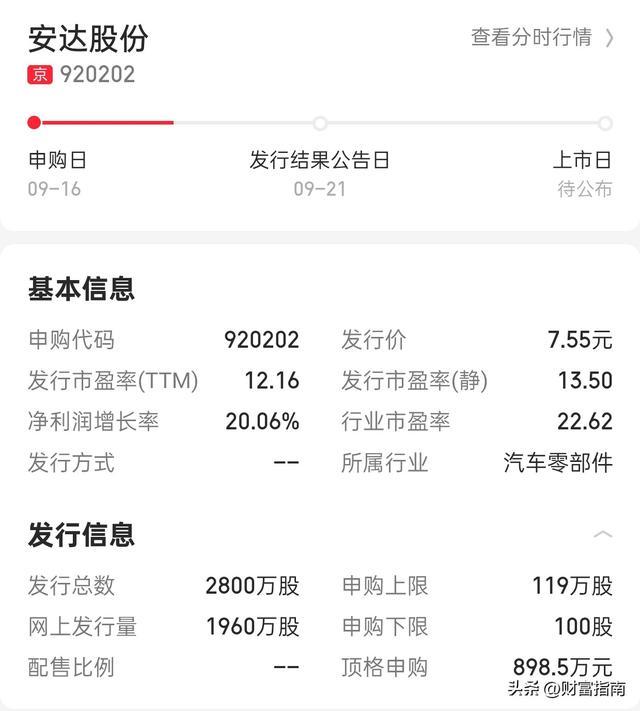
在北交所打新热度持续升温的当下,一只深耕汽车铝合金精密压铸件二十余年的“小巨人”企业即将登陆资本市场。9月16日,湖州安达汽车配件股份有限公司(股票简称:安达股份;股票代码:920202)正式启动网上申购,发行价7.55元/股,发行市盈率12.16倍,显著低于可比公司PE均值。在汽车产业轻量化与新能源化双重浪潮叠加的节点上,这家由湖州市国资委实际控制的零部件企业,正试图向市场讲述一个从传统燃油车向新能源三电系统战略跨越的故事。
二十年深耕,国资背景铸就“单项冠军”
安达股份的前身成立于2005年,总部位于浙江省湖州市,是一家不折不扣的“老牌”汽车零部件企业。公司主营业务为汽车铝合金精密压铸件的研发、生产与销售,产品线覆盖传统燃油车动力传动系统零部件(油底壳、气缸盖罩等)、新能源三电系统零部件(逆变器壳体、电机壳体等)以及悬挂系统零部件三大板块。
公司的底色颇为厚重。控股股东湖州产投合计持有公司61.35%股份,实际控制人为湖州市国资委,这意味着安达股份带有鲜明的国资背景,在融资渠道和信用背书方面具备天然优势。在行业地位上,公司系国家级专精特新“小巨人”企业、浙江省制造业单项冠军企业,已获授权专利39项,其中发明专利11项,并参与制定了6项国内压铸行业标准文件。
更值得关注的是公司在细分市场的份额。根据中国铸造协会向工信部出具的证明,按销售数量计算,公司乘用车发动机油底壳、罩盖铝合金压铸件2023年国内市场占有率达到15.5%,排名行业第二。在汽车压铸这个竞争格局高度分散的市场中——全球前五大厂商合计份额仅约14%——这一市占率意味着安达股份在细分品类中具备了较强的竞争壁垒。
业绩稳步增长,新能源业务快速放量
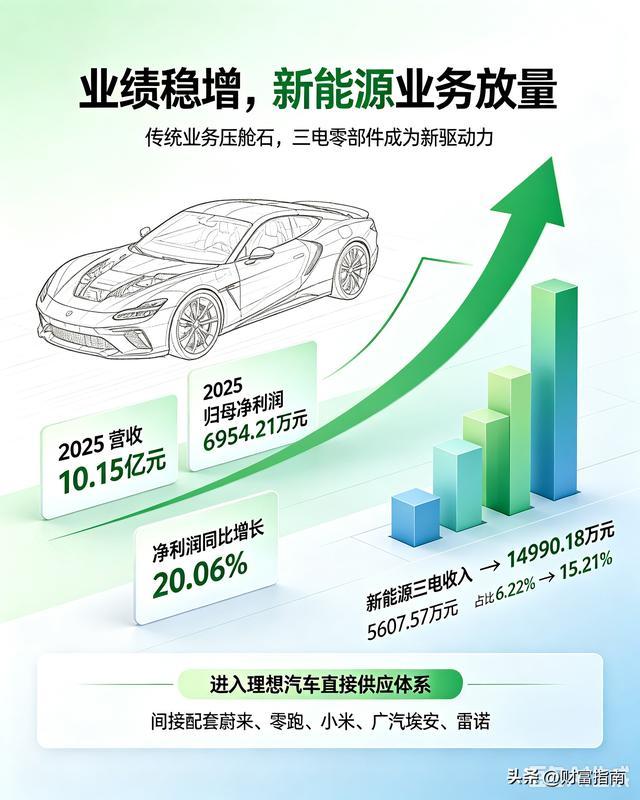
从财务数据看,安达股份近年来的经营表现呈现出“稳中有升”的态势。2023年至2025年,公司营业收入分别为9.24亿元、9.11亿元和10.15亿元,2025年同比增长11.43%;归母净利润分别为5752.96万元、5792.21万元和6954.21万元,2025年同比增长20.06%。净利率从2023年的6.22%逐步提升至2025年的6.85%,盈利质量呈改善趋势。
真正为市场所关注的,是公司在新能源领域的拓展速度。公司新能源三电系统零部件收入从2023年的5607.57万元增长至2025年的14990.18万元,占主营业务收入比例从6.22%跃升至15.21%,已成为公司增长的主要驱动力之一。公司已成功进入理想汽车直接供应体系,并直接或间接配套蔚来、零跑、小米、广汽埃安、雷诺等新能源品牌。与此同时,传统业务也在积极开拓境外市场,2025年大众品牌第五代EA888发动机车型在境外量产上市,带动对墨西哥大众的配套收入增长。
客户矩阵含金量高,但集中度风险不容忽视
安达股份的客户名单堪称一份“汽车行业名人录”。公司已与大众集团、上汽集团、上汽通用、上汽大众、现代坦迪斯、法雷奥集团、富特科技和中国一汽等国内外知名整车厂及一级供应商建立了长期合作关系,产品直接及终端配套的整车品牌覆盖大众、奥迪、斯柯达、别克、凯迪拉克、丰田、现代以及理想、小米、广汽埃安等。汽车零部件行业的供应商认证周期长、标准严苛,一旦进入供应体系往往合作延续多年,安达股份用近二十年的交付记录换来了头部车企的长期信任,先后荣获大众集团“A级供应商”、一汽-大众“优秀供应商奖”等客户奖项。
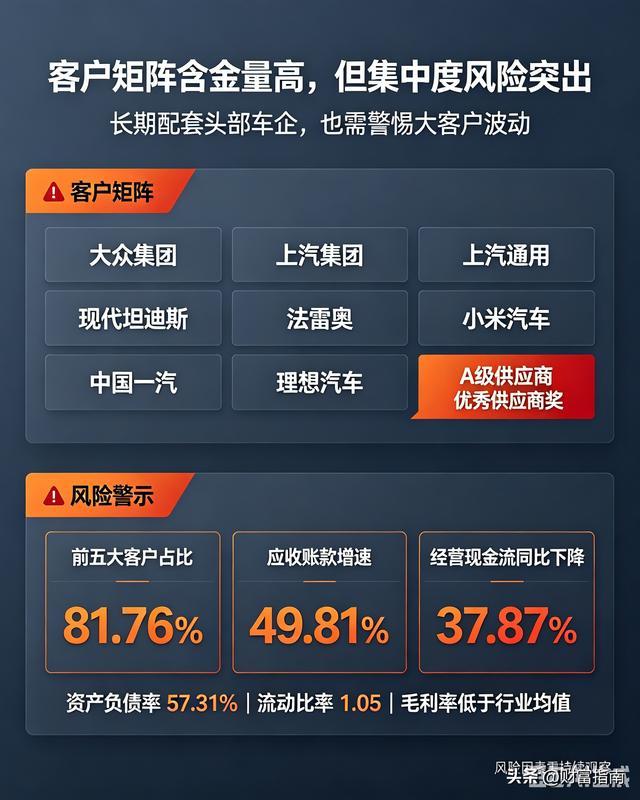
然而,硬币的另一面同样值得关注。2025年公司前五大客户销售收入占比高达81.77%,且报告期内前五大客户收入占比常年维持在84%以上。这种高度集中的客户结构意味着,一旦主要客户因经营策略调整、供应链转移或自身业绩波动而减少采购,公司的收入稳定性将面临较大冲击。招股书对此也做出了风险提示:若主要客户与公司的合作关系发生重大不利变化,可能导致公司销售收入增长放缓甚至下降,从而对业务发展和盈利稳定性带来不利影响。
此外,新浪财经上市公司研究院的鹰眼预警系统显示,安达股份触发了15条财务风险预警指标。其中包括:营收复合增长率仅为个位数(4.8%)、应收账款增速(49.81%)显著高于营业收入增速(11.43%)、营收与经营活动净现金流变动背离(收入增长11.43%但经营现金流同比下降37.87%)等。资产负债率方面,2025年末为57.31%,虽然较2023年的65.36%有所下降,但仍处于较高水平,流动比率仅为1.05,短期偿债能力值得关注。毛利率方面,公司近三年毛利率分别为14.84%、16.14%和15.73%,低于行业均值20.96%,在成本控制和产品附加值方面仍有提升空间。
轻量化赛道空间广阔,行业竞争日趋激烈
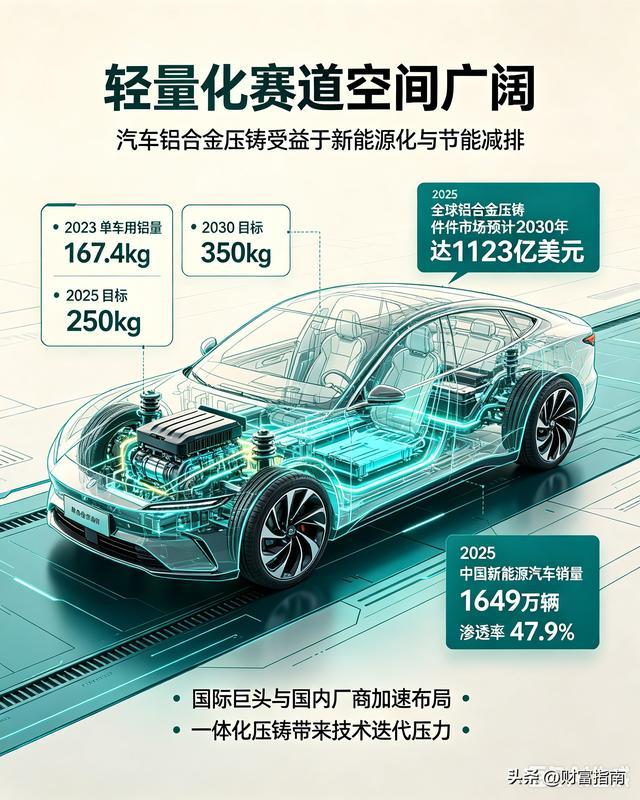
从行业维度看,安达股份所处的汽车铝合金压铸赛道正处于明确的上升通道。汽车轻量化已成为节能减排最直接的解决方案之一,铝合金材料凭借轻量化、易成型、高强度、耐腐蚀等优势,成为汽车轻量化的首选材料。根据相关测算,2023年我国汽车平均用铝量约167.4kg/辆,而工信部提出的2025年/2030年单车用铝量目标分别为250kg/辆和350kg/辆,单车用铝量提升空间广阔。
新能源汽车的快速渗透进一步放大了这一需求。2025年我国新能源汽车销量达1649万辆,市场渗透率升至47.9%,新能源三电系统对壳体、支架等精密压铸件的需求显著高于传统动力总成。全球铝合金压铸件市场规模预计到2030年将达到1123亿美元,赛道空间可观。
但需要清醒认识到的是,这条赛道上并非只有安达股份一家选手。全球汽车铝压铸市场竞争格局中,国际大型压铸企业凭借先进设备、材料技术和全球供应链体系在高端结构件领域占据优势,国内文灿股份、爱柯迪、旭升集团、广东鸿图等上市公司同样在加速布局。此外,一体化压铸作为行业主流发展方向,对设备投入、模具设计和工艺控制提出了更高要求,如果公司在新一轮技术迭代中未能及时跟进,市场份额可能面临挤压。公司本次募投项目——“汽车轻量化关键零部件智能制造项目”总投资约2.8亿元,建成达产后预计新增年产能300万件,达产后预计年营业收入4.19亿元,能否顺利消化新增产能并转化为实际盈利,尚需时间检验。
北交所打新热度高企,但理性看待收益预期
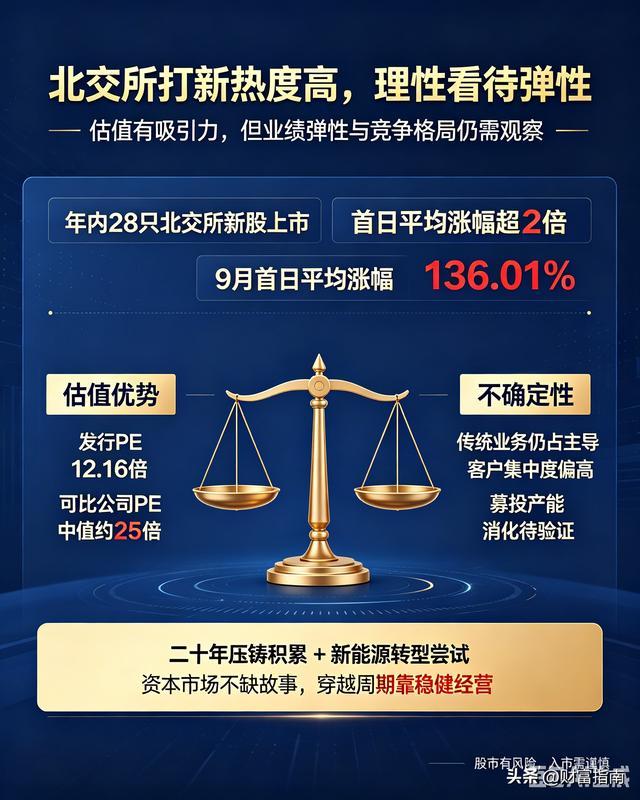
从市场环境来看,2026年以来北交所新股表现颇为亮眼。据统计,年内北交所共有28只新股上市,上市首日平均涨幅超过2倍,翻倍股占比超过七成。不过,进入9月后市场热度有所回落,9月上市新股首日平均涨幅为136.01%,较8月的254%已有明显降温。
对于安达股份而言,12.16倍的发行市盈率在估值层面具备一定吸引力——可比上市公司PE中值约为25倍。但公司所处的汽车零部件板块并非当前市场热门的AI、半导体等高弹性赛道,且公司传统燃油车业务仍占据收入主导地位,产品结构高度集中的特征(动力传动系统零部件占主营业务收入比例长期维持在80%以上)意味着其估值弹性可能受到一定制约。
综合来看,安达股份是一家有二十年积累、具备国资背书和细分市场领先地位的汽车零部件企业,新能源转型的初步成果也为其打开了新的增长空间。但客户集中度偏高、财务预警指标较多、行业竞争加剧等因素同样客观存在,这些风险需要在评估公司长期投资价值时予以充分考量。资本市场从来不缺故事,但真正能够穿越周期的,往往是那些在细分领域持续深耕、稳健经营的企业。
风险提示: 本文仅基于公开信息进行客观分析,不构成任何投资建议。新股上市首日表现受市场情绪、资金面、行业政策等多重因素影响,存在较大不确定性。投资者应充分了解相关风险,结合自身风险承受能力,审慎做出独立判断。股市有风险,入市需谨慎。
免责声明:
【本文部分图片由AI辅助生成,本文素材源于网络,部分源于AI生成,逻辑思路均为本人独立原创撰写,人工编辑修改。
AI仅为配图辅助工具,不属于纯AI批量低质生成内容,完全符合平台原创规范与发布规则;
股市有风险,投资需谨慎!本文仅为个人观点分享,不构成任何股票买卖、投资建议。如有任何侵权问题,请及时联系作者,将第一时间处理删除。】
#热点观点畅聊会#