两个月里两位高管投案,东莞证券又创造历史了

作者丨深水财经社 肖瑟
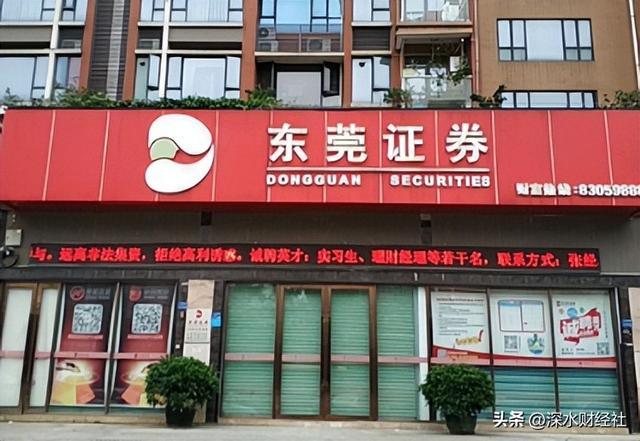
金融机构领导们“投案”成风啊,东莞证券又迎来了第二位“投案”的高管。
9月14日,东莞市纪委监委挂出通报,东莞证券原副总裁郜泽民涉嫌严重职务违法,主动投案。
这距离上一位他的前上司,也就是原董事长陈照星8月7日主动投案,刚刚过去38天。
一个掌舵八年的董事长,一个分管投行的副总裁,一个月内先后“主动”走进纪委大门,这在今年以来的金融机构中还是第一家。
东莞证券曾经是国内区域券商中的一匹黑马,公司资产规模已经接近千亿,盈利能力也并不逊色。资料显示,公司在IPO申报队伍中已经排了11年,过会也已经超过4年,招股书都更新了8版,但是审核状态至今停在“已受理”,连首轮问询都没有。
现在看来,能有这个结局,只能说东莞证券是红颜薄命,遇人不淑。
01
投行老炮“晚节”不保
郜泽民今年62岁,已经退休。
他的履历在券商圈还是拿得出手的,早年任职于内蒙古证监局,后来跳槽到国信证券,从投行部一路干到总经理、总裁助理,2020年又跳槽东莞证券当副总裁,分管投行业务。
也有一种说法是,郜泽民就是东莞证券专门请来冲IPO的操盘手。
但这位投行老炮去东莞证券没多久就吃到一张罚单。2022年9月,证监会给他开过一张警示函,公司保荐的珠海天威新材料创业板上市项目,他是质控负责人同时担任保荐代表人,回避制度形同虚设,内控管理“存在较为严重的缺陷”。
郜泽民作为分管东莞证券投行的副总裁,负有管理责任。
一张警示函虽然事情并不大,但是这也是这位从监管部门到券商的高管首次受到重点关注,自此以后,郜泽民的职业生涯就开始不平静了。
更蹊跷的是2024年2月到5月这三个月。原财务总监兼董秘李志方突然被免职,郜泽民遂临时顶上,同时代行财务总监、董秘、信披负责人三大核心岗位。
可仅仅三个月后,董事会又突然把他从副总裁位置上撸下来,转任“高级顾问”,把财务和信披业务交给了新来的罗贻芬。
一个分管投行的副总裁,临危受命代掌财权和信披权,不到一百天又被体面地请去坐冷板凳,这个操作怎么看都不算正常。
转岗一年四个月后,郜泽民退休。又过了一年多,竟然主动投案了。
02
董事长的平调与落马
如果说郜泽民是外聘来冲IPO的操盘人,那陈照星就是东莞证券的自己人。
陈照星在东莞证券干了超过20年,从经纪业务部业务经理一路干到董事长,2017年10月正式接棒,掌舵将近八年。
2025年8月,他从东莞证券董事长升任大股东东莞投控集团的党委书记、董事长,表面看是升迁,管的资产盘子更大了。
但仅仅三个月后,2025年11月,陈照星突然以“个人原因”辞去东莞证券和东莞投控全部职务。9个月后,他主动投案。
纪委通报里陈照星的身份是“东莞市投资控股集团原党委书记、董事长”,不是“东莞证券原董事长”。这个措辞的差异很微妙,他的问题到底是出在执掌东莞证券的八年间,还是升任投控集团后的三个月里,又或者两笔账要一起算?目前通报没有细说。
但有一件事是明确的,陈照星主政东莞证券的这八年,恰好是这家公司IPO最关键也最停滞的八年。
2017年陈照星刚当上董事长,IPO就因锦龙股份实控人杨志茂单位行贿案中止。2022年好不容易过会,却迟迟拿不到批文;2023年平移到深交所,此后三年半连首轮问询都没有。
同期过会的首创证券、信达证券,早已挂牌交易。东莞证券仍然还八字没有一撇。
03
民营股东16年的“恩断义绝”
两任高管投案的档口,正是东莞证券股权结构发生剧变的时候。
事实上,东莞证券的控股股东是东莞投资控股,而上市公司锦龙股份(000712)持股20%位列第三股东,后者的控股股东东莞市新世纪科教拓展有限公司还持股4.6%。
9月3日,锦龙股份公告与东莞投控资本签署交易备忘录,拟转让东莞证券剩余20%股权。若交易完成,加上东莞发展控股、东莞控股手里的股份,东莞国资对东莞证券的持股将达到95.4%,接近全资。
2007—2008年,锦龙股份拿下东莞证券40%股权,当了16年第一大股东。2017年,锦龙股份实控人杨志茂因单位行贿罪被追究刑事责任,行贿对象直指东莞本地官员,东莞证券IPO随即中止。
这一中止,就是近四年。所以说,锦龙股份成了东莞证券IPO路上最大的历史包袱。
2024年8月,锦龙股份第一次卖20%,东莞国资联合体出了22.72亿接盘;今年8月,锦龙股份计划清仓剩余20%。
锦龙走了,杨志茂时代留下的股权障碍扫清了,国资接近全资控股了,按理说IPO最大的拦路虎没了。
但偏偏就在这个节骨眼上,旧人却接连“主动”走进纪委。这让东莞证券的上市前景又暂时化为泡影。
04
业绩翻倍,结构堪忧
东莞证券的业绩算是非常好,至少在区域券商中是出类拔萃的。
披露数据显示,2023年到2025年,公司营收从21.55亿干到33.86亿,净利润从6.35亿干到12.45亿,近乎翻倍。2026年上半年营收20.96亿、净利润8.22亿,同比又涨了四成多和六成多,半年利润已经超过2023年全年。
但是东莞证券的优势仍然集中在传统经纪业务上。2026年上半年,经纪业务手续费净收入10.53亿,占总收入超过50%;投行手续费净收入只有0.53亿,几乎可以忽略不计。2023年投行收入还有1.99亿,占营收9.24%,到2025年已经萎缩到1.27亿,占比3.75%。
一家冲刺IPO的券商,自己的投行业务两年缩水三成六,分管投行的副总裁被证监会点名过内控缺陷,如今还主动投案了,这本身就是个不大不小的讽刺。
靠散户交易佣金吃饭,经纪业务占比过半,这是十年前地方中小券商的标准画像,在当前大鱼吃小鱼,而且提质减量的监管导向下,东莞证券能上市的概率我们认为是极低的。
我们觉得,东莞证券凭借自身实力,想成为全国头部券商难度是极大的,未来如果要逆天改命,要么是吃掉一家大券商,要么是被一家大券商吃掉。
但是现在东莞证券正处于多事之秋,估计也无暇去忙这些事情,必须等该交代的人交代完,等该查的账查清楚,等招股书上那些签过字的人、承诺过合规的人、盖过章的项目,一个个过一遍筛子。
在东莞证券这家地方国资券商里,萝卜恐怕不止这两根,万一还要拔出萝卜带出泥,后面可能还会有更多人事地震。
这个账算完还要多久,能不能算到让监管放心,也没人敢打包票。
阅读提示:
本文仅为公开信息梳理与个人观点,不构成任何投资建议。文中涉及的数据和事实,请以监管部门、交易所和公司公告为准。深水财经社原创文章,转载引用请注明出处。