
埃斯顿:如何用“铁臂”与“大脑”重新定义工业制造

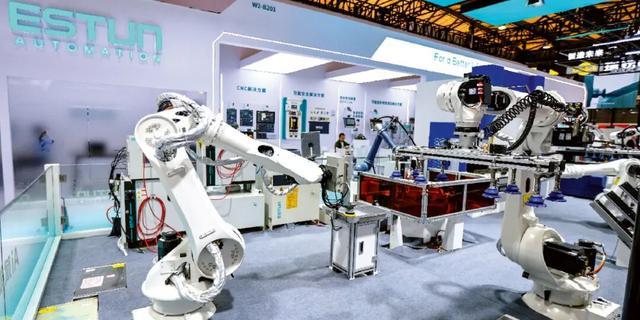
拥有过硬的机械硬件,国产机器人可以实现“造得出”;而拥有成熟的开发者生态,才能让国产机器人真正做到“用得好”。
文|张钰
ID | BMR2004
你是否见过这样的场景:一台台工业机器人互相配合,将众多零部件组装成全新的机器人。这种“用机器人制造机器人”的魔幻场景如今已经在南京埃斯顿自动化股份有限公司(以下简称“埃斯顿”)智能工厂“走进现实”。
车间里,一台台重载机器人和装配机器人正在灵活配合,上下料、换夹具全部自动完成,十几分钟就能装好一台机器人底座。这是国内首条实现“机器人制造机器人”的智能化生产线,能自主生产90多款工业机器人。经过跑合测试后,这些机器人将被送往全国各地的汽车装备、锂电池以及光伏等产业的智能工厂中,开启“智能工人”的新身份。
用机器人制造机器人,埃斯顿用30多年的时间完成了一场逆袭。
8月21日晚间,埃斯顿披露了2026年半年报。报告期内,公司实现营业收入25.78亿元,同比增长1.14%;归母净利润1.61亿元,同比大幅增长2314.23%。
01
破局:“四大家族”之外的中国力量
工业机器人的产业格局在发生变化,开始从“外资说了算”转向“国产品牌开始主导”。
回望30多年前,国内工业机器人领域几乎被外资垄断。核心零部件受制于人,整机技术积累薄弱,国产机器人只能在夹缝中求生。埃斯顿的起步,便是从攻克底层控制系统开始,逐步打通从核心部件到整机制造的完整链条。公司坚持“ALL Made by ESTUN”战略,从伺服电机到控制器到操作系统,核心部件自主化率超过95%,连续8年稳居国产品牌出货量第一。“机器人制造机器人”产线,就是这份长期投入最直观的体现。
2025年,埃斯顿以10.6%的市场份额首次超越发那科,登顶中国工业机器人市场销量第一。这是中国工业机器人品牌首次在“全市场年度出货量”上超越外资品牌。在此之前,发那科、ABB、安川、库卡这“四大家族”在中国市场已经主导了近30年。
据中国机械工业联合会秘书长宋晓刚在2025中国机器人产业发展大会上发布的数据,2024年中国自主品牌工业机器人销量达17.7万台,“十四五”期间年均增速达到33.1%,自主品牌中国市场占比首次突破50%,达到58.5%。中国机械工业联合会机器人分会副秘书长陈丹告诉《商学院》,“2025年,我国自主品牌工业机器人销量突破20万台,占比预计会超过60%。”如今,整个产业的格局都在发生变化,开始从“外资说了算”转向“国产品牌开始主导”。
“这背后就是自主品牌竞争力在提升。过去我们被外资品牌压着,是因为用户不认可,或者技术水平达不到让用户放心使用的程度。”陈丹说,“中国产业的特点是大家比较能吃苦,赶得也很快。过去核心技术没突破,不能掌握正向设计原理,产品让用户不放心。但‘十四五’攻关后,核心技术有了很大突破,产品性能质量在应用中得到验证。”
02
进阶:从“铁臂”到“大脑”的战争
iER.OS的目标是让开发者像开发手机App一样开发机器人应用,进而形成长期较量需要的生态能力。
当自主品牌的市场份额在2025年超过60%时,埃斯顿发现了一个新问题:用户的需求变了。过去的工厂买机器人是为了“替代人手”,做重复劳动和简单工作,编程一次可以用3年。外资四大家的机器人在这个场景中已经做得足够好——精度高、稳定性好、使用寿命长。但现在,工厂想要的是“替代人脑”,让机器人具备自适应、自决策、自优化的能力。这个变化背后,有深刻的产业逻辑。
“过去工业机器人大多数应用于重复劳动、比较简单的工作,更复杂的装配、非标环境的使用,很多机器人没法满足要求。”陈丹说,“‘十五五’期间,机器人最重要的方向就是智能化。”
以新能源汽车为例。传统汽车一个车型卖8年,产线3年调一次;而新能源车一年改款好几次,产线恨不得每季度都要重新调。如果机器人不能自己学习、自己适应,工厂就得频繁停机、重新编程、重新调试,这对于工厂来说,时间成本和人工成本高到无法承受。
汽车行业的变化只是一个缩影。在船舶焊接领域,焊缝形状不规则、位置多变,传统机器人根本没法自动适应,只能靠人工补焊。在金属打磨行业,不同工件对打磨力度、角度的要求各不相同,一旦换产品就得重新调参数,调一次两三天,产线效率大打折扣。在这些工业场景中,对于机器人而言,没有固定答案,需要机器人自己去“看”、去“判断”、去“适应”,这些都是传统“铁臂”做不到的。
如果只做铁臂,埃斯顿也能活,毕竟中国工业机器人市场还在增长,国产替代还有空间。但长此以往,埃斯顿的终局大概率就是“中国最大的机器人组装厂”,靠规模、靠成本、靠价格竞争,利润率越压越薄。很显然,这不是埃斯顿想要的。于是,它做了一个关键决定:给铁臂装上“大脑”。
2026年年初,埃斯顿发布自研智能生态系统iER.OS,推出新一代机器人语言Juliet。iER.OS被定位为工业领域的“安卓”系统:底层是实时内核,中间是服务层,上面是应用层。开发者可以在iER.OS上开发焊接、装配、质检、搬运等各种工业应用。Juliet则被定位为工业领域的“Python语言”,简单易学、生态丰富,让不懂底层硬件的人也能开发机器人应用。与此同时,埃斯顿搭建了RoboBase工业具身智能开放平台,聚焦于“工业机器人+AI”的应用生态。
“通用大模型解决不了工厂问题。”陈丹分析,“工厂对可靠性、实时性要求高,通用模型的黑箱问题不能在工厂随便用。”
埃斯顿的逻辑很清晰:工厂需要的是专用模型,而不是无所不能的通用大模型。专用模型需要对特定场景有深入的理解,需要海量的工业数据来训练,需要与硬件深度耦合来保证实时性。而这一切的前提是操作系统必须掌握在自己手里。
在路线选择上,发那科选择了与英伟达结盟,用英伟达的算力平台来驱动自己的机器人;而埃斯顿则选择了自研操作系统,用自己掌握的操作系统来承载AI能力。这两条路线的选择,都是基于同一个判断:工业AI不能外包。因为工业生产容不得半点滞后,现场设备需要做到毫秒级的即时反馈,如果把计算交给云端,网络延迟就可能直接酿成生产意外。此外,工厂里流转的大量数据,是各家企业独有的工艺诀窍,属于不能外泄的核心机密。还有一个很现实的问题是,通用AI模型到了真实车间,常常会表现出“水土不服”,没有拿过这条产线的真实数据反复打磨训练,再厉害的模型,也像从来没下过车间的工程师,纸上谈兵头头是道,一碰到实际难题便束手无策。
如果说“铁臂”的胜利靠的是“埋头苦干”,那么“大脑”的战争需要的则是另一种能力:生态。iER.OS的目标是让开发者像开发手机App一样开发机器人应用,埃斯顿要做的不仅是一个操作系统,更是一个让机器人行业的开发者都能在上面创造的平台。
搭建工业生态远比消费级平台要艰难得多。工业场景容不得试错,稳定性、实时性是工业生产的根本底线。开发者产出的应用,必须经过严苛的工业级验证,才能落地到真实产线中。这也意味着一方面要降低开发门槛,吸引更多开发者参与进来;另一方面还不能放松工业生产的安全标准,需要在这二者之间找到平衡。而且工业场景种类繁多:锂电、光伏、汽车制造等各有其独特的工艺,仅靠企业自身研发,很难穷尽所有细分需求。开放操作系统,就是希望把外部开发者的力量集合在一起,将各行各业的工艺经验封装成标准化应用,以降低机器人落地的门槛。
硬件实现自主是起点,生态才是真正的长期较量。拥有过硬的机械硬件,国产机器人可以实现“造得出”;而拥有成熟的开发者生态,才能让国产机器人真正做到“用得好”。
03
落地:当“铁臂”真正长出“大脑”
当机器人真正变得智能,它的价值就不再只是“替代人工”,而是“解决人解决不了的问题”。
在焊接车间里,变化最先发生了。传统焊接靠人工操作,年轻人不愿意干,招工越来越难。埃斯顿的AI免示教焊接给出的方案是:激光相机一扫,机器人自己识别焊缝、自动规划路径、自主完成焊接。过去需要工程师在现场编程数小时,如今几分钟就能快速完成。
具体怎么做到的?据了解,这一整套智能焊接的作业流程可以分为感知、决策、执行三个环节。
依靠激光相机扫描工件生成三维点,完成“看”的环节;AI解析数据,识别焊缝、规划最优路径,完成“思考”的环节;最终机械臂依照方案开始焊接,同时根据现场反馈实时调参,完成焊接的环节。从视觉识别到路径规划再到实际焊接,全程不需要人工干预,整套动作实现“自动化”。
这不是实验室里的概念,而是已经在真实工厂里大规模运行的成熟方案。2026年上半年,埃斯顿在一家新能源汽车头部企业落地了大规模产线,整线部署超过200台机器人,承担点焊、涂胶、搬运、弧焊等多种工艺,核心工艺环节自动化程度达到90%,60天内完成安装调试并投产,可满足年产能二三十万台车零部件的生产需求。整条产线从原材料上料到成品下线,几乎看不到工人的身影,只有机器人在有条不紊地工作。
类似的故事正在多个行业上演。在白酒行业,埃斯顿智能装甑机器人将老师傅“松、轻、薄、匀、平”的工艺要求转化为标准化参数,智能化车间生产效率提升2.75倍;在电子行业,埃斯顿与京东方合作部署超1000台轻量型洁净机器人,在无尘车间里完成精密搬运和装配,替代了原来需要穿着防护服在无尘环境下工作的人工岗位;在金属打磨行业,100多台大负载打磨机器人全面落地产线,解决了过去打磨工招不到人的难题。从汽车到白酒,从电子产业到金属打磨,埃斯顿的机器人正在进入越来越多中国工厂。
“过去用工业机器人焊接车身,需要工程师现场编程;如今通过垂类模型,机器人能自主观察并设计出焊接方案。”埃斯顿执行总裁周爱林曾这样公开表示。显然,铁臂还是那个铁臂,但大脑已经不是那个大脑了。只是,给铁臂装上大脑的蜕变期,恰逢行业最残酷的寒冬。
2024年,埃斯顿亏损8.1亿元。这也是埃斯顿最困难的一年,行业竞争激烈,价格战打得惨烈,毛利率持续走低,整个行业都笼罩在“国产替代靠的是价格便宜”的阴影里。
2025年,公司扭亏为盈。埃斯顿调整了策略,不再追求“什么单都接”,而是聚焦于高附加值订单,优化产品结构,强化价格管控。同时,公司在国际市场开拓方面也取得了实质性突破,海外收入占比持续提升。截至2026年第一季度,埃斯顿协作机器人出货量同比增长超40%,已在107个场景、370多家工厂中实现规模化应用。从2024年亏损8.1亿元,到2026年上半年净利润增长21倍,只用了不到两年时间。2026年3月,埃斯顿在港交所上市,成为工业机器人领域首家“A+H”上市企业,全球运营7个制造基地。
这些数字背后是一个清晰的商业逻辑:当机器人真正变得智能,它的价值就不再只是“替代人工”,而是“解决人解决不了的问题”。焊接工招不到了,AI焊接机器人能解决;复杂装配人工做不了,自适应机器人能解决;产线频繁调整重新编程成本太高,自学习的机器人能解决。能解决复杂问题的产品,客户才愿意为之买单,这是埃斯顿从亏损到盈利的真正原因。
04
未来:“铁臂”与“大脑”的下一程
未来5年AI与工业机器人的融合会在工厂大规模发生。
埃斯顿的“铁臂”已经赢了。在硬件出货量上超越了发那科,成为中国第一。但这只是拿到了下一场全球决赛的入场券。埃斯顿的“大脑”则刚起步,iER.OS操作系统、Juliet语言、RoboBase平台,每一步都充满挑战。
陈丹提到,未来5年AI与工业机器人的融合会在工厂大规模发生。“现在很多智能机器人在产线上用了,智能焊接很多工厂已经在用了,装配方面需要机器人有很强的自适应能力,这也是AI很重要的应用点。说到底,扩展机器人应用场景,就需要AI和机器人融合之后才能实现。”显然,当机器人不仅能“搬砖”,还能自主思考、自适应复杂环境时,中国制造业扩展应用场景重要的一块拼图才算真正补齐。
埃斯顿战略与市场部副部长王琼公开坦言,埃斯顿的目标很简单,让更多中国“智”造解决方案走向全球。当一台机器人能自己思考、自己焊接、自己适应不同的工作环境,它就不再只是一台冰冷的机器,而中国机器人产业的故事,更是新质生产力的具象化。
“铁臂”是今天,“大脑”是明天。埃斯顿正在做的,就是让明天早点来。让中国智造的脚步,迈向更远的远方。