蓝箭航天IPO还有8关要过,中科宇航的进展多大程度上能作为参照?

蓝箭航天科创板IPO后续审核还有8个法定环节,中科宇航的推进节奏可以作为同赛道实操参照,但二者不构成严格的时间对标。
蓝箭航天当前刚恢复“已问询”状态,现在最重要的是完成首轮审核问询回复,接下来等待上市委审议、交易所出具审核意见、报证监会注册,最终拿到批文后发行挂牌。
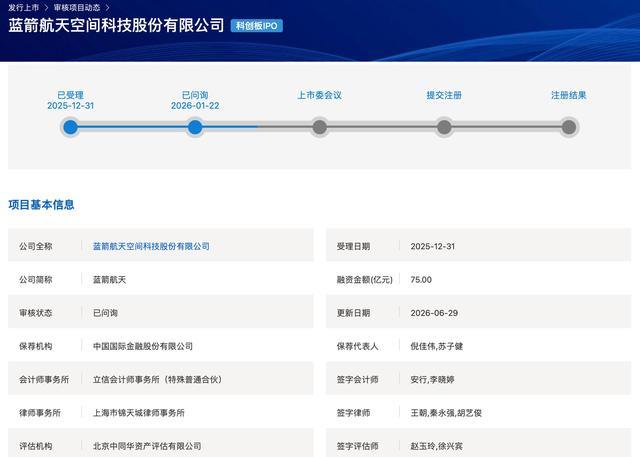
蓝箭航天科创板IPO审核项目动态公示页面
我们按先后顺序把这8步走一遍。
问询回复 → 审核报告:上交所审核部门根据蓝箭航天的问询回复情况,出具正式审核报告。这是第一个实质性门槛——回复质量直接决定审核报告怎么写。
蓝箭航天2026年1月收到首轮问询函,3月底因财务资料过期中止,6月29日才完成更新恢复审核,目前还没公开首轮问询回复文件。问询可能不止一轮,但公开规则不强制规定具体轮次和回复时限。
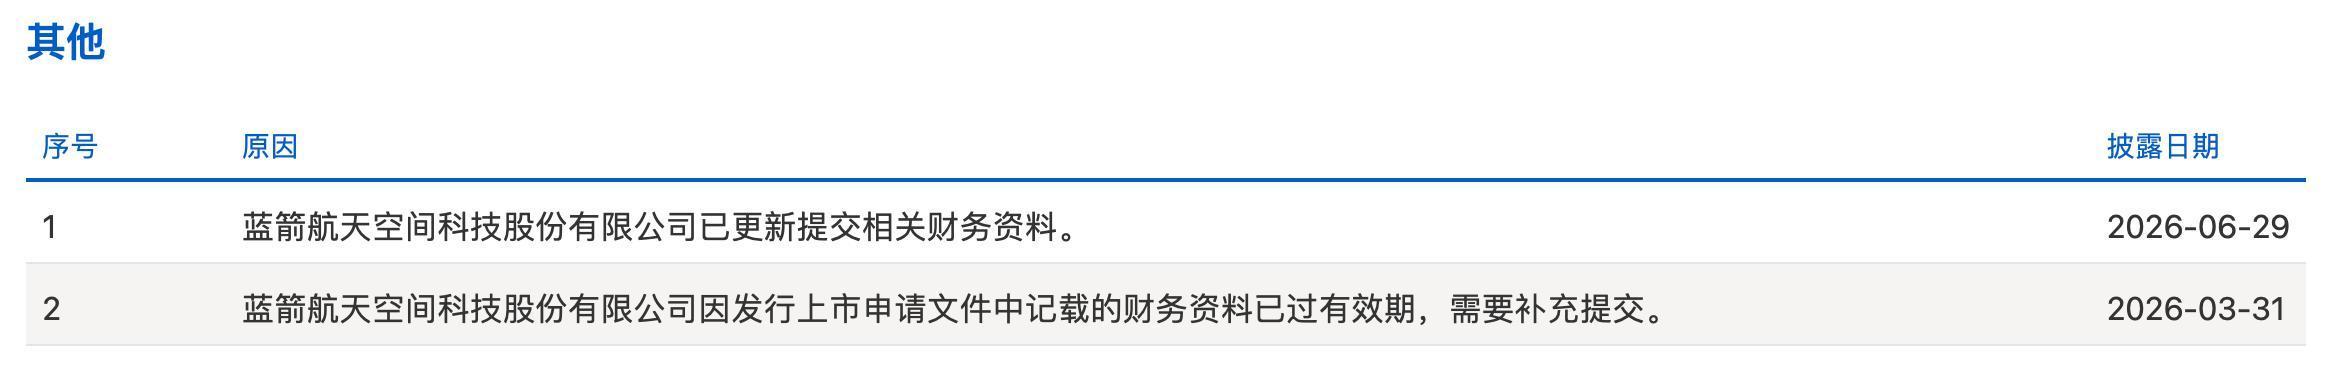
上交所披露蓝箭航天补充财务资料的相关记录
上市委审议 → 交易所意见:审核报告出来后,科创板上市委员会开会审议,投票表决。然后上交所作出同意或不同意的正式审核意见——不同意就直接终止了。
这一步是整个交易所审核的终点,蓝箭航天适用商业火箭专项第五套标准,审议时会被重点审视朱雀三号的技术先进性、可重复使用成果、商业化路径这些专项要求。
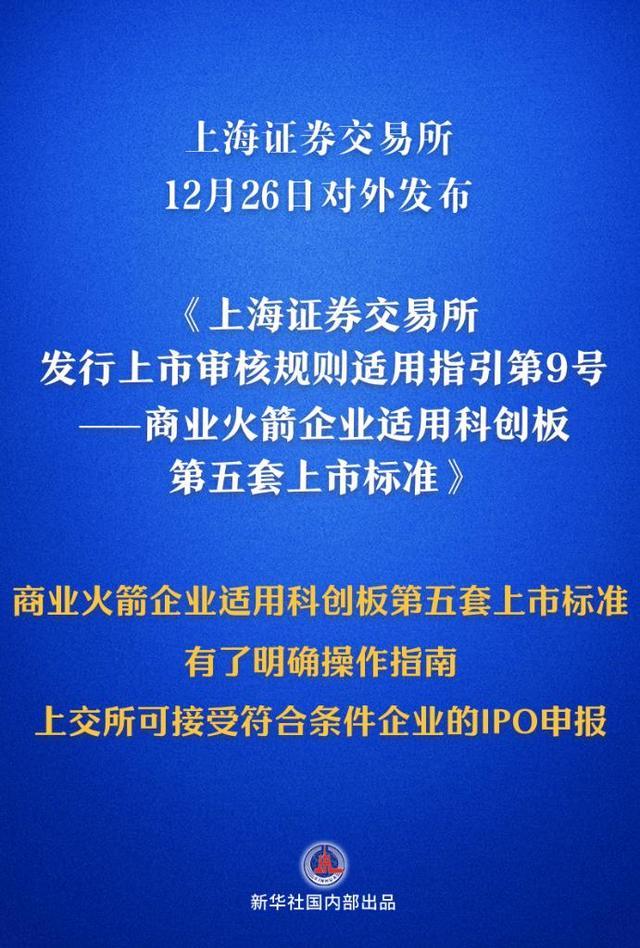
上交所发布商业火箭企业科创板上市专项指引
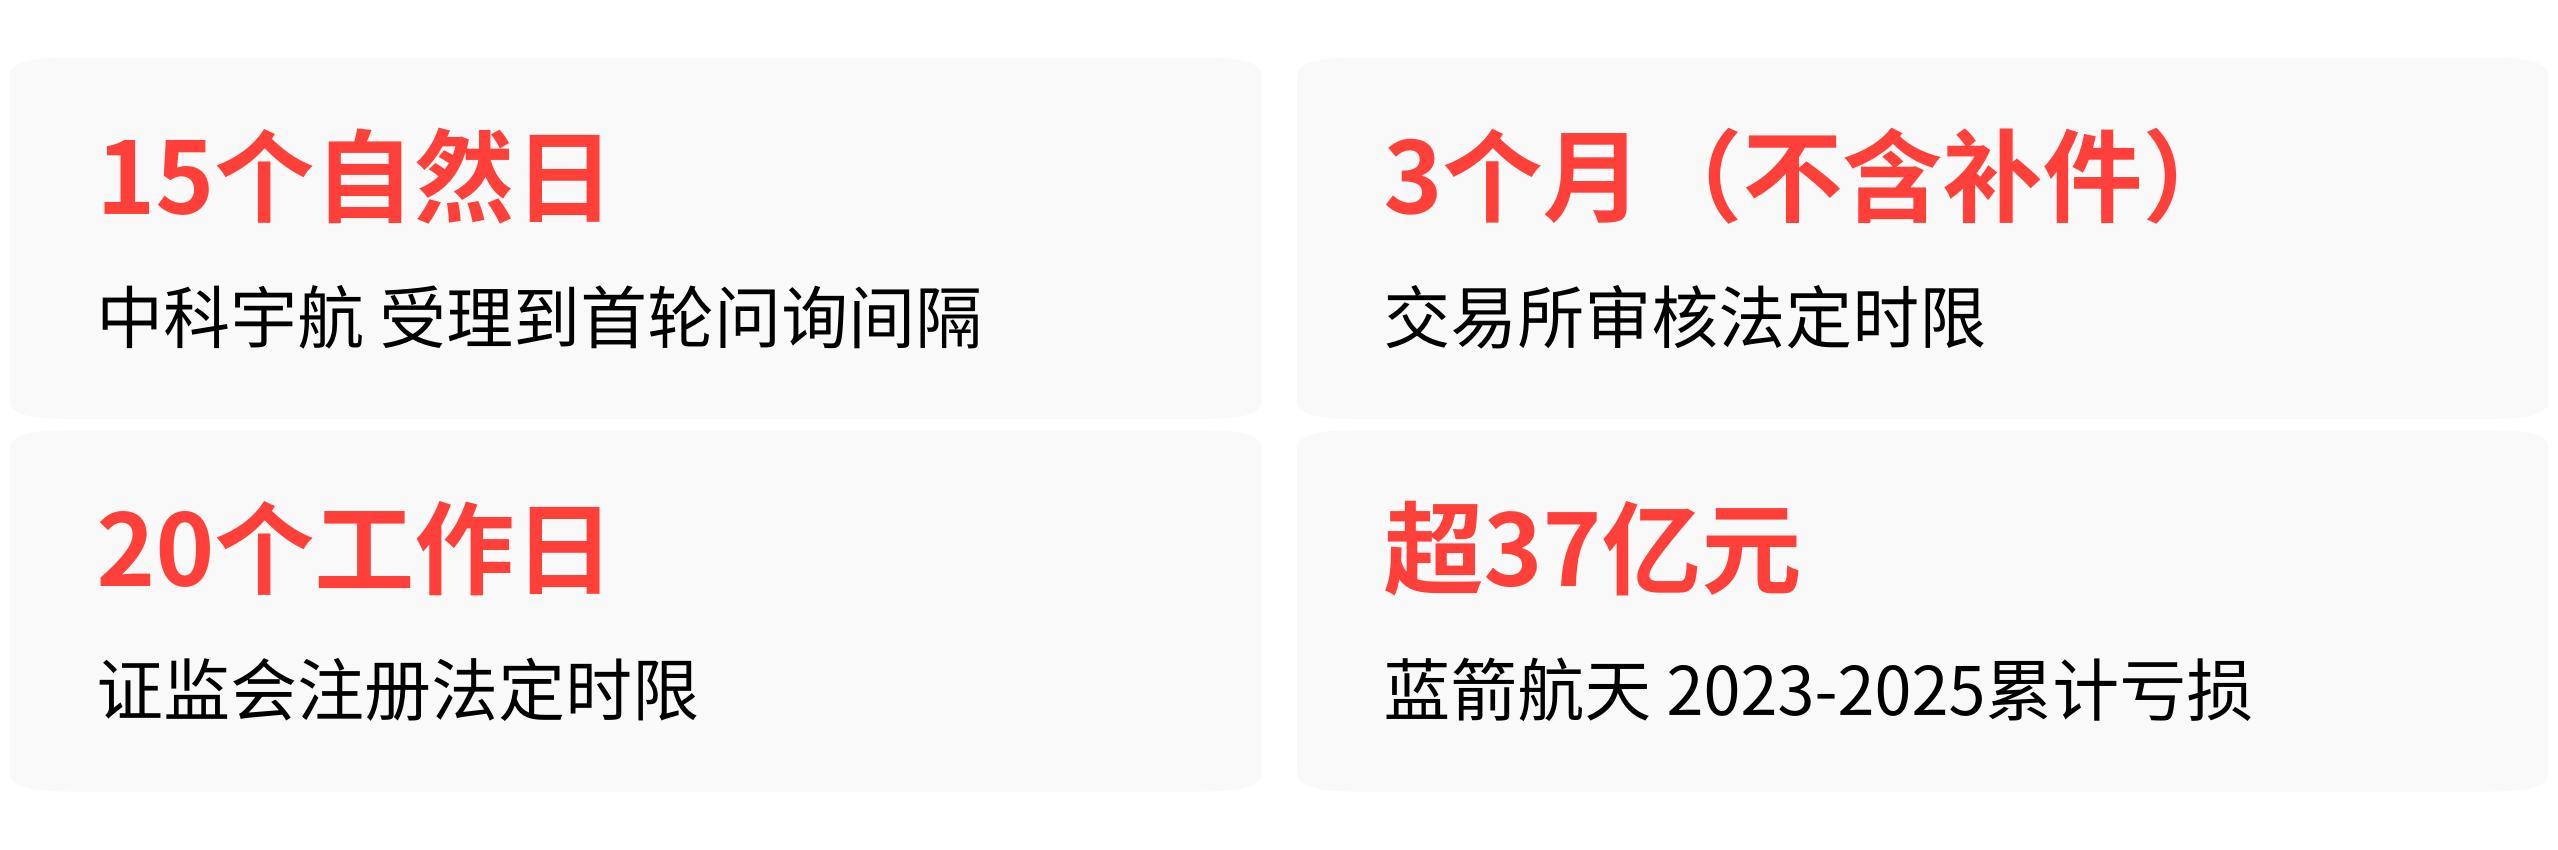
报送证监会 → 注册程序 → 注册决定:交易所同意后,全套材料报证监会。证监会在20个工作日内作出同意或不予注册的决定,补充材料、进一步问询、专项核查的时间不计入20个工作日。同意注册后1年内有效,企业自己择机发行。
发行挂牌:拿到注册批文后,保荐人中金公司牵头完成公开发行,登陆科创板。
整个交易所审核阶段法定时限3个月,但补充修改文件、现场检查、专项核查的时间不计算在内。蓝箭航天2025年12月31日受理,到现在已经远超3个月,就是因为中间的财务资料更新中止周期全被剔除。
中科宇航的参照意义,在三点实操参数
中科宇航2026年3月31日获受理,4月15日就进入问询,从受理到首轮问询发出只隔了15个自然日。这个速度可以作为问询响应效率的参照。但截至2026年9月,中科宇航同样没披露首轮问询回复文件,仍卡在问询阶段。
中科宇航能提供的参照主要在三个方面。
问询周期的实操差异:蓝箭1月收到问询函,中科4月收到,两家都没公开回复。这反映出一个共性——商业火箭赛道的问询比普通企业复杂得多。专项指引要求论证技术先进性、行业地位、商业化路径、资质合规等多项内容,保荐机构还要逐项核查并发表明确意见。
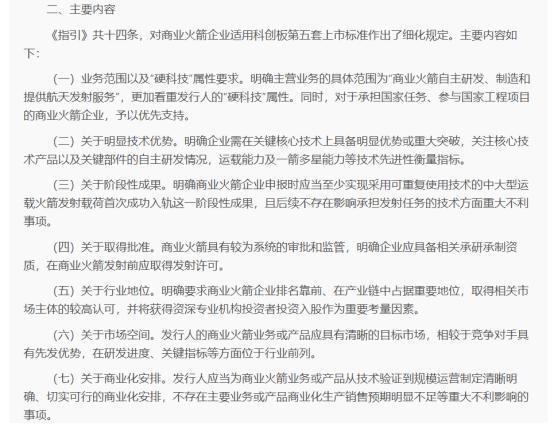
商业火箭企业科创板上市专项指引细则内容
回复工作量大,耗时没有统一标准。
现场检查的影响:中科宇航被抽中2026年第二批IPO现场检查。同批的宇树科技靠预先审阅机制,从受理到过会只用了73天,但中科的检查结果还没公布,问询阶段时长是否会因此拉长还不明确。
如果最终过会时间长于同批次未触发检查的企业,就说明现场检查是商业火箭赛道审核耗时的一个重要变量。
上市标准差异:最关键的一点,中科宇航选的是科创板第二套标准(预计市值不低于15亿元+最近一年营收不低于2亿元+最近三年累计研发投入占比不低于15%),跟蓝箭的第五套标准完全不同。
第五套标准下,审核重点是朱雀三号“采用可重复使用技术的中大型运载火箭发射载荷首次成功入轨”这一硬指标是否达到,以及未盈利情况下商业化路径的可行性——蓝箭2023至2025年累计亏损超37亿元,自身测算最早2029年才盈利。
问询的侧重点和中科完全不一样,拿中科的审核节奏来预测蓝箭,参考价值有限。
蓝箭航天在朱雀三号遥二于2026年8月成功完成一子级陆地回收后,技术上已满足第五套标准的核心要求。这条消息对审核推进是实质利好,但不会因此跳过任何一个法定流程——8个节点一个都不会少。