浙大女教授带学生创业,迦智科技估值不达标仍冲港股IPO

8月31日,浙江迦智科技股份有限公司(简称“迦智科技”)二次递表港股,谋求H股上市。
招股书显示,迦智科技实控人为熊蓉,合计控制该公司29.61%表决权。与其他IPO企业创始人不同的是,熊蓉是浙江大学一名目前仍在编在职的教授。
作为浙江大学智能系统与控制研究所机器人实验室主任、浙江大机器人研究中心副主任,熊蓉曾三次带队拿下小型足球机器人世界冠军,是国内早期移动机器人领域的拓荒者。2016年,熊蓉带领实验室学生创办了迦智科技,寻求把实验室自然导航AMR技术产业化。经浙江大学审批同意,在完成校内本职教学、科研工作前提下,熊蓉以校外兼职的形式担任迦智科技的实控人。
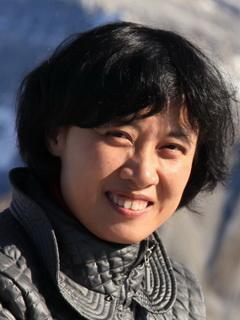
熊蓉。图片来源:浙大官网
不过,学术能力强不等同于商业化能力强。招股书显示,迦智科技过去三年半(2023—2026年上半年)累计净亏损3.954亿元,其中今年上半年营收同比增长25.3%,净亏损反而同比扩大65%至6370万元,经调整净亏损亦同比扩大,短期内未见盈利拐点迹象。
而从最新估值看,迦智科技截至递表前最新一轮融资的投后总估值为21.30亿元,而本次递表港股该公司按照18C已商业化特专科技企业申报IPO。而根据相关规定,按照该通道申报上市的IPO企业预期市值应不低于40亿港元(约37亿元人民币)。这意味着,迦智科技需要在发行阶段估值提升约62%才能达到上市标准。9月7日,南都记者就相关问题向迦智科技发送采访函,截至发稿未获回复。
营收增长失速,亏损不减反增
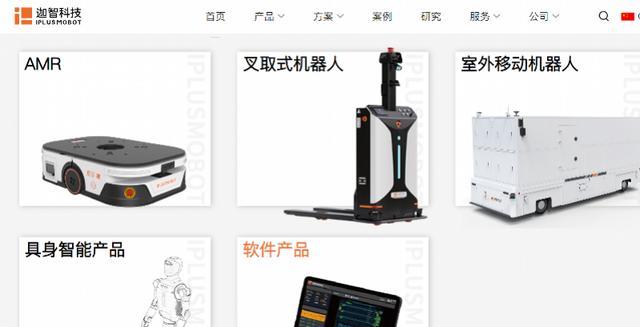
迦智科技是一家智能移动机器人提供商,致力于实现机器人在不同环境、不同行业、不同任务下的全场景应用,该公司主营产品有标准AMR、全向重载AMR、行业专业AMR、叉取式机器人等智能移动机器人,具身机器人控制器、移动操作机器人、具身机器人移动底盘等具身智能机器人产品以及负责多个机器人的实时协调及管理的高智能集中式大规模集群调度系統CLOUDIA等软件产品。
迦智科技上述主营产品的主要销售模式,主要为定制化、重投入的项目制形式。招股书显示,该公司根据运营需求及应用场景,向客户提供量身定制的机器人解决方案,通过模块化的硬件设计及软硬件系统间的灵活调配,为客户装配及部署定制化解决方案。
简而言之,项目制驱动下的机器人解决方案,是迦智科技主要业务模式和主要收入来源。2023—2025年,该公司分别有70.5%、84.9%、82.8%的收入来自机器人解决方案,其余部分则来自机器人产品、配件销售及其他。
2023—2025年,迦智科技的营收分别为7495.0万元、1.15亿元、2.66亿元,销售毛利率不足30%。而同期,该公司销售及分销开支的费用率超22%,行政开支的费用率超11%,研发开支的费用率超19%。
不难发现,过去三年,受制于毛利率不足30%但费用支出合计占营收的比例远超30%,迦智科技持续亏损,对应净利润分别为-1.14亿元、-1.18亿元、-9973.0万元,剔除股份支付、上市开支、赎回金融负债之融资成本等项目后的经调整净利润分别为-7845.3万元、-7843.6万元、-4420.6万元,整体呈现收入高增长、亏损额逐年减少的趋势。
然而,2026年上半年,迦智科技不但营收增速大幅下滑,净利润亏损额也不减反增。
招股书显示,2026年上半年, 迦智科技实现营收1.69亿元,同比增长25.33%,2023—2025年该公司营收复合增速达88.22%。同期,该公司净利润、经调整净利润分别为-6370.2万元、-1863.3万元,较上年同期净利润-3841.1万元、经调整净利润-1718.2万元,亏损额分别扩大了2529.1万元、145.1万元。
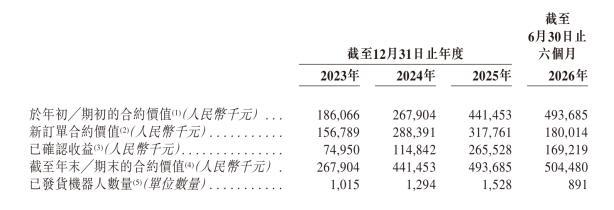
究其原因,或因迦智科技的新项目订单的增长速度放缓。招股书显示,2025年,迦智科技营收同比增长131.2%,同期新增订单仅从2.88亿元增长10.2%至3.18亿元。这意味着,该公司当年的收入爆发很大程度上来自前期积压订单的集中交付验收,而非新增市场需求的同步扩张。
截至2026年6月末,迦智科技在手合同金额5.04亿元,较2025年末仅微增2.2%。该公司新订单增速大幅放缓,营收增长持续性将面临直接考验。
客户F既是客户也是供应商,对其账期倒挂
在收入增速大幅下滑背后,迦智科技的客户集中度却快速提升,业务增长更依赖来自大客户的订单。2023—2026年上半年,该公司来自前五大客户的收入占比分别为21.6%、44.0%、55.7%、55.2%,客户集中度快速提升且在过去一年半超55%收入来自前五大客户。
其中,客户F是迦智科技2024—2026年上半年的最大客户,但同时也是迦智科技的供应商F,为该公司重叠的客户与供应商。迦智科技向客户F销售机器人解决方案,又向其采购机械零部件及机电标准件等原材料及制造服务。
但蹊跷的是,迦智科技对客户F的信用账期较其他大客户要宽松太多。招股书显示,客户F于2024—2026年晋级为该公司第一大客户,对应为迦智科技贡献16.5%、26.7%、16.4%的销售收入,迦智科技对其的信用账期长达180天。
但同期,迦智科技对其他前五大客户的信用账期最长都不超过90天。
而2024年,客户F同时也是迦智科技的第一大供应商F,对应采购占比达10.6%,而供应商F对迦智科技的信用账期仅30天。
这意味着,该年,迦智科技向供应商F支付采购款的周期仅为30天,但对其的销售收入则要拖至180天才能收到货款,存在账期倒挂情形。
迦智科技为何单独对客户F放宽信用期,是否存在向特定客户放宽信用期以虚增销售收入的情形,是否借销售—采购的循环交易形成资金循环体系,仍需要该公司进一步解释。
具身智能业务收入仅850万元,估值缺口待补
除了营收增长可持续存疑,大客户与供应商重叠下存在账期倒挂等情形,以毛利率为主要观察指标的盈利能力不足、难以打通商业化盈利路径,亦是迦智科技当前面临的核心挑战。
招股书显示,2023—2026年上半年,迦智科技的销售毛利率分别为19.7%、24.2%、29.7%、29.4%,而以AMR仓储机器人为主营业务的可比上市公司极智嘉(2590.HK)过去两年半的销售毛利率均超35%。
对此,迦智科技在招股书中解释,由于早期机器人解决方案项目的交付方法不成熟,且复杂工业环境下的调试周期较长,叠加早期缺乏规模效应、供应商多元化效应导致单位组件成本较高,以及为了在关键行业垂直领域获得首个项目以建立标杆客户而采取的定价策略,使得项目以较低的毛利率交付。
不难发现,迦智科技在项目制业务模式下,项目周期随着施工调试环境、客户验收进度等不同而存在较大差别,对应的项目人力成本在立项之初也并不好把控。
毛利率难以提升的另一个原因,则是迦智科技高毛利率的具身智能产品商业化进展不甚理想,销售收入偏低。
招股书显示,2024—2025年,迦智科技具身智能机器人解决方案的销售毛利率分别为43.3%、58%,具身智能机器人产品的销售毛利率分别为37.2%、44.7%。
然而,2023—2026年上半年,该公司具身智能机器人解决方案的销售收入分别为95.1万元、503.9万元、91.2万元,0万元,具身智能机器人产品的销售收入分别为97.0万元、24.1万元、630.1万元、850万元,合计分别为192.1万元、528万元、721.3万元、850万元,年度销售规模暂未超过1000万元,今年上半年则仅有850万元。
由于高毛利率的具身智能业务的商业化销售规模偏小,而其他以标准AMR及全向重载AMR、叉取式AMR等为主的解决方案及产品销售毛利率偏低,盈利能力不足且尚未打通稳定盈利路径,一级股权市场对迦智科技的整体估值评估或持谨慎态度。
招股书显示,迦智科技在递表港股前,先后累计完成了9轮融资,累计融资7.97亿元,但截至2026年1月最后一轮融资的投后总估值为21.3亿元。而可比公司极智嘉载IPO前最后一轮股权融资(E1轮),对应投后总估值高达150亿元。
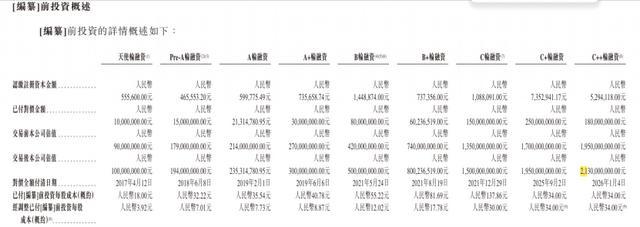
需注意的是,本次IPO,迦智科技拟按港交所18C已商业化特专科技企业申报上市。而港交所相关规定则显示,按18C已商业化特专科技企业在申报IPO首发上市时,其预期总市值应不低于40亿港元(约37亿元人民币)。
这意味着,迦智科技需要在发行阶段估值一次性提升约62%才能达到上市标准。该公司最终能否顺利闯关港股IPO?