IPO审2过2:博迈医疗、九目化学过会

文/梧桐数据中心
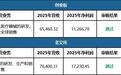
9月16日,IPO共审核2家公司(创业板、北交所各1家),2家均获通过。
单位:万元
注:净利润为扣非归母净利润
广东博迈医疗科技股份有限公司专注于高性能血管介入医疗器械的研发、生产及全球销售。萍乡博思迈直接持有公司28.82%的股份,系公司的控股股东;李斌合计控制公司35.31%股份,为公司的实控人。报告期内,公司营业收入分别为33,502.63万元、45,957.36万元和65,460.32万元,扣非归母净利润分别为2,592.16万元、6,659.71万元和11,266.78万元。
烟台九目化学股份有限公司主要从事OLED前端材料的研发、生产和销售。万润股份直接持有公司8,500万股股份,占公司总股本的45.33%,为公司控股股东;公司的实际控制人为中国节能,其通过万润股份间接控制公司45.33%股份,中国节能的出资人为国务院国有资产监督管理委员会。报告期内,公司营业收入分别为87,792.75万元、96,197.46万元、78,400.31万元和41745.00万元,扣非归母净利润分别为20,310.69万元、24,508.47万元、17,230.45万元和8,142.14万元。
一、广东博迈医疗科技股份有限公司
1、基本信息
公司专注于高性能血管介入医疗器械的研发、生产及全球销售,是全球行业内技术及产品领先的复杂血管疾病介入治疗解决方案提供商,同时也是国产血管介入球囊导管领域产销量领先的研发生产企业。
公司前身有限公司成立于2012年3月,2021年2月整体变更为股份公司。本次发行前总股本为5,782.0355万股。拥有7家境内控股子公司、7家境外子公司、3家参股公司。截至2025年12月末,员工总计1,375人。
2、控股股东、实际控制人
萍乡博思迈直接持有公司28.82%的股份,系公司的控股股东。
李斌通过萍乡博思迈、新博伟业、新博时代、新博共享、新博智享合计间接持有博迈医疗21.43%股份,通过担任萍乡博思迈、新博伟业的执行事务合伙人合计控制发行人35.31%股份。同时,李斌自公司博迈有限设立以来,一直担任博迈有限及博迈医疗的执行董事或董事长,并参与公司的生产经营活动,对公司的经营决策有重要影响。因此,博迈医疗的实际控制人为李斌。
3、报告期业绩
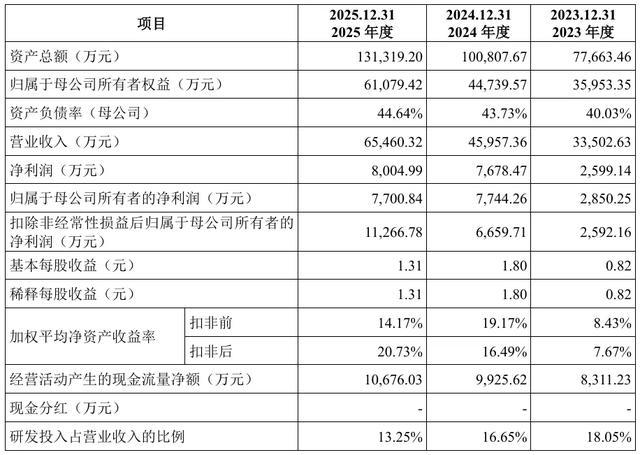
报告期内,公司营业收入分别为33,502.63万元、45,957.36万元和65,460.32万元,扣非归母净利润分别为2,592.16万元、6,659.71万元和11,266.78万元。
4、选择的上市标准
公司选择的具体上市标准为《股票上市规则》第二章第2.1.2规定的第(二)条:“预计市值不低于15亿元,最近一年净利润为正且营业收入不低于4亿元”。
5、上市委会议现场问询的主要问题
请发行人代表:结合报告期境内外主要经销商采购、销售、退货、各经销商之间调货情况,以及集采续期风险、集采对产品价格及毛利率影响等,说明经销收入的真实性、准确性,期后业绩的可持续性,相关风险是否已充分披露。请保荐人代表发表明确意见。
二、烟台九目化学股份有限公司
1、基本信息
公司主要从事OLED前端材料的研发、生产和销售,主要产品包括OLED升华前材料、OLED中间体等功能性材料。
公司前身有限公司成立于2005年9月,2019年11月整体变更为股份公司,2025年3月18日起在全国股转系统挂牌公开转让,所处层级为创新层。本次发行前总股本为18,750万股。无控股子公司、参股公司。截至2026年6月末,员工总计1,106人。
2、控股股东、实际控制人
万润股份直接持有公司8,500万股股份,占公司总股本的45.33%,为公司控股股东。
公司的实际控制人为中国节能,其通过万润股份间接控制公司45.33%股份。中国节能的出资人为国务院国有资产监督管理委员会。
3、报告期业绩
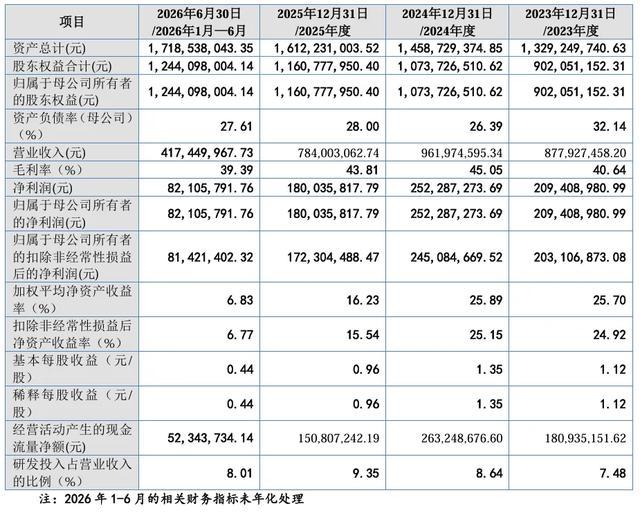
报告期内,公司营业收入分别为87,792.75万元、96,197.46万元、78,400.31万元和41745.00万元,扣非归母净利润分别为20,310.69万元、24,508.47万元、17,230.45万元和8,142.14万元。
4、选择的上市标准
发行人选择《北京证券交易所股票上市规则》第2.1.3条第一款第(一)项规定的上市标准:“预计市值不低于2亿元,最近两年净利润均不低于1,500万元且加权平均净资产收益率平均不低于8%,或者最近一年净利润不低于2,500万元且加权平均净资产收益率不低于8%”。
5、审议会议提出问询的主要问题
关于经营业绩稳定性。请发行人:(1)说明营业成本增速高于营业收入的具体原因;结合对主要客户的议价能力,说明经营业绩是否存在持续下滑的风险。(2)说明在产品定制化程度较高、迭代较快的情况下,无订单对应的库存商品和自制半成品存货跌价准备计提的充分性及其对经营业绩的影响。请保荐机构及申报会计师核查并发表明确意见。