
时创意,存储周期的“裸泳者”

2026年下半年,深交所受理了深圳市时创意电子股份有限公司的创业板IPO申请,保荐机构为中信证券,拟募资18.42亿元。
这家公司身上贴着一个不太常见的标签:从玩具代工起家。掌舵人倪黄忠,1979年生于安徽黄山,2003年南下深圳,在一家玩具企业从工程师做到工程经理。2008年金融危机中离职创业,时创意由此诞生,早期做的就是玩具代工。
此后十年,倪黄忠完成了两次关键转型。2010年前后砍掉大部分产品线,主攻LED驱动电源和U盘贴牌制造;2013年战略性切入存储器领域,从此扎根存储赛道。
从玩具工程师到存储芯片公司创始人,倪黄忠完成了一次跨度极大的跨界。而2025年的业绩数据,让这次跨界看起来无比正确——营收42.71亿元,同比增长92.5%;扣非归母净利润5.61亿元,同比暴增2571%。
但存储行业历来是强周期波动与供需博弈的修罗场。时创意此次IPO,恰恰发生在超级周期的顶点。看懂这家公司的招股书,需要同时看懂两件事:它靠什么赚到了钱,以及它赚到的钱,有多少是周期的馈赠。
——
玩具工程师的两次转身
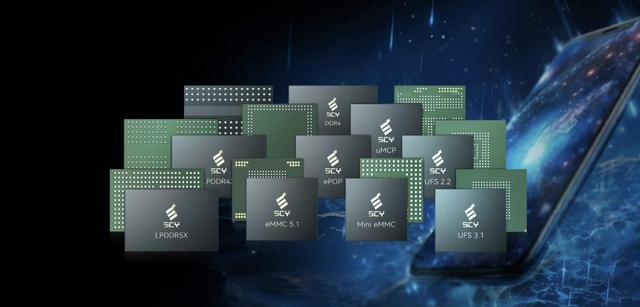
时创意在招股书中的自我定位,是国内少数具备从存储芯片封装到产品制造能力的独立存储芯片模组厂商。产品分为嵌入式存储芯片和存储模组两大类,覆盖eMMC、UFS、LPDDR5X/4X、ePOP等产品形态,广泛应用于智能手机、AI PC、智能平板、汽车应用、全景相机、机器人等领域。
在下游客户方面,其产品已应用于中兴通讯、TCL、荣耀、诺基亚、传音等手机品牌;PC领域则覆盖惠普、联想、华硕、宏碁、戴尔、小米等国际龙头。
在供应链端,时创意与美光、长江存储等国内外存储巨头建立了长期合作关系。其商业模式清晰:向上游采购NAND Flash晶圆及芯片、DRAM晶圆及芯片、主控晶圆及芯片等核心原材料,在深圳自有智能制造基地进行封测制造,再通过直销与经销相结合的方式销售给终端客户。
这种模式的关键变量,是上游晶圆的价格。时创意2025年的业绩爆发,本质上是一次周期红利的集中兑现。2025年下半年以来,存储芯片行业进入超级周期,DRAM和NAND价格持续暴涨。时创意作为模组厂商,低价库存的原材料在涨价周期中转化为高毛利产品,毛利率从2023年的11.30%跃升至2025年的24.88%。
赚的是周期的钱,不是能力的钱。这句话放在时创意身上,不算苛刻。
——
暴增背后,三个需要回答的问题
业绩数字很漂亮,但招股书里同时暴露了几个无法回避的问题。
第一个问题:钱去哪了?
2023年至2025年,时创意经营活动现金流净额分别为-5.99亿元、-1.74亿元和-1.32亿元,连续三年为负。公司解释为“为保持对客户的快速响应,针对下游需求增加了原材料备货采购”。翻译一下:赚到的利润,大部分变成了仓库里的原材料和成品。
2025年末,公司存货23.58亿元,同比翻倍,占总资产约58%。近六成的资产是存货,这在存储行业上行期是“战略备货”,在下行期就是“堰塞湖”。存储芯片价格一旦转头向下,这批存货的减值风险将直接冲击利润表。
第二个问题:谁在赚钱?
报告期内,公司前副总经理陈伟同实际控制的酷米(香港)、深圳酷米、深圳锟金等公司曾是时创意的重要经销商。2023年及2024年,关联销售金额分别高达6378.96万元和5448.53万元。
“前员工+经销商”的双重身份,本身就容易引发利益输送的质疑。而更严重的是,2024年8月,陈伟同因涉嫌走私普通货物犯罪被深圳市人民检察院批准逮捕;2026年3月,深圳市中级人民法院作出一审判决,截至招股书签署日判决尚未生效,陈伟同仍处于被羁押状态。
时创意在招股书中强调关联销售定价具有公允性,并称截至报告期末已停止向上述三家公司销售。但一名副总经理级别的核心人员因走私被羁押,这件事本身对一家拟上市公司的治理评估来说,就不是“已停止销售”四个字能翻过去的。
第三个问题:扩产卖给谁?
时创意此次募资18.42亿元,其中6.42亿元用于半导体存储器扩产项目。但招股书同时披露,2025年存储芯片封测产能利用率为87.44%,存储模组制造产能利用率为95.51%,尚有一定空闲产能。
在产能未完全饱和的情况下大规模募资扩产,合理性需要更充分的论证。时创意的解释是“现有产能已不能满足日益增长的市场需求”。但存储行业的需求是周期性的,上行期“供不应求”,下行期“产能过剩”,往往只隔着一个季度的距离。
存储模组厂商的核心能力不在制造环节,在对周期的判断和对库存的管理。上行期谁都能赚钱,考验的是下行期谁能不亏。扩产是容易的,穿越周期是困难的。
——
下一个周期的答案
时创意不是没有技术积累。截至2025年末,公司获得授权专利185项,其中发明专利17项,实用新型154项,软件著作权12项。在2025年国内独立存储厂商中,eMMC产品出货量约占12%,排名第四。
2022年以来,时创意先后完成了天使轮、A轮和B轮融资,小米产投领投的B轮金额达3.4亿元,合肥产投也在A轮入局。资本的选择,说明时创意在国产存储模组赛道中确实占据了一个位置。
但这个位置有多稳固,取决于一个更根本的问题:当存储价格从高点回落,当低价库存消耗殆尽,当上游晶圆采购成本重新回到高位,时创意还能不能保持当前的盈利能力?
2025年的5.61亿扣非净利润中,有多少来自产品结构的真实优化,有多少来自存货增值的会计效应,招股书没有拆开算。但一个有经验的投资者,会自己去拆。
存储行业的超级周期还在延续,但涨价的速度已经在放缓。时创意选择在这个节点冲刺IPO,时机上无可厚非。只是招股书里的存货占比、现金流状况和关联交易问题,会在交易所的问询环节被反复追问。
从玩具代工到存储模组,倪黄忠用了十七年完成了一次跨度极大的转身。但上市不是终点,是另一场考验的开始。存储周期的潮水退去时,才知道谁在裸泳。而时创意游得够不够快,答案不在招股书里,在下一个周期的价格曲线里。