
【打新必读】力勤资源估值分析,镍全产业链(深主板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
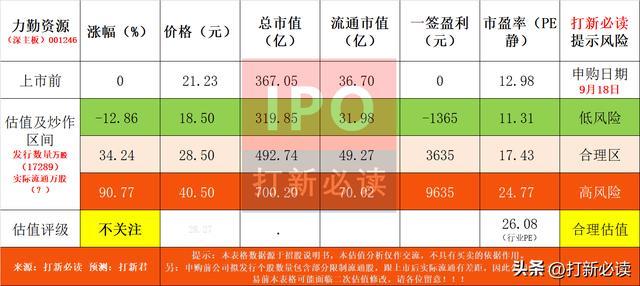
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
力勤资源(001246):勤资源是一家全球领先的镍全产业链服务商,公司从镍产品贸易起步,通过持续的产业链垂直整合,现已构建起覆盖镍产品贸易、镍产品生产与销售在内的一体化业务布局。公司成立于2009年,总部位于浙江宁波,2022年12月已在香港联交所上市(02245.HK),本次为“H回A”在深交所主板上市,系沪深主板全面实施注册制以来首家“H回A”IPO企业。
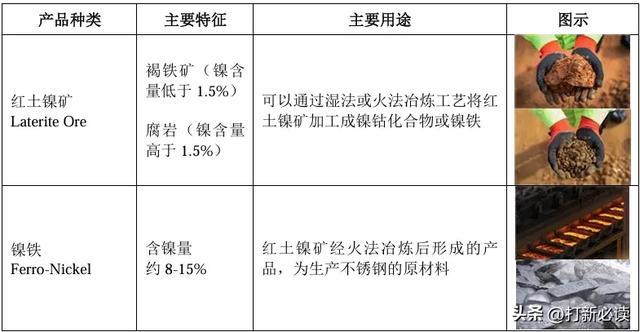
公司主营业务由镍产品贸易和镍产品生产与销售两大板块构成。在贸易端,公司是中国最大的镍矿贸易商,2024年镍产品贸易量位居全球第一,全球市场份额达10.4%,是第二名托克集团(6.0%)的1.7倍。在生产端,公司在印尼奥比岛构建了采矿、冶炼、物流、能源一体化的独立园区,形成了“湿法+火法”双工艺驱动的产业闭环。
公司产品与核心竞争力
公司产品覆盖镍产业链中下游,主要分为两大类:
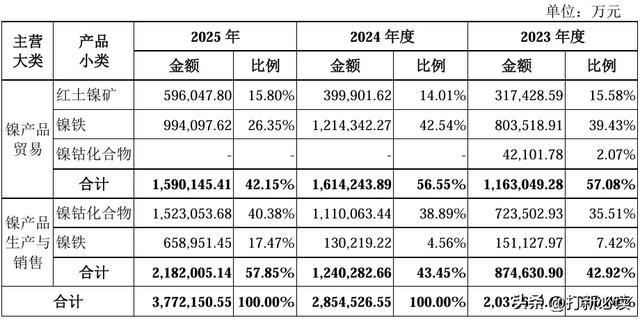
1:镍产品贸易(第一大收入来源,但占比逐年下降) 公司是中国最大的镍矿贸易商,镍矿年度贸易量持续超1,000万吨。2024年镍产品贸易量位居全球第一,相当于当年全球镍产品市场需求的10.4%;在中国镍矿市场,公司份额高达35.8%,稳居首位。贸易模式涵盖进口贸易、转口贸易和非国际贸易,灵活适应国际镍资源流通特点。2025年镍产品贸易收入159.01亿元,占主营业务收入的42.15%。
2:镍产品生产(增长引擎,占比持续提升) 公司核心生产阵地位于印尼奥比岛,截至2026年5月,控股的湿法冶炼项目产能达12万金属吨镍钴化合物,火法冶炼项目产能达18.5万金属吨镍铁,全部产线已全面投产,奥比岛产业园整体具备年产40万镍金属吨的产能规模。
公司最核心的竞争实力:
1:全球镍贸易龙头地位稳固 公司是中国最大的镍矿贸易商,掌控国内镍矿供应量的35.8%,镍产品贸易量2024年位居全球第一。公司上游供应商覆盖印尼和菲律宾主要镍矿开采商,与印尼合作伙伴的供应协议锁定20年,与菲律宾领先镍矿开采商合作超过十年,形成了难以复制的矿源护城河。
2:湿法冶炼技术全球领先 公司建设的印尼奥比岛湿法冶炼项目是印尼首个顺利投产的红土镍矿湿法项目,也是绿地项目中建设时间最短、达产时间最短的项目。截至2024年末,公司控股HPAL湿法冶炼项目产能全球市占率达19.7%,在印尼本地同类型项目中占比25.1%。公司是全球技术最先进、现金成本最低的镍钴化合物湿法冶炼项目之一。
3:一体化产业链协同效应 公司在印尼奥比岛构建了采矿、冶炼、物流、能源一体化独立园区,有效降低运营成本。本次募投项目进一步将产业链延伸至湿法渣资源化利用和MHP精炼深加工,形成“资源—冶炼—深加工—废渣利用”的完整闭环。
4:业绩增长强劲 2023至2025年,公司营收复合增速37.52%,归母净利润复合增速65.11%。2026年上半年,公司实现营收253.64亿元,同比增长39.8%;归母净利润27.38亿元,同比增长91.9%。
公司主要吸引投资者的亮点与风险点
亮点一:发行PE 12.98倍,估值折价极为显著。 发行PE 12.98倍,仅为行业平均26.08倍的49.8%,为可比公司平均19.78倍的65.6%。
亮点二:业绩爆发式增长,三年净利润复合增速65%。 2023-2025年营收从212.86亿元增长至402.55亿元,年复合增长率37.52%;归母净利润从10.01亿元增长至28.62亿元,年复合增长率65.11%。
亮点三:全球镍贸易量第一的稀缺龙头。 2024年镍产品贸易量全球市占率10.4%,中国市占率35.8%,均为第一。
亮点四:湿法冶炼技术领先,产能持续释放。 印尼奥比岛产业园整体具备年产40万镍金属吨的产能规模,湿法HPAL项目全球排名第二。
亮点五:2026年上半年业绩继续高增。 2026年上半年营收253.64亿元,同比增长39.77%;归母净利润27.38亿元,毛利率提升至25.35%,同比上升5.62个百分点。
风险一:与H股存在约31%的价差。 按9月16日H股收盘价17.14港元计算,H股较A股发行价折让约31%。A股投资者以高于H股约45%的价格买入,存在AH估值收敛的风险。
风险二:印尼依赖度高,产业政策风险显著。 公司核心产能和资源均集中于印尼,若印尼进一步限制镍产品出口或调整产业政策,将对公司经营产生重大不利影响。2026年印尼镍矿配额目标大幅下调,当地矿企税负压力增加。
风险三:客户集中度持续攀升。 前五大客户销售占比从2023年的33.80%升至2025年的43.57%,核心客户依赖度增强。
风险四:募资低于原计划,存在资金缺口。 原计划募资40.47亿元,实际募资36.70亿元,缩水约9.3%。募投项目总投资需求超过实际募资额,存在资金缺口。
风险五:关联方既是第一大供应商又是重要客户。 公司存在关联方同时作为供应商和客户的复杂关系,引发了市场对公司治理和交易公允性的关注。
风险六:报告期内大额分红后仍募资。 公司在IPO前进行了大额分红,随后仍募资40.47亿元用于项目建设,引发市场质疑。
主营业务收入的主要构成
2025年,公司主营业务收入按产品类别可分为2大板块,分别为镍产品 贸易,2025年营收159.01亿,占比42.15%;镍产品 生产与销售 类营收218.2亿,占比57.85%。
基本财务数据:
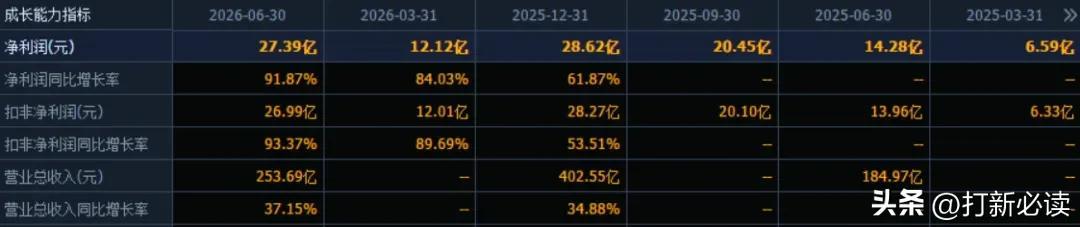
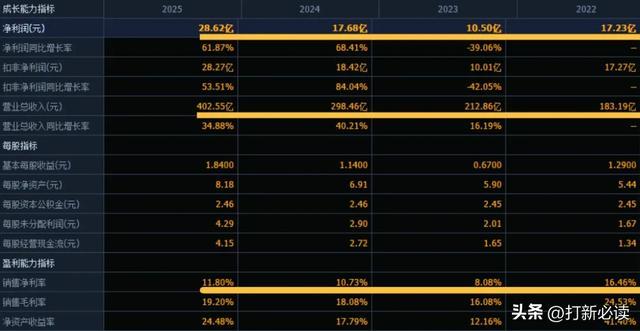
公司 2023-2025年分别实现营业收入212.86亿元/298.46亿元/402.55亿元,增长率依次为16.19%/40.21%/34.88%;实现归母净利润10.50亿元/17.68亿元/28.62亿元,增长率依次为-39.06%/68.41%/61.87%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
营收端持续高增: 2023-2025年营收从212.86亿元增长至402.55亿元,三年复合增长率37.52%。2026年上半年营收253.64亿元,同比增长39.77%,增长动能持续强劲。受益于印尼奥比岛湿法和火法冶炼项目陆续投产,镍产品销量逐年上升。
利润端增速更猛: 归母净利润从2023年的10.01亿元跃升至2025年的28.62亿元,三年复合增长率65.11%。2026年上半年归母净利润27.38亿元,同比增长91.87%,增速进一步加快。
毛利率持续提升: 综合毛利率从2023年的16.07%提升至2025年的19.17%,2026年上半年进一步跃升至25.35%,同比上升5.62个百分点。高毛利自产业务占比提高是核心驱动力,公司利润率逐年增长且处于可比公司上游水准。
盈利能力显著增强: 净利率从2023年的4.70%提升至2025年的11.79%,2026年上半年达17.29%。
资产规模快速扩张: 资产总额从2023年末的301.72亿元增长至2025年末的482.60亿元,增幅达60%。
根据管理层初步预测,2026年1月至9月归属于母公司所有者的净利润315,000.00万元-325,000.00万元,同比变动比例54%-58.89%。(信息 ||来源:2026-09-10 临时公告)
本此拟募资用途:
项目总投资资金40.47亿,其中20.62亿用于湿法渣资源化 示范项目、19.85亿用于MHP精炼 生产项目,具体项目如下:
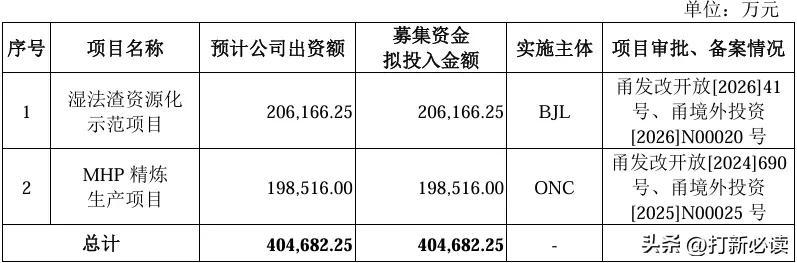
MHP精炼生产项目是本次募投的核心之一,将新增5万吨/年镍产能,还可转产用于电池三元前驱体的电池级硫酸镍和硫酸钴,强化动力电池赛道布局;另有新增71.38万吨/年炼钢生铁产能,面向印尼国内市场的基础设施建设需求。两个项目均计划于2028年一季度建成。
⚠️ 需特别注意的是:实际募资36.70亿元低于募投项目总投资需求40.47亿元,存在约3.77亿元的资金缺口。
行业发展与竞争格局
2025年全球镍市场规模约248.3亿美元,预计2026年将增长至280.1亿美元,年复合增长率12.8%。国际镍业研究组织(INSG)预计2026年全球镍需求量将攀升至375万吨,不锈钢与电动汽车电池两大核心下游领域构成增量主力。
需求结构: 不锈钢领域仍为镍的最大下游,新能源电池领域需求增速更快。预计2029年全球镍需求量将达493.6万金属吨,中国占全球总需求的比例达六成。中国镍需求由2024年190.9万吨预计增至2029年319.4万吨,CAGR达11%。中国镍需求占全球57.1%,但储量仅占全球的3.4%,供需错配显著。
供给格局: 全球红土镍矿主要分布在印尼、菲律宾、新喀里多尼亚等地区。印尼政府对红土镍矿实施出口禁令后,中资企业逐步将镍产品产能向印尼本地转移。2026年全球镍产量预计从2025年的388万吨收缩至372万吨,供给端收缩力度远超市场预期。
国内镍产品贸易行业集中度较高,少数公司拥有稳定镍矿资源。公司主要竞争对手包括华友钴业、格林美、盛屯矿业、中伟新材等。
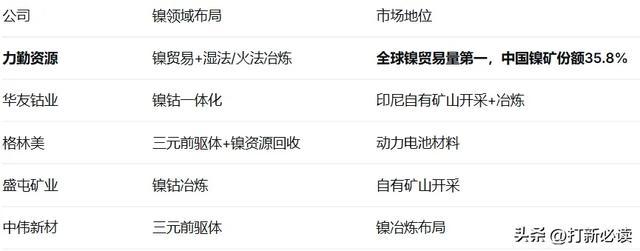
核心竞争壁垒:公司是中国最大的镍矿贸易商,拥有长期稳定的核心上游资源供应,镍产品贸易量于2024年位居全球第一,在全球稳定运行的HPAL湿法冶炼项目中排名第二。公司的差异化优势在于贸易规模壁垒+湿法冶炼技术领先+全产业链协同。
可比公司:同行业可比A股上市公司包括华友钴业(603799)、格林美(002340)、盛屯矿业(600711)、中伟新材(300919)。
结论:建议申购,后期建议不关注。力勤资源是全球镍产业链的稀缺龙头,A股发行PE低于行业及可比公司均值,具备一定的估值安全边际。但AH价差约31%、H股PE仅5-6倍,跨市场估值收敛压力显著。投资者需充分评估AH价差风险和印尼政策风险,理性看待打新收益预期。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。