
深市迎新!力勤资源明日申购!镍业龙头,中一签能赚多少?

2026年的A股打新市场,热度持续升温。据Wind数据,年内已上市的94只新股上市首日收盘悉数上涨,平均涨幅达279.22%,延续了自2025年以来的“零破发”态势。5月和6月更是打新收益的高峰期,首日平均涨幅分别高达499.99%和461.59%。在此背景下,深市主板即将迎来一只重量级新股——力勤资源(001246),定于9月18日网上申购。作为年内深市首单“H回A”项目,这家全球镍产业链龙头的登场,无疑吸引了众多投资者的目光。
业绩高增:营收利润双双跃升
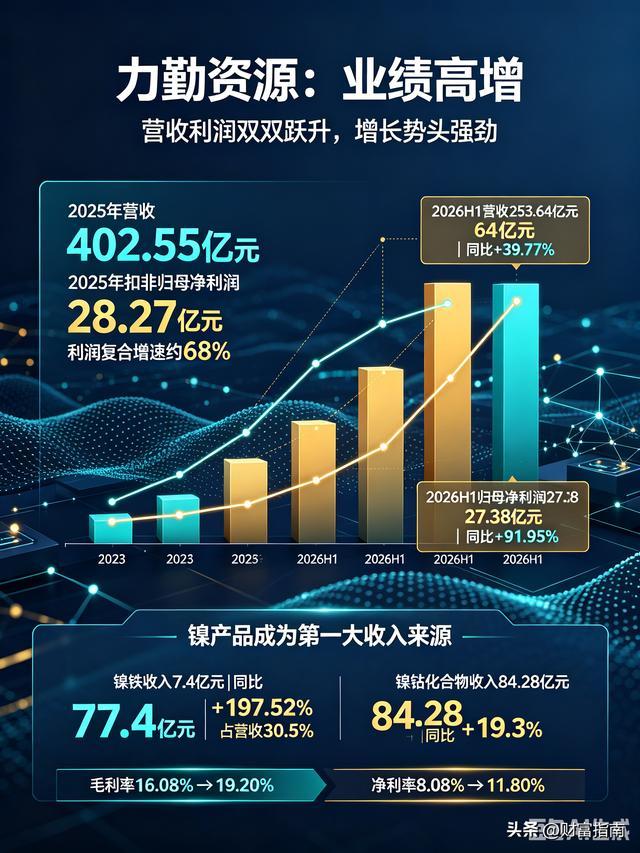
力勤资源的基本面数据相当扎实。2025年全年,公司实现营业收入402.55亿元,扣非归母净利润28.27亿元,营收较2023年的212.86亿元增长近一倍,利润复合增速约68%。进入2026年,增长势头有增无减。公司2026年中期报告显示,上半年实现营业收入253.64亿元,同比增长39.77%;归母净利润27.38亿元,同比大幅增长91.95%。
分业务来看,镍产品生产板块已成为公司第一大收入来源。其中镍铁收入77.4亿元,同比猛增197.52%,占营收的30.5%;镍钴化合物收入84.28亿元,同比增长19.3%。公司毛利率从2023年的16.08%逐步提升至2025年的19.20%,净利率也从8.08%升至11.80%,盈利能力稳步增强。
行业地位:全球镍产业链的“链主”
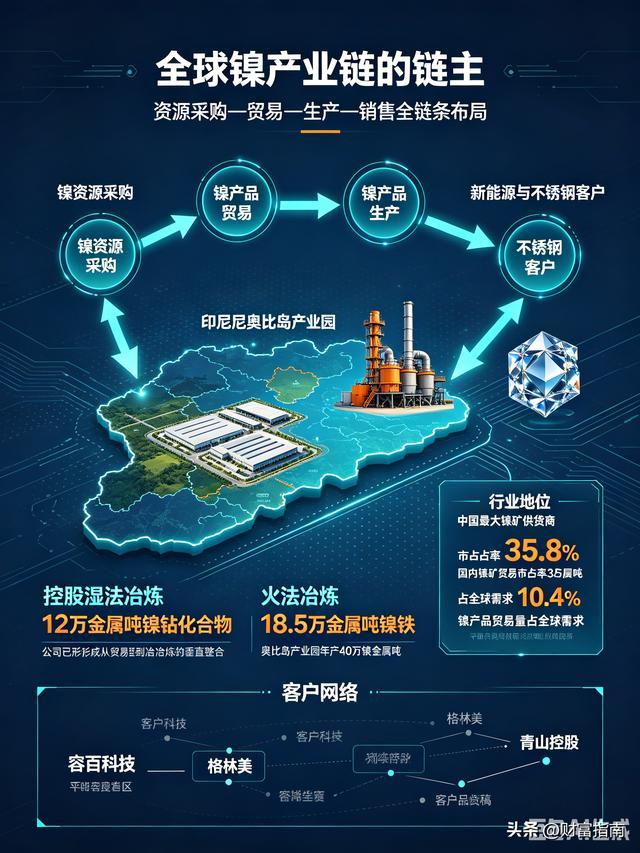
力勤资源并非简单的镍矿贸易商,而是完成了从贸易到冶炼的产业链垂直整合。公司业务覆盖镍资源采购、镍产品贸易以及镍产品的生产与销售全链条,核心生产基地位于印尼奥比岛。截至2026年5月,公司控股的湿法冶炼项目产能达12万金属吨镍钴化合物,火法冶炼项目产能达18.5万金属吨镍铁,奥比岛产业园整体具备年产40万镍金属吨的产能规模。
在贸易端,力勤资源是中国最大的镍矿供货商,国内镍矿贸易市占率达35.8%,镍产品贸易量相当于全球镍产品市场需求的10.4%。客户名单涵盖容百科技、格林美等新能源三元电池材料头部生产商,以及青山控股等大型不锈钢制造商。
风险隐忧:三方面问题值得关注
然而,亮眼的业绩和行业地位背后,力勤资源也面临几项不容忽视的风险。
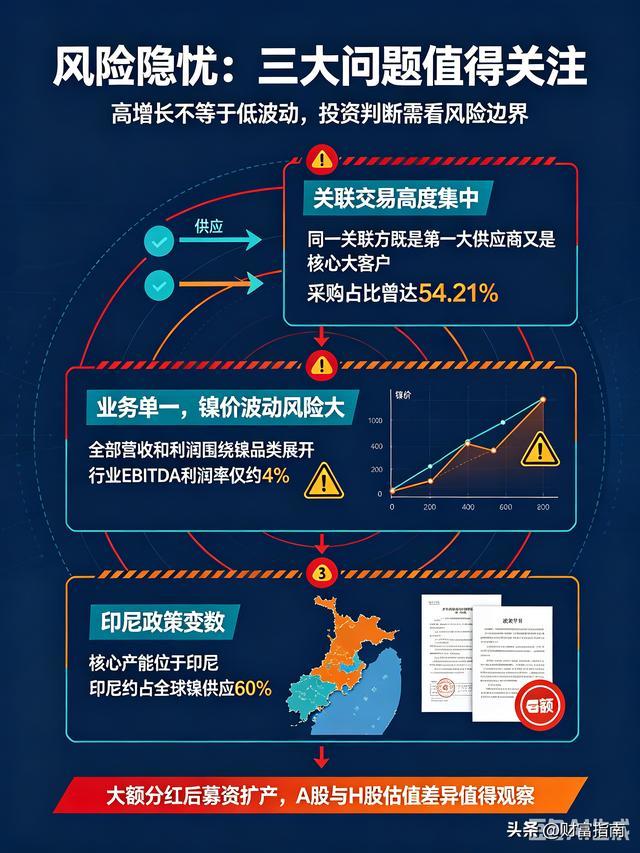
其一,关联交易高度集中。 公司供销两端深度绑定印尼合作伙伴控制的关联企业。报告期内,公司向该批关联企业采购金额分别为96.82亿元、107.53亿元和94.87亿元,占当期采购总额比例依次为54.21%、43.98%和29.17%。同一关联方既是第一大供应商又是核心大客户,业务独立性和交易公允性受到市场持续关注。
其二,业务高度单一,镍价波动风险大。 公司全部营收和利润均围绕镍品类展开,业绩对镍价走势高度敏感。当前镍市供需偏弱,印尼政策预期放宽和高位库存持续压制价格上行空间。伯恩斯坦研报将长期镍价预测下调至1.9万美元/吨,预计2026年、2027年均价分别为17282美元和18000美元/吨,行业当前EBITDA利润率仅为4%,远低于30%的长期均值。
其三,印尼政策变数构成核心变量。 力勤资源的核心产能全部位于印尼。2026年以来,印尼持续收紧镍矿开采政策,调整HPM镍矿定价规则,2027年度RKAB配额申报也已启动。印尼目前约占全球镍供应的60%,其政策走向对公司的生产经营和成本结构具有直接影响。此外,招股书还显示,报告期内公司累计现金分红超13亿元,账面货币资金接近百亿元,在此背景下仍募资40.47亿元扩产,形成“先大额分红、后上市融资”的态势,也引发了市场讨论。
打新虽热,理性仍需在线
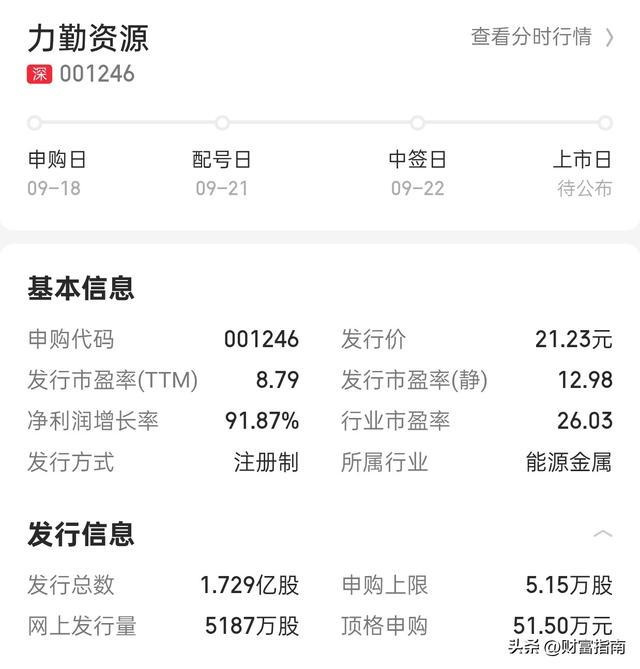
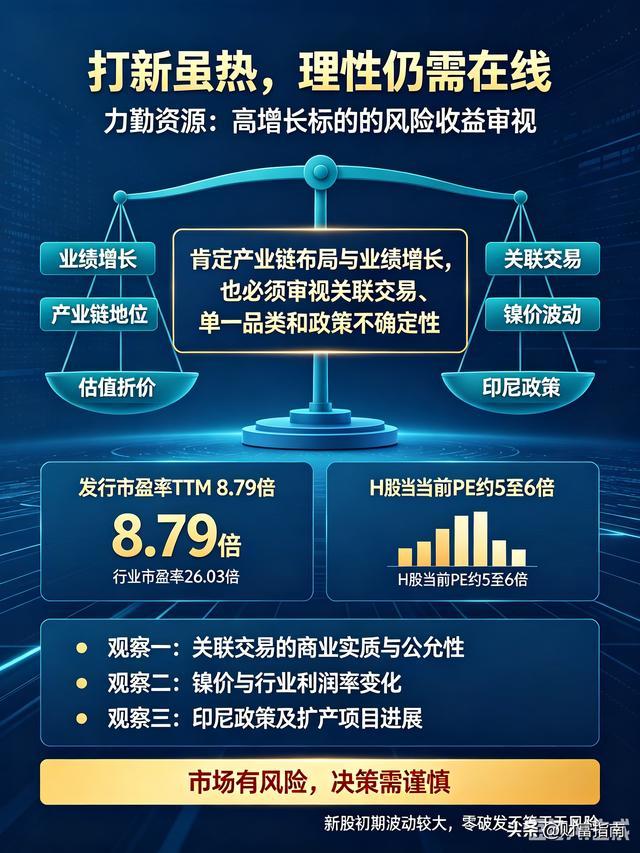
2026年新股市场“零破发”的表现确实提振了打新信心,年内已有部分新股在上市一段时间后出现破发情形,提示投资者新股上市初期的波动风险不容忽视。力勤资源发行市盈率(TTM)为8.79倍,低于26.03倍的行业市盈率,但其H股当前估值仅约5至6倍PE,A股发行定价如何平衡两地估值差异,仍需持续观察。
对于关注力勤资源的投资者而言,这家公司的产业链布局和业绩增长值得肯定,但关联交易的复杂性、单一品类依赖以及印尼政策的不确定性,同样是做出任何判断前需要认真审视的因素。市场有风险,决策需谨慎。
免责声明:
【本文部分图片由AI辅助生成,本文素材源于网络,部分源于AI生成,逻辑思路均为本人独立原创撰写,人工编辑修改。
AI仅为配图辅助工具,不属于纯AI批量低质生成内容,完全符合平台原创规范与发布规则;
股市有风险,投资需谨慎!本文仅为个人观点分享,不构成任何股票买卖、投资建议。如有任何侵权问题,请及时联系作者,将第一时间处理删除。】