
九目化学北交所上市过审,公司最大客户为三星

泰山财经记者 林俊洁
9月16日,烟台九目化学股份有限公司(下称“九目化学”)北交所上市申请通过上市委员会审核。作为全球OLED前端材料领域的领军企业,九目化学此次闯关北交所历时近一年,期间历经两轮监管审核问询。与此同时,公司2026年上半年营业收入重拾增长。公司后续发展规划及业绩增长可持续性备受关注。
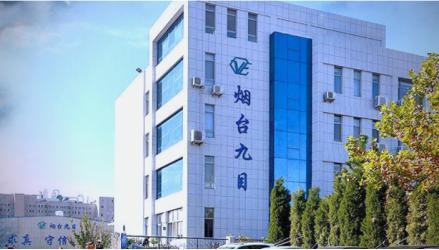
回溯公司上市历程,2025年9月11日,九目化学向北交所报送上市申报材料;同年9月18日上市申请正式获受理;2025年10月15日,公司收到北交所首轮审核问询函。
2026年3月11日,北交所出具第二轮审核问询函。审核期间,因经审计的财务报表有效期届满,公司分别于2026年3月、6月两次申请中止审核,完成财务数据更新后,于6月29日、9月2日两次恢复审核。直至本次上市申请通过审核,公司上市进程历时将近一年。
九目化学成立于2005年9月,2019年11月整体变更为股份有限公司,2025年3月18日在全国中小企业股份转让系统挂牌并进入创新层,法定代表人为崔阳林,公司注册资本为1.88亿元。万润股份(002643.SZ)持股45.33%,为九目化学控股股东。截至2026年6月末,公司资产规模17.19亿元,净资产总额为12.44亿元。
主营业务层面,九目化学专注于OLED前端材料的研发、生产与销售,核心产品涵盖OLED升华前材料、OLED中间体两大类,所处OLED产业属于国家战略性新兴产业。
市场地位方面,根据行业咨询机构测算,2025年,九目化学在全球OLED前端材料市场占有率约18%,处于全球行业领先梯队。公司下游客户覆盖三星SDI、杜邦集团、出光兴产、默克集团、LG化学、德山集团等全球主流OLED终端材料厂商。
业绩方面,2023年至2025年,公司分别实现营业收入8.78亿元、9.62亿元、7.84亿元,同比增速分别为24.42%、9.57%、-18.50%;同期归母净利润分别为2.09亿元、2.52亿元、1.80亿元,同比增速分别为2.48%、20.48%、-28.64%。2025年受全球消费电子需求波动、下游客户去库存、产品价格调整等因素影响,公司营收与利润出现阶段性下滑。
2026年上半年九目化学实现营业收入4.17亿元,同比增长9.81%;归母净利润0.82亿元,同比下降11.96%,营收端重回增长区间。
对于2026年上半年营收修复、利润仍承压的原因,九目化学在招股书中说明,收入增长主要得益于下游客户库存消化以及国内8.6代OLED产线加速建设带来的需求回升;利润端下滑主要受美元贬值、部分原材料价格上涨等因素影响。
记者注意到,公司在客户结构集中度、境外销售收入占比等方面存在投资者关注的经营风险。
据招股书,报告期内公司对第一大客户三星SDI的销售占比达50.69%,前五大客户合计收入占比83.65%,客户集中度处于较高水平;公司境外销售收入占比接近90%,主要以美元结算,地缘政治波动、贸易政策变化及汇率波动将直接影响经营业绩;各期末存货账面价值占流动资产比例维持在60%以上,若下游需求发生变化,公司存货面临减值风险。
与此同时,九目化学本次IPO募资金额较最初申报方案出现较大调整。公司最初拟募集资金约11.5亿元,最新申报方案中募资金额缩减至约5.22亿元,缩减幅度约54.6%;同时取消原研发中心建设项目,募集资金将全部投向“OLED显示材料及其他功能性材料项目(二期)”。
公司表示,募资调整系结合当前市场环境、公司实际经营需求与战略规划作出的优化安排,将资源集中于主业产能扩张,以匹配下游OLED面板产能向国内转移的产业趋势,提升核心产品的供应能力。
针对业绩增长的可持续性以及公司后续发展规划等问题,泰山财经记者向九目化学投资者关系邮箱发去邮件了解相关情况,截至发稿,暂未收到公司方面的回复。