
森峰激光闯注册关,7成收入靠海外,背负对赌的李峰西夫妇背水一战

来源:子弹财经
激光加工装备是高端制造的“工业手术刀”,大族激光、华工科技等龙头牢牢占据国内产业高地,一批区域型中小激光设备厂商则另辟蹊径,把海外市场当成增长主战场。
济南森峰激光科技股份有限公司(简称“森峰激光”)就是其中一员。公司2007年成立,深耕激光切割、焊接等设备领域,产品远销上百个国家。
相比于出海,森峰激光的资本化进程坎坷颇多。2022年冲刺深交所创业板,过会后因现场督导问题主动撤回IPO申请材料,后续相关中介机构还遭深交所监管约谈。
时隔数年,森峰激光重启IPO,转战北交所,2026年8月完成过会、提交注册,迈入最后冲刺阶段。
二闯IPO背后,重重风险并未消散:实控人背负巨额回购压力,研发投入水平偏低,募投战略也充满矛盾,而资本市场会持续检验其真实底色。
1
二闯IPO,
李峰西夫妇面临巨额对赌
森峰激光由李峰西、李雷夫妇2007年创办,二人合计持股61.70%,是典型的“夫妻店”模式。
这是一家激光加工智能制造解决方案提供商,主要从事激光加工设备及智能制造生产线的研发、生产、销售及服务。
2025年,公司实现营收14.67亿元,其中主营业务收入13.17亿元,产品结构高度集中:激光加工设备贡献10.70亿元,占比81.23%;智能制造生产线2.09亿元,占比15.89%;激光熔覆服务仅3799万元,占比2.89%。
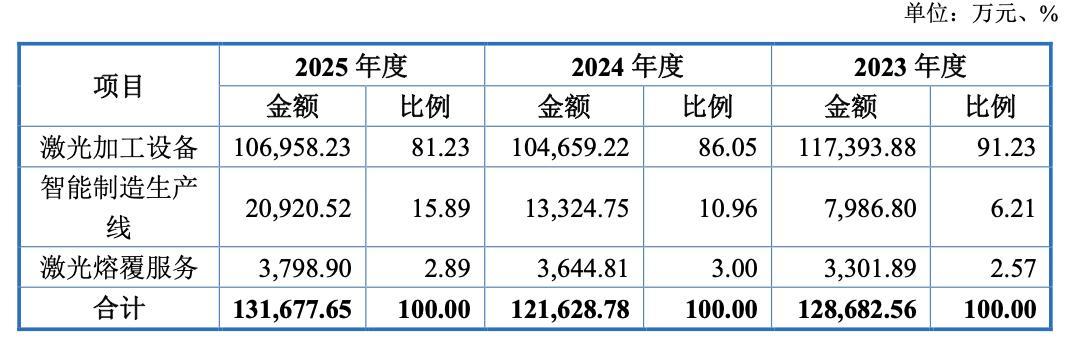
图 / 招股书
其中,激光加工设备是基本盘,智能制造生产线虽从2023年的7986.8万元增至2.09亿元,增速可观,但体量尚不足以形成第二增长曲线。
从行业竞争格局看,森峰激光与头部企业存在较大差距。其中,大族激光2025年营收187.59亿元,华工科技2025年营收143.55亿元,均远超森峰激光的14.67亿元。
根据《2025中国激光产业发展报告》统计数据,森峰激光2024年在中国市场(含出口)销售激光切割成套设备市场份额占比为4.2%,而行业前十强企业合计占据58.4%的市场份额。
这一数据反映出行业呈现头部集中、大量中小厂商并存的竞争格局,森峰激光占据份额偏低,在行业下行周期中,会面临较大的竞争压力。
从过往资本闯关的经历来看,森峰激光并不顺遂:2022年6月曾经申报深交所创业板,2023年8月过会,却在注册阶段被现场督导;2025年1月,公司撤回上市申请。
2025年11月28日,深交所还发布监管函,对森峰激光的保代曹冬、曹文轩及两名签字会计师采取约见谈话的自律监管措施,直指“境外经销收入核查不到位”“资金流水核查不审慎”。
此次赴北交所IPO,被罚的保代曹冬仍担任签字保荐代表人,曹文轩为项目组成员,属于“带罚上阵”。
比监管函更棘手的,是悬在实控人头上的股份回购对赌。
2025年3月至5月,济南园梦、深创投、山东红土等多名股东与李峰西、李雷签署补充协议,约定若公司自新三板挂牌起18个月内未提交上市申请、或申请被否决/主动撤回,这些股东有权要求实控人按10%或12%的回报率回购股权。
按2026年12月31日兑付口径静态测算,回购本息合计约1.46亿元。
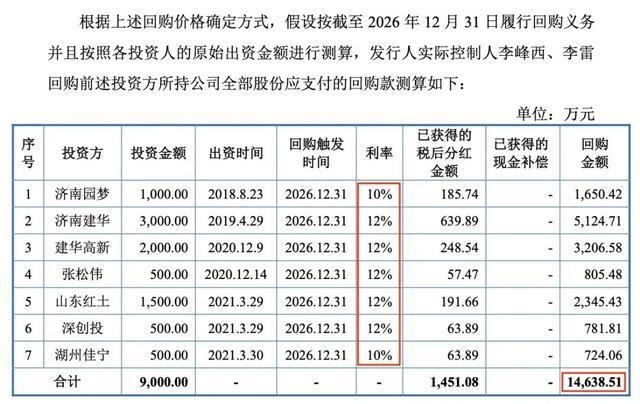
图 / 森峰激光问询回复文件
据森峰激光披露,李峰西、李雷夫妇名下房产、存款、理财等可变现资产合计约4300万元,资金缺口超1亿元。一旦IPO注册失败触发回购,李峰西夫妇要么转让股权,要么依赖公司分红补足。
此次IPO,森峰激光只能背水一战。
2
业绩预增救场,
重销售、轻研发?
从业绩情况看,森峰激光的基本面并不稳定。
2023至2025年,公司营业收入分别为13.30亿元、12.96亿元、14.67亿元,2024年同比下滑2.5%,2025年同比回升13.16%,出现震荡。
同期,其归母净利润从1.08亿元连续两年下滑,到2025年时已经降至0.98亿元,持续承压。
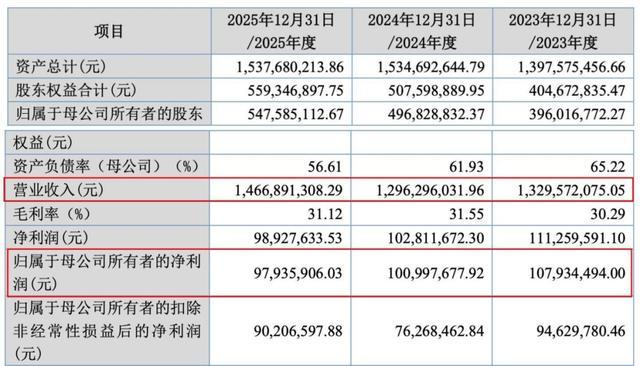
图 / 招股书
森峰激光预计,2026年前三季度,公司营收区间为11.6亿元至12.1亿元,同比增长10.30%至15.06%,归母净利润0.8亿元至0.91亿元,同比增长19.81%至36.29%,营收、利润双双回暖。
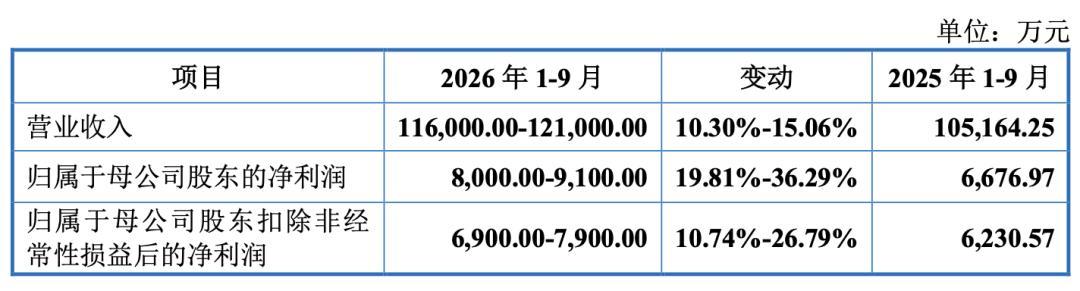
图 / 招股书
但仔细拆分可以发现,森峰激光2026年前三季度的扣非净利润预计0.69亿元至0.79亿元,同比增速仅10.74%至26.79%,比归母净利润增速低了约9个百分点。
非经常性损益在归母净利润中的占比,是衡量利润成色的试金石。这一占比越高,说明利润回暖越依赖非经常性损益,而非主营业务的内生改善,可持续性也就越值得警惕。
那么,非经常性损益的增量来自哪里?2026年上半年,森峰激光所获其他收益(主要是政府补助)同比大增244.25%,信用减值损失同比收窄逾五成,两项合计释放利润增量超过1500万元。
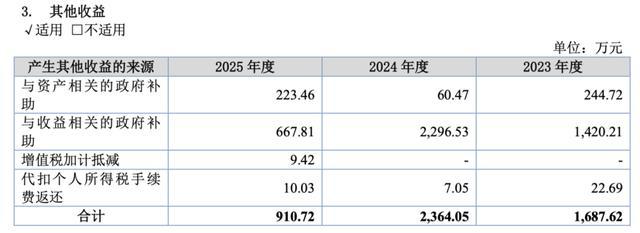
图 / 招股书
在森峰激光,其他收益的规模一直剧烈震荡:2024年2364.05万元,2025年骤降至910.72万元,2026年上半年又增至1035.80万元。
而2026年上半年的信用减值损失收窄,主要是上期对烁燊新能源货款全额计提坏账、形成高基数,并非本期回款改善。
2023年末至2026年6月末,公司应收账款从1.07亿元膨胀至2.74亿元;2023年至2025年的周转率从15.32降至7.04。
截至2025年末,公司信用期外占比达38.20%。信用减值回落只是基数效应,坏账压力并未实质缓释。
未来如何提升主营业务的内生能力,而不是依赖非经常性损益改善净利润,会是森峰激光的重要经营课题之一。
另外,在业绩波动之时,森峰激光在销售、研发上的投入并不对等。
2025年,森峰激光的研发费用率仅4.69%,同行可比公司的平均值高达9.68%;同期销售费用率却达到13.17%,高于同行可比公司的平均值的4.93%。
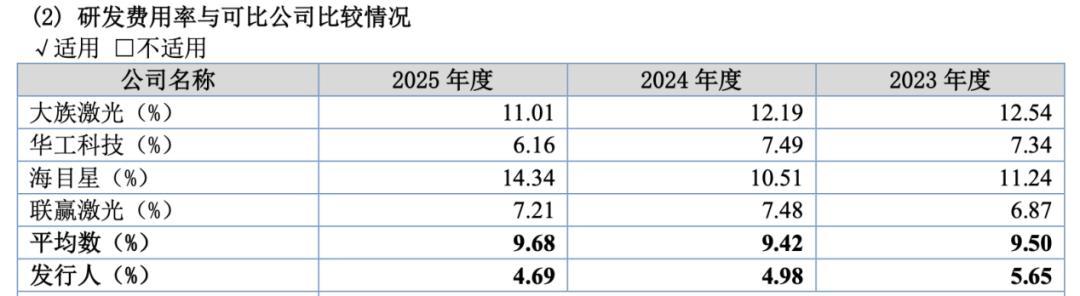
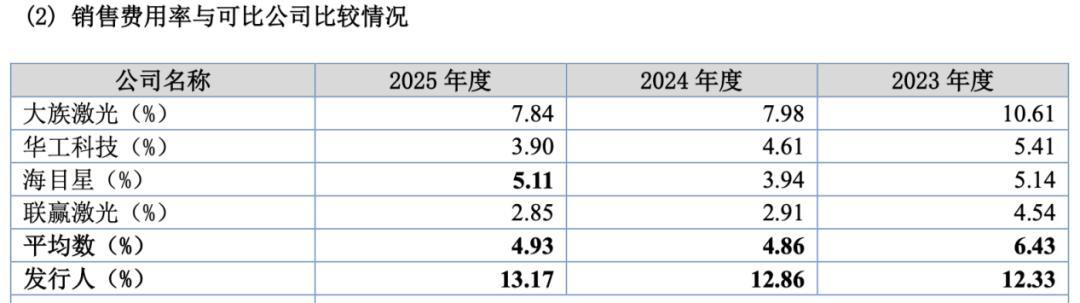
图 / 招股书
2025年森峰激光的销售费用为1.93亿元、研发费用则是6885.95万元,销售费用约为研发费用的2.8倍,较2023年的2.18倍有所扩大,可见森峰激光的资源越来越向销售端倾斜,技术研发投入占比较低。
激光装备赛道技术迭代节奏快,超高功率切割、激光熔覆等产品持续迭代,公司若想在业内获得持续的竞争力,未来仍需要加大技术研发投入。
3
先分红后拟募资补流,
八成募资投向
萎缩的国内市场
本次IPO,森峰激光计划募资3.52亿元,其中2.91亿元投向“激光加工设备全产业链智能制造项目(二期)”,占比超过八成。
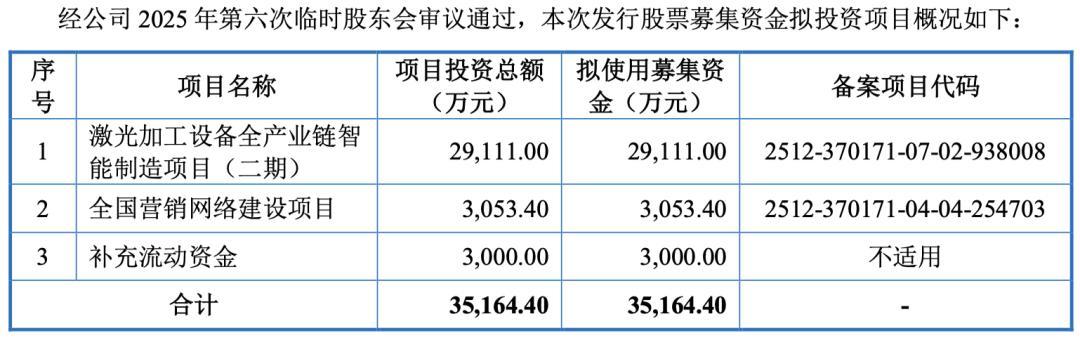
图 / 招股书
该项目建成达产后,将新增激光加工设备、智能制造生产线产能2330台/年,完全达产后预计年新增境内收入3.3亿元以上——而公司2025年境内收入为3.31亿元。
换言之,这个募投项目要再造一个与当前境内业务体量相当的产能。
但境内业务的走势与这个目标形成了鲜明反差。2023至2025年,公司境内收入从4.38亿元下滑至3.31亿元,三年降幅约24%,2025年境内毛利率仅19.08%。
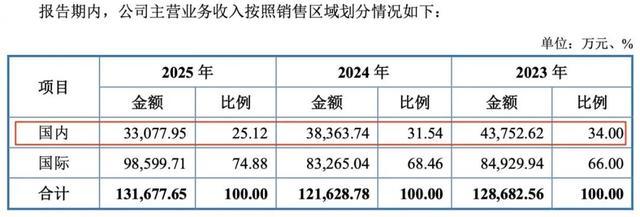
图 / 招股书
同期,境内销售人员从101人缩减至81人,渠道端已在收缩。公司逆势翻倍扩产,产能消化合理性进一步存疑。
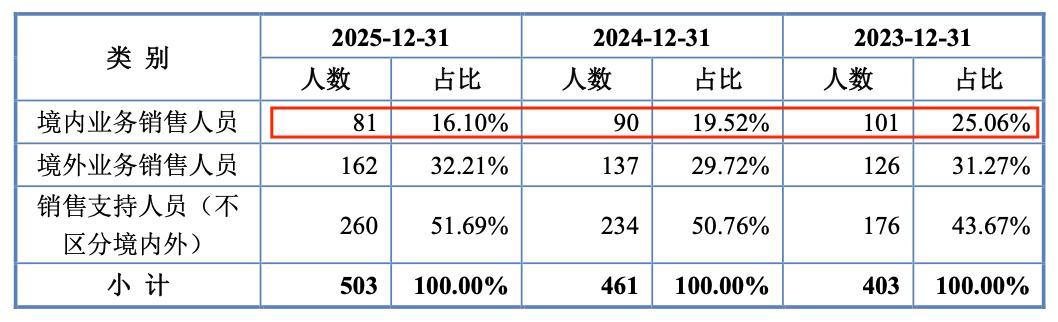
图 / 森峰激光问询回复文件
更关键的是,2025年下半年,公司已在美国休斯顿设立生产基地并推进投产前期准备工作,截至目前已开展小批量组装生产。
而海外才是森峰激光真正的增长引擎——2025年境外收入占比达74.88%,毛利率36.08%,贡献了绝大部分营收和利润。
但招股书对二期项目的定位明确锚定境内市场,而非全球产能补充。在海外已有产能布局的情况下,为何还要用超过八成的募集资金在国内扩产,值得追问。
募投项目本身的硬伤同样突出。截至招股书签署日,森峰激光的二期项目尚未取得土地使用权,仅签署了土地预留协议,尚未进入建设用地招拍挂程序。
二期项目总投资2.91亿元,其中固定资产投资2.24亿元,完全投产后预计每年新增折旧摊销2193.52万元,占公司2025年度净利润的22.17%。若产能消化不及预期,这笔刚性折旧将直接侵蚀利润。
除此之外,森峰激光的募资补流安排也令市场困惑。
IPO前,公司曾在2025年实施大额现金分红4998.90万元,实控人夫妇按持股比例税前分得约3084万元。
分红之后,公司又计划将3000万元募集资金用于补充流动资金。对此,公司解释补流是为“不新增有息债务、优化财务结构”。
森峰激光自身的资产负债率已高于同行,2023年至2025年各期末分别为71.04%、66.93%、63.62%,流动比率、速动比率均低于可比公司均值,偿债能力弱于同行。
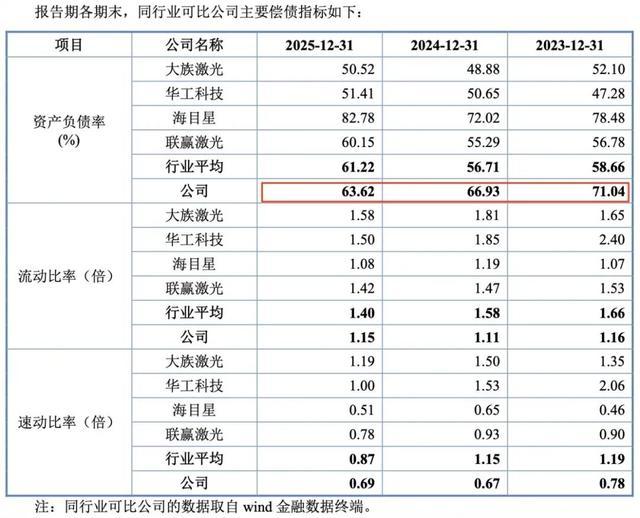
图 / 招股书
但既有优化债务需求,为何分红近5000万元,再去资本市场募资补流3000万元?对此,「子弹财经」向森峰激光发去采访函,截至发稿前未有回复。
纵观森峰激光二度IPO之路,公司凭借海外渠道红利占据一席之地,但核心短板始终未根治:核心原材料依赖外购、主业增长乏力、研发投入薄弱,以及实控人头顶对赌压力,倒逼公司为了上市,放手一搏。
*文中题图来自:森峰激光官网。