上市半年,“中年男人的泡泡玛特”怎么样了?

9月16日,杭州铜师傅文创(集团)股份有限公司(下称“铜师傅”)发布2026中期报告全文,这是今年3月公司上市以来发布的首份中期报告。顶着“中年男人的泡泡玛特”标签,这份半年成绩单如何?
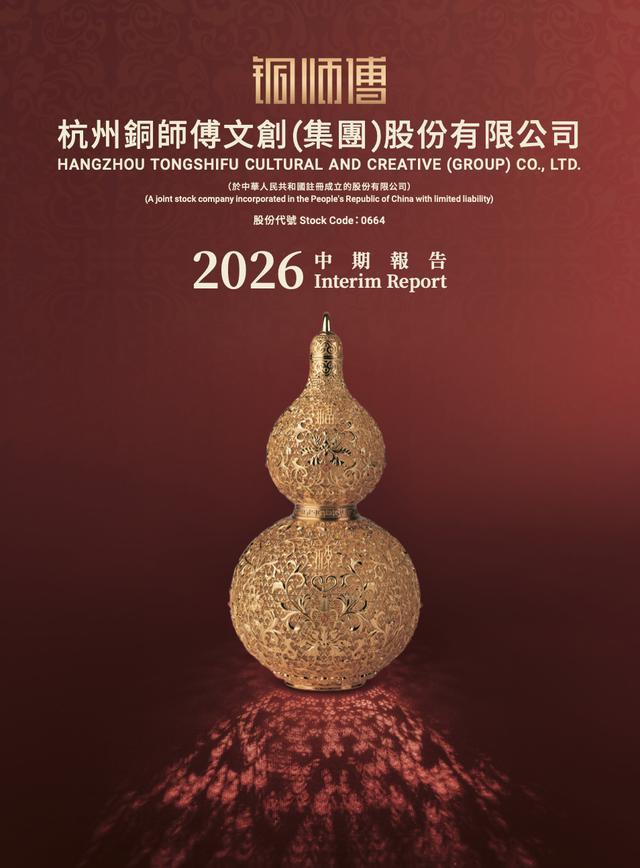
报告显示,今年1至6月,铜师傅实现总收入3.42亿元,同比增长10.8%;但期内净利润仅128.1万元,较上年同期3024.4万元下降95.8%;税前利润更是由上年同期的3274.3万元转为-193.9万元。
营收增长未能转化为利润,核心原因在于线下直营店快速扩张、产能升级和研发投入带来的阶段性成本上升。
从毛利端看,公司实现毛利1.61亿元,同比增长7.7%;毛利率由去年同期的35.1%微降至34.1%。公司解释,主要受原材料成本上升、产能扩张带来的折旧及制造费用增加,以及部分存货促销活动影响。
利润端压力则更为明显:销售及营销开支同比增长71.2%,行政开支亦因门店扩张增加。截至2026年6月30日,公司负债总额1.51亿元,同比增长50.2%。
铜师傅将上述变化归因于战略扩张投入。报告期内,公司线下直营店总数从2025年6月30日的10家净增至65家,至报告日期进一步达到72家,分布在全国19个省、自治区及直辖市主要城市。公司计划到2026年底开设约90家直营门店。
快速开店带动门店销售人员薪酬、租金及装修摊销等费用大幅上升。公司管理层认为,新开门店通常需要培育期,相关投入属于业务扩张前置成本,随着门店成熟、新产能释放及新品上市,相关效益将逐步体现。
渠道结构上,线上仍是主要收入来源。报告期内,公司直销渠道收入2.71亿元,同比增长13.6%,其中,线上直销收入2.11亿元,占总收入61.8%;代销渠道收入2242.5万元,同比增长55.8%,主要受益于山姆、Ole、胖东来等高端零售商超及文旅景点等线下代销网络拓展;经销渠道收入则有所收缩,为4820.1万元。公司正通过加速线下直营店布局、发展私域会员体系等方式,逐步降低对天猫、抖音等单一线上平台的依赖,构建线上线下融合的多渠道零售生态。
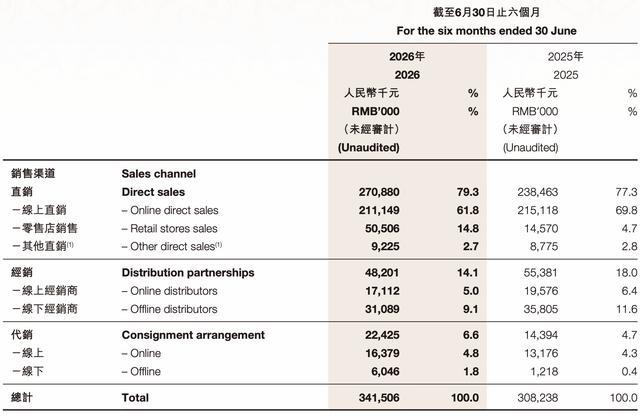
线上直销渠道仍是铜师傅主要收入来源。图片来源:公司中期报告。
产品结构方面,铜质文创产品仍是绝对核心。报告期内,铜质文创产品收入3.28亿元,同比增长12.3%,占总收入96.2%,其中铜质摆件收入3.05亿元,同比增长13.9%。塑料人偶及潮玩产品收入341万元,银质文创产品收入374.7万元,两者对整体收入的贡献均有所降低;黄金文创产品收入589.2万元,几乎与上年同期持平。
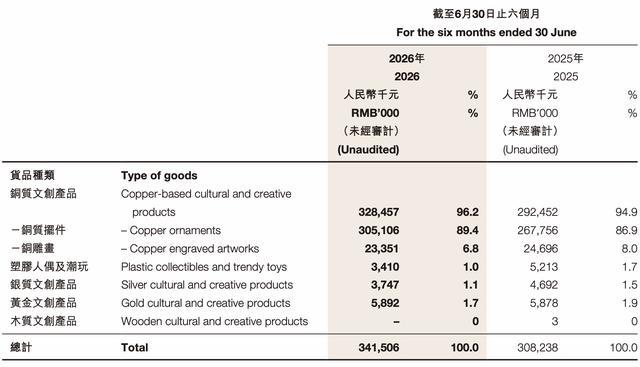
铜质文创产品仍是铜师傅产品矩阵中的绝对核心。图片来源:公司中期报告。
尽管以铜质产品起家,但铜师傅亦明白“不能把鸡蛋放在同一个篮子里”的道理。报告指出,公司将以铜、银、金等材质为主要载体,积极拓展饰品类、金属潮玩类产品,特别是聚焦于小而美、精致、客单价适中的产品方向,吸引更多元客群,推动产品组合多元化发展,逐步降低对铜质产品的收入依赖。
而在消费群体端,变化也在逐渐显现。之所以被戏称为“中年男人的泡泡玛特”,是因为铜师傅以铜金属为原料的产品,虽不如金银制品耀眼,但凭借其精美的工艺设计,仍俘获了一众中年人的心,有统计信息显示,铜师傅的主要消费人群为30~55岁的男性。
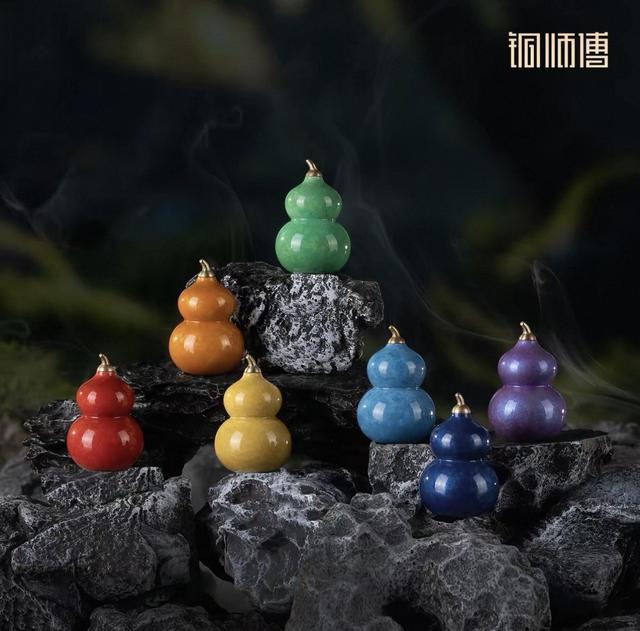
铜师傅《七彩葫芦》铜摆件。图片来源:网络销售平台。
不过,在这份报告中,铜师傅特别提到:已观察到“七彩葫芦”等产品女性购买者首次超过男性,反映女性客群对轻量化、高颜值文创产品的消费潜力正在释放。未来公司将进一步拓展包挂配饰、饰品类、小型家居饰品等兼具“悦己”属性与日常实用性的产品线,同时通过引入国际知名IP联名产品,触达更多女性、家庭客群与年轻消费群体。
从上市后的首份中期报告来看,铜师傅仍处于用短期利润换取渠道、产能和品牌空间的爬坡阶段。随着新开门店逐渐成熟、新产能释放以及IP产品持续放量,其盈利修复节奏将成为市场下一阶段的关注重点。
南方+记者 梅子仪
【作者】 梅子仪
【来源】 南方报业传媒集团南方+客户端