10万亿化债接近尾声,钱都去哪儿了?



1
2024年10月,我们启动了10万亿化债的一篮子政策方案。拉开了轰轰烈烈的化债序幕。
如今两年时间已经过去,10万亿的化债来到了什么位置呢?
对于这个答案,野村证券专门写了一个专题报告,对10万亿化债的最新进展做了分析和梳理。
根据野村的报告数据,10万亿的地方债务置换计划,运行20个月之后,截止到2026年6月,累计债券发行7.47万亿,化债额度已经使用了大半。
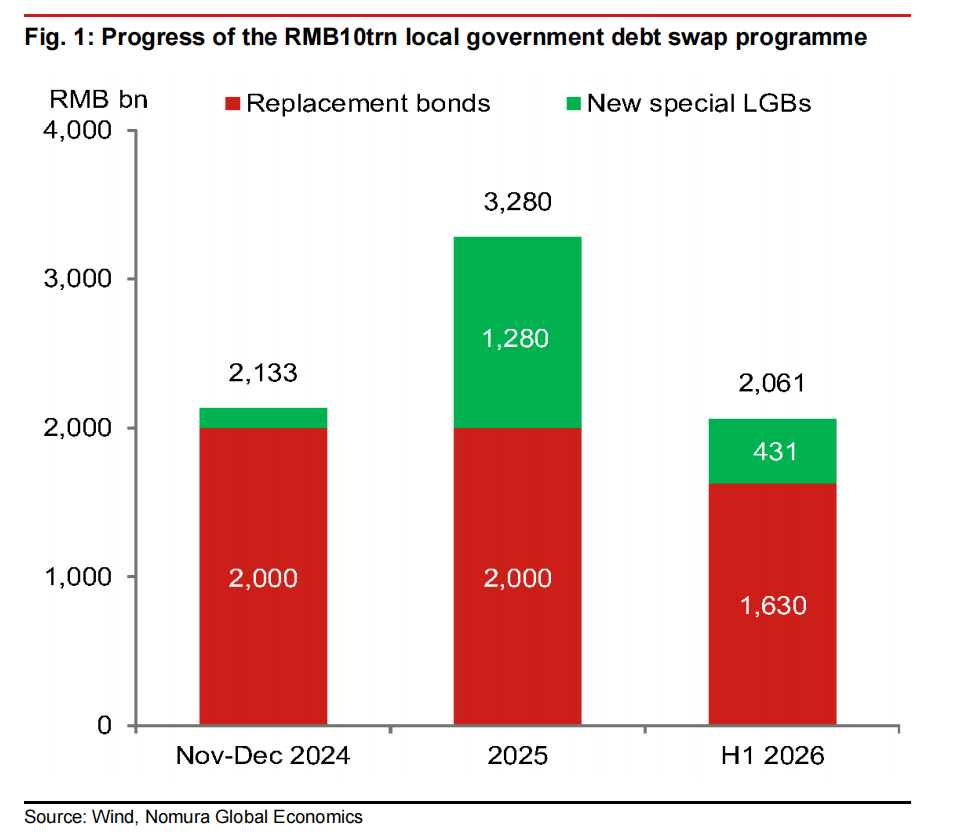
当年的10万亿置换方案分成了2个部分。
6万亿是置换隐性债务的,2024-2026年三年每年2万亿。
4万亿是新增专项债,5年周期里,每年切出来8000亿的新增专项债用来化债。
截止到今年6月底,6万亿的额度已经使用了94%,接近了尾声。剩余的4万亿专项债也在加足马力。
今年1-8月份,用于存量政府投资项目的新增专项债累计发行8901亿元,已经超出了年度8000亿的安排。
用一句话总结,10万亿的化债逐渐进入到了尾声。
那么已经已经用出去的7.47万亿资金都流向了哪里呢?这个报告里也做了统计。
3.7万亿的资金置换了银行贷款,占了已使用额度的50%。
另外有9410亿的资金偿还了城投债,大概占了使用资金的13%。
还有2.8万亿资金流向了非标债务和拖欠企业的账款。
到今年年底,6万亿的置换债额度即将结束,从明年开始,化债只剩下了8000亿的专项债额度,化债的节奏要慢下来。
2
10万亿化债,看似只是对存量的债务进行了置换,但它不是一个简单的动作。
化债本身,即是对存量债务的辗转腾挪,也是对现有地方城投的改制。
2024年8月27日,央行、财政部、发改委和证监会四大部门联合印发了《关于规范退出融资平台公司的通知》。这个被称为150号文的文件,是城投退平台的核心指导文件。
在这个文件里,有一条硬性的截止期限——
要在2027年6月30日前,全国所有融资平台必须完成退平台工作。
而融资平台要完成退平台,四大前提之一的第一条就是平台名下所有政府隐性债务必须全部化解完毕。
10万亿的化债,就是把城投名下政府兜底的隐性债务置换为法定的地方债券。让城投平台能够快速的完成退平台和改制的工作。
150号文印发之后,城投平台的退平台和改制潮就在全国迅速铺开。
根据官方的数据,截止到2025年末,全国超82%的城投已经退出了平台,城投的存量经营性金融债务规模下降超过74%。
10万亿的化债,在城投的退潮改制中起到了非常大的作用。
当然,化债并不是还钱,只是说把之前的高息债换成低息债。把近几年到期的债务再往后延缓。并不能保证所有的城投平台都能够顺利转型。
因为即使是把城投名下政府的隐性债务化解掉,一些城投还有自己的经营性债务,或者一些城投平台本身没有自我的造血能力。
所以,原有的城投平台在化债改制中就分成了两种。
一种是改制成功的。
比如济南城投。之前是搞基建,建地标的城投平台,现在和济高控股签订了战略合作协议,参与到了算力中心、AI科创园区的布局,和华为、百度合作开启了科创孵化,成功转型为了城投+产投+创投的模式。
还有广州城投,和全球物流巨头普洛斯合作,引入了国际化的运营。还有杭州城投,设立了60多只产业基金,布局在AI、新能源和高端制造上,成为了产投的典型。
另一种是改制不成功的。
这个例子都太多了。大量中西部地级市和区县城投平台,虽然走了退平台的流程,但是实际上经营性现金流比较差,它的收入还是高度依赖政府回款和补贴。
所以化债作为城投减负的关键。减过负之后,不同地方的城投在改制的过程中走出了不同的路线。
有的走向了产投和城市运营商的星辰大海,有的依然补贴艰难度日。
3
为什么要给大家讲化债对城投改制的影响呢?
因为一个区域、城市的发展,还是要靠真金白银对经济和产业的拉动。
最高层级面向全国的政策方向和力度是一样的。但是落地到地方和城市,城投成功转型的地方和城市,更有能力和财力去干经济和产业发展的事情。
化债结束之后,轮到各个地方去上阵,手里有利刃和背上有包袱的地方差别会越来越大。
虽然中央依然会有转移支付给地方,但是我们国家在财政扩张上非常克制。近一年多财政发力的力度不如之前。
从2025年7月开始,中国广义财政赤字占GDP的比例从13.2%左右到目前的10.7%。今年7月份,一般公共预算支出同比只增长了0.5%。
可以预见,未来我们在财政扩张的路径上依然会保持比较克制的态度。
因为今年以来海外中央财政高债务的国家,如美国和日本,已经来到了债务高位的位置,出现了债券的剧烈波动。
以他人为鉴,我们的财政扩张不会太激进。
那么这种情况下,普降甘霖式的大放水和大撒钱式的财政刺激不太不可能出现。
各个地方要靠自己的造血能力,拼自己的肌肉了。
如何拼自己的肌肉,就需要通过转型之后的产投进行产业的培育,用产业来带动当地的就业和收入,当产业,就业和收入三者之间形成良好的循环之后,消费、投资才能好起来。
从根本上来说,化债并不能解决经济发展的问题,只能减负。
而如何能刺激经济需求的好转,则是化债之后的另一个课题。
就如刚公布的8月金融数据,社融、贷款、存款三项的新增回落到了2020年以来的最低位置。
8月的人民币贷款600亿,同比少增5300亿。其中居民贷款减少了2029亿。企业贷款增加2600亿元,是2016年后同月最低水平。
企业和居民都不加杠杆,化债的拖累只是其中一方面,更关键的是企业和居民找不到贷款的需求点。
如何增加全社会的需求,将会是一个需要被重视的事情。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”