大摩调查:中国C端AI消费画像大超预期
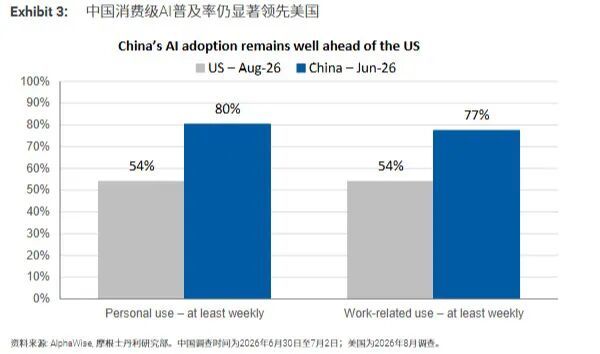
大摩AlphaWise调查现实,中国C端AI的消费画像:中国每周至少一次个人AI使用率在两个月内由75%升至80%,工作相关AI每周使用率同期由74%升至77%;美国同期工作与个人AI每周使用率均约为54%。
中美C端AI使用率差异
1. AI被直接嵌入超级App与垂直App,无需用户额外下载;
2. 免费访问结合大型生态进行分发;
3. 主流使用场景的算力消耗属于低至中等水平;
4. 中国平台拥有更强的商业闭环;
5. 大多数消费场景对模型能力要求并不苛刻,“足够好、速度快、容易获得”即可满足需求。
从普及速度来看,中国生成式AI用户规模从2024年12月的约2.49亿增至2025年12月的约6.02亿,增速快于移动互联网发展同期阶段。
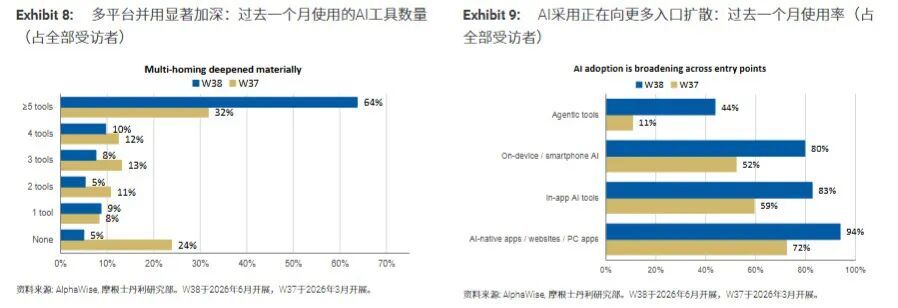
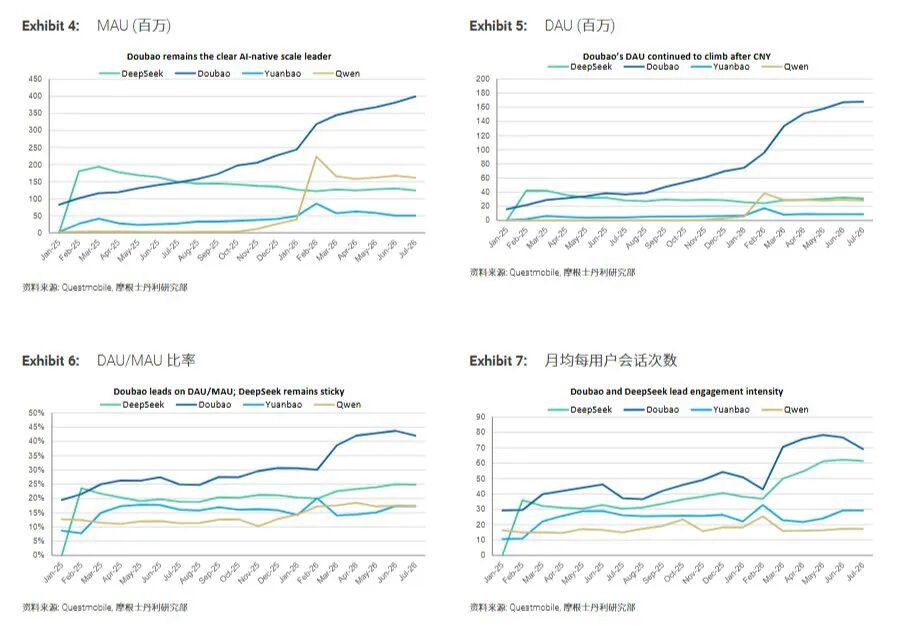
豆包在与DeepSeek、腾讯元宝、阿里巴巴千问的竞争中领先,但难以做到一家独大。今年7月,豆包月活跃用户(MAU)约3.99亿,日活跃用户(DAU)约1.68亿,DAU/MAU比率以42%居首;千问MAU约1.61亿,DeepSeek约1.24亿,元宝约5100万。根据调查结果,64%的受访者同时使用5种或以上AI工具,这使得用户切换成本依然偏低,市场形成"赢家通吃"格局的可能性受到明显制约。
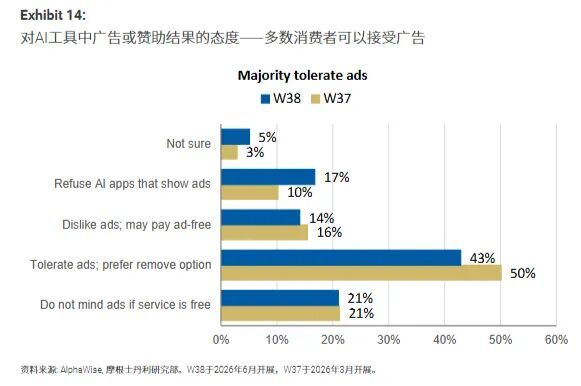
中国用户对广告容忍度绝对水平仍属较高,约64%的受访者对免费AI服务中出现广告持接受或容忍态度,仅约17%表示会拒绝使用展示广告的AI应用。据此框架,摩根士丹利测算到2030年,中国C端AI可变现收入TAM约为人民币2940亿元(约3000亿元),其中约99%来自由商户出资的意图变现,包括广告及AI归因交易佣金。