
全球橡胶助剂龙头与光刻胶“隐形冠军”!彤程新材通过港交所上市聆讯,上半年收入21亿

来源:市场资讯
(来源:上市之家)
9月16日,港交所官网披露,彤程新材通过港交所主板上市聆讯。独家保荐人海通国际。若后续流程顺利,彤程新材将实现“A+H”双平台资本布局。
从橡胶助剂贸易商到新材料平台型企业
彤程新材的发展历程可追溯至1999年,最初以轮胎化工材料国际贸易起步,逐步向上游生产端延伸,成长为集研发、制造和销售于一体的平台型企业。2018年6月,公司在上海证券交易所主板上市。2020年以来,彤程新材先后收购半导体光刻胶供应商北京科华及显示面板光刻胶供应商北旭电子的控股权,由此切入光刻胶赛道,实现了从传统化工向高端电子化学品的战略跨越。
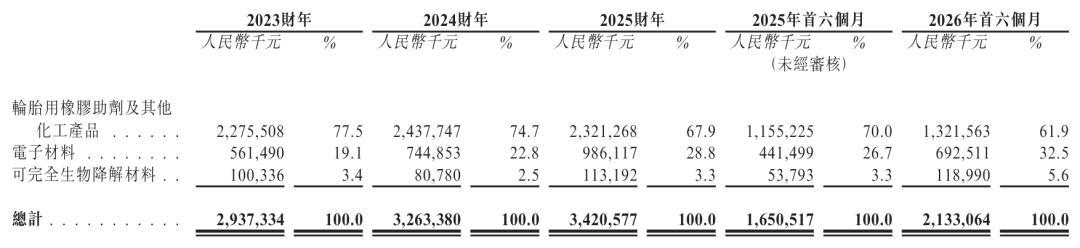
目前,公司主要业务涵盖三大分部:轮胎用橡胶助剂及其他化工产品、电子材料,以及可完全生物降解材料。公司定位于产业链中游,向轮胎、汽车、半导体及显示面板生产商等下游产业供应功能性树脂、光刻胶及辅助化工产品。
彤程新材在两个核心赛道均占据行业领先地位。根据弗若斯特沙利文报告,公司在2025财年全球及中国轮胎用酚醛树脂橡胶助剂市场的销售收入均排名第一,全球市场份额达41.4%,中国市场份额达45.9%。该板块主要产品包括酚醛树脂、PTBP及其他化工产品,主要用于生产汽车轮胎及其他橡胶产品,以优化橡胶产品的黏性、强度及安全性等性能。
在电子材料领域,公司于2025财年在中国半导体光刻胶市场及中国薄膜晶体管(TFT)阵列光刻胶市场的销售收入排名中均位居本土供应商首位,市场份额分别为5.8%及26.2%。公司电子材料产品分为半导体材料(包括半导体光刻胶、CMP抛光垫、高纯溶剂及EBR)和显示面板材料(包括显示面板光刻胶、有机绝缘膜及发光材料)。其中,ArF光刻胶营收增长超800%,ArF光刻胶、KrF光刻胶、抗反射涂层、EBR等产品系列均已通过国内多家客户验证并开始放量。
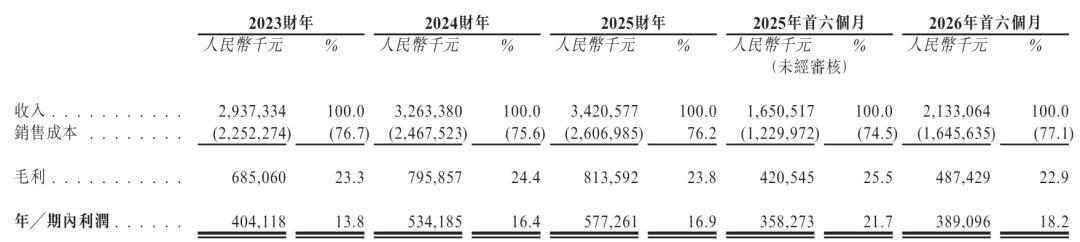
从营收结构来看,电子材料业务正逐步成为公司的第二增长曲线。2023至2025财年,公司电子材料业务营收从5.61亿元增长至9.86亿元。2025年年报显示,电子化学品业务营收同比增长32.26%,占总营收比重提升至28.78%。公司整体业绩保持稳健增长,2025年实现营业收入34.29亿元,同比增长4.85%;归母净利润5.63亿元,同比增长8.86%。
2026年上半年,彤程新材收入为21.33亿元,同比增长29.24%;期内利润为3.89亿元,同比增长8.6%。
全球客户网络与七大生产基地
在客户方面,彤程新材已建立覆盖全球的业务网络。轮胎用橡胶助剂客户涵盖全球前20大轮胎制造商,彼等合计占据2025年全球轮胎行业市场份额70%以上;电子材料方面,公司已与多家中国领先的8英吋及12英吋晶圆制造厂商建立业务关系。
产能方面,截至2026年9月12日,公司在中国多个省市经营七个生产设施,覆盖上海、张家港、镇江、湖北、北京及常州等地,总建筑面积约146,000平方米,总设计年产能超过200,000吨橡胶树脂、电子树脂及助剂,以及约1,000吨半导体光刻胶和6,000吨显示面板光刻胶。
此外,公司正于泰国罗勇府设立首个海外生产基地,规划年产橡胶助剂超3万吨,计划2027年第二季度投产,总投资额不超过7000万美元。
研发方面,公司持续加大投入。2023至2025财年,研发开支分别为1.798亿元、2.166亿元和2.325亿元。截至2026年6月30日,公司及子公司累计专利申请688件,其中发明专利451件;累计授权专利500件。
此次港股上市,彤程新材计划将募集资金用于提升研发效率及能力、升级生产设施、战略投资及收购、偿还银行借款以及扩大海外市场布局。公司表示,本次H股发行恰逢半导体材料国产化加速期,港股国际化程度高、流动性强的优势,可助力公司拓宽融资渠道、支撑业务发展,同时提升全球影响力与国际客户拓展能力。
不过,公司也面临多重挑战。传统橡胶助剂业务增长承压,2025财年该分部收入同比下滑4.78%。此外,2026年上半年末,公司短期负债余额超过现金及现金等价物及定期存款,流动性或短期承压。在光刻胶领域,市场仍主要由海外头部企业占据,国产化空间虽大但竞争日趋激烈。