
海柔创新赴港IPO:仓储机器人市场第一亏损却达35亿元,赎回负债52亿年利息超2亿元

9月13日,海柔创新智能科技集团股份有限公司(简称“海柔创新”)更新港交所主板上市申请,这是公司继今年2月首次递表失效后的第二次冲刺IPO,目标直指“港股ACR第一股”。
海柔创新头顶“全球ACR(箱式仓储机器人)市场份额第一”的光环,然而,2023年至2026年上半年,公司累计亏损35.23亿元。对海柔创新来说,因在融资中与投资人约定了赎回权条款,公司为此积累的赎回负债高达52亿元,每年有两亿多元的利息支出,急需要IPO融资“补血”。
仓储机器人“老大哥”
招股书显示:海柔创新是一家仓储自动化领域的企业,专注于拣选自动化解决方案——拣选是仓库运营中劳动最为密集且耗时的环节。据介绍,传统仓储机器人需要搬运整组货架到拣选工位,而 ACR 机器人可以攀爬货架,直接抓取单个货箱输送至人工工位,无需改造仓库主体结构,大幅提升仓储空间利用率,尤其适配电商、第三方物流、时尚零售行业拆零拣选场景。
根据灼识咨询的资料,按2025年收入及出货量计算,海柔创新是全球最大的ACR解决方案提供商,市场份额超过30%。
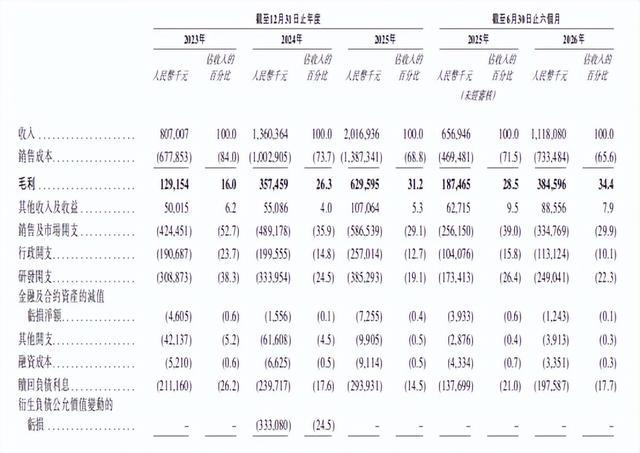
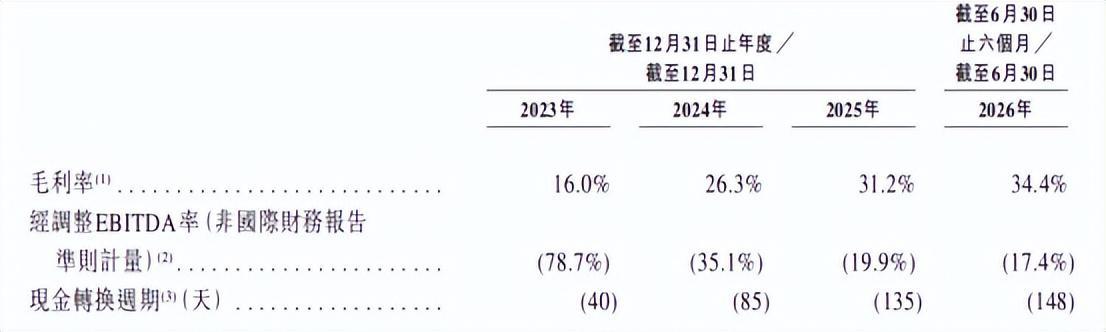
在收入方面,2023至2025年(报告期内),公司实现收入8.07亿、13.6亿元、20.17亿元;毛利率由16.0%进一步升至31.2%。但营收与毛利率的上行,没有转化为账面盈利。
报告期内公司持续大额净亏损,同期分别亏损10.09亿元、12.56亿元、 8.28亿元。2026年上半年,公司录得4.31亿元净亏损,2023至 2026年上半年三年半累计亏损达到35.23亿元。
若剔除股份支付、赎回负债相关财务损益等非经营性项目,2023年至2025年,公司经调整净亏损分别为6.95亿元、5.44亿元、4.68亿元,2026上半年经调整净亏损2.08亿元。
在现金流方面,2023年至2026年上半年,公司经营活动持续净流出4.82亿元、1.96亿元、0.34亿元和3.60亿元,现金流持续失血。
海柔创新在招股书中称,预计2026全年仍然会持续净亏损,经营现金流继续流出,核心原因是持续的大额研发投入和全球市场扩张带来的销售营销开支。
海柔创新创始人陈宇奇曾在2022年公开表示,希望两年内实现盈利,如今四年过去了,这一承诺仍悬在空中,实现盈利有些遥遥无期。
从招股书来看,海柔创新在销售和研发投入较大。报告期内,海柔创新销售及市场开支分别为4.25亿元、4.89亿元、5.87亿元,同期的研发支出分别为3.09亿元、3.34亿元、3.85亿元。对比来看,公司的销售开支明显大于研发支出。
此外,研发开支占收入的比例从2023年的38.3%一路下滑至2025年的19.1%,这与海柔创新“ACR发明者”和“技术驱动”自我定位有些不符。花在卖产品上的钱常年多于花在造产品上的钱,公司因此受到质疑。
销售费用高企的根源,或与公司的商业模式有关。
海柔创新在招股书中解释称,公司的大部分收入来自一次性交付及部署特定项目的初始费用。在该项目投入营运后,公司通过提供一整套辅助性的支持及服务(包括售后维护包、软件及运营及技术支持),产生经常性收入。”
换言之,海柔创新每一个项目都要经历定制化设计、现场部署和人工调试的完整周期。这种交付形态,意味着每新增一个客户或项目,海柔创新都要重新投入工程资源,规模效应被交付复杂度所稀释。
此外,客户集中度的快速攀升同样值得警惕。前五大客户收入占比从2023年的32.1%升至2026年上半年的50.3%,最大单一客户贡献占比从15.6%升至30.4%。一旦核心客户缩减预算或转向竞品,公司业绩将面临显著震荡。
52亿元赎回负债压力
IPO前,海柔创新有过多轮融资。2016年,海柔创新获得“大疆教父”李泽湘旗下松山湖机器人研究院的种子轮投资,后续红杉中国、五源资本、今日资本、源码资本、联想之星、零一创投等纷纷入局。
招股书显示,海柔创新在融资中与投资人约定了赎回权条款,若其未能在约定期限内完成合格上市,投资者有权要求按约定收益率赎回股份。
截至2026年1月完成Pre-IPO+轮融资后,海柔创新赎回负债账面金额已增至50.74亿元。该负债带有固定利息成本。
截至2026年6月末,海柔创新流动负债净额达43.78亿元,账面现金及等价物仅14.17亿元,赎回负债账面金额进一步增至52.54亿元。
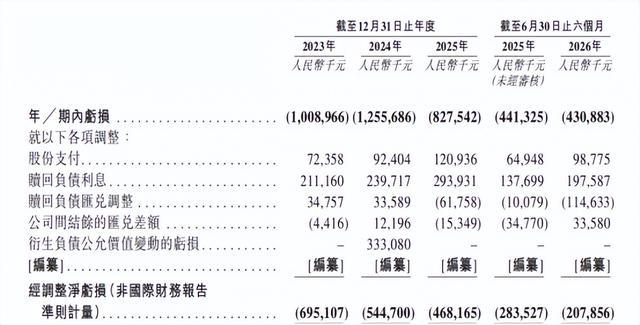
2023年至2026年上半年,这笔因投资人赎回权形成的负债每年产生的利息分别为2.1亿元、2.34亿、2.93亿元、1.98亿元,持续侵蚀公司的利润。
值得一提的是,海柔创新E轮融资后公司投后估值达109亿元,但持续亏损与账面资不抵债形成强烈反差,估值合理性已成为市场争议焦点。证监会今年7月曾要求海柔创新补充说明提交备案申请前12个月内新增股东入股价格的合理性,以及是否存在利益输送等事项。
此外,海柔创新在首次递表前夕遭遇了成立以来罕见的大规模股东减持,减持的时间窗口高度集中在2026年1月至2月。
1月7日,创始股东松山湖机器人研究院与同方以衡率先减持;1月27日,励快骏、上海零宜、香港塞纳责任有限公司、西藏星光、Growth Fund五名股东完成减持;2月12日,香港塞纳、北京星梵、松山湖机器人研究院、鄂州芯智能、鄂州武鄂五名股东再度集体减持。其中,松山湖机器人研究院持股比例已从最初10%降至仅0.22%。
在股权方面,创始人陈宇奇仅持股7.92%却拥有63.23%的投票权,三名联合创始人合计持股22.62%,却控制69.10%投票权。2026年上半年陈宇奇薪酬为172.4万元,同比增长142.5%。
对海柔创新而言,目前公司亏损达到35亿元,真正实现盈利时间表尚未可知,但眼下最急迫的或是逾52亿元的赎回负债固定利息,这直接侵蚀公司的现金流。
就海柔创新IPO等问题,本报记者向公司发去采访提纲,截止发稿时,海柔创新未对此作出回复。
来源:消费日报
作者:财经报道组