
点夺技术IPO:自然人敖志富突击入股,未披露任职情况及入股原因

撰文 海川;编辑:李力
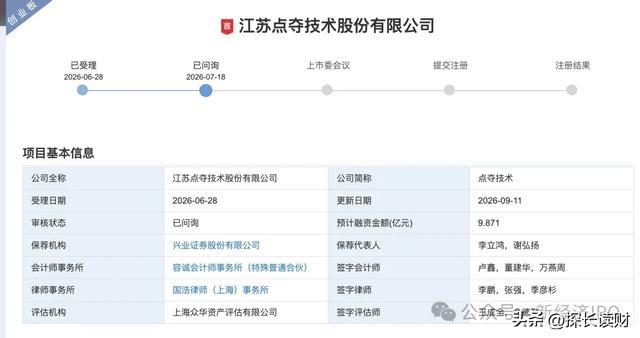
9月11日,深交所网站披露了江苏点夺技术首轮问询回复函。6月28日,江苏点夺技术创业板IPO申请获受理,7月18日深交所发出首轮问询。招股书显示,江苏点夺技术此次计划募集9.871亿元,拟投资于“半导体智能环境设备及管道、配件生产基地”、“智能制造基地设备技术改造”、“研发中心建设”,并用于补充与主营业务相关的运营资金。
提供“商业洽谈接触便利”获低价入股
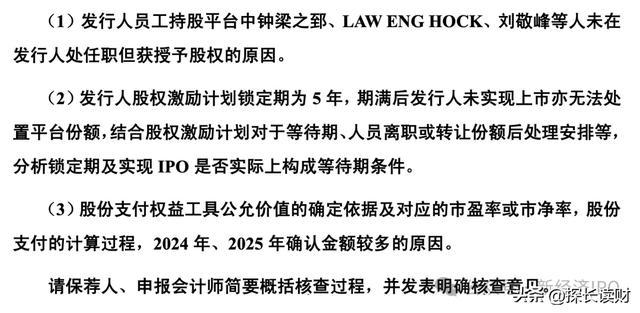
在首轮问询函中,深交所对江苏点夺报告期内关联方资金拆借、股权激励与股份支付以及采购与供应商等问题进行了问询。其中,深交所要求点夺技术解释员工持股平台中钟梁之郅、马来西亚自然人LAW ENG HOCK、刘敬峰等人未在公司任职但获授予股权的原因。
点夺技术回复称,LAW ENG HOCK系马来西亚籍自然人,长期从事洁净室墙板及天花板系统的生产与销售,与发行人均处于厂务配套的并行环节,与发行人面向的客户群体相同。双方因长期服务于共同客户群体而相识,在行业发展、市场前景与技术路线形成共识,并于2023年6月与其他方共同出资设立本滤环境,在洁净室环境治理领域开展共同投资。基于持续进行的行业信息交流,双方形成相互认可;在有潜在商业机会时,LAW ENG HOCK为发行人提供了初次商业洽谈的接触便利;双方对于行业未来的发展、产业链未来的前景存在共同预期;发行人希望与其保持长期的利益一致。据此于2025年12月对其实施股权激励,即发行人控股股东上海点夺将持有的发行人60.53万元注册资本以93.12万元转让至LAW ENG HOCK所在的持股平台上海平恩禾,转让价格与同期外部投资人增资价格的差额已确认为股份支付费用。
由此计算,LAW ENG HOCK上述入股的实际成本仅约1.54元/股。根据点夺技术披露,2025年12月,苏州聚源振芯、兴证投资、安徽超摩启源等外部投资人对增资前估值为8.3亿元,每股价格为12.77元/股,增资后的投资后估值为8.81亿元。可见,LAW ENG HOCK的入股价格仅为其他外部投资人的12%。
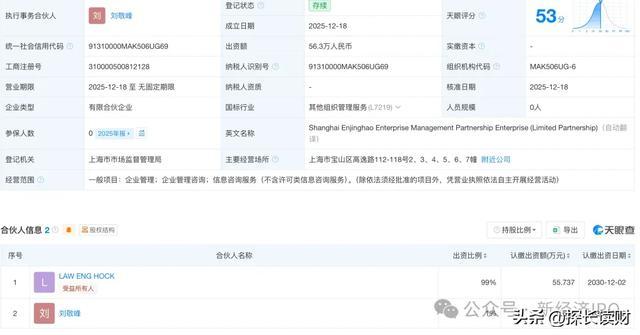
更微妙的是,LAW ENG HOCK除了低价入股外,还以家庭名义入股了点夺技术。2025年12月,LAW ENG HOCK设立上海恩敬浩,并以56.25万元认缴点夺技术新增注册资本4.41万元,与同期机构投资者12.77元/股的市场化价格一致。
工商资料显示, LAW ENG HOCK本人持有上海恩敬浩99%的合伙份额,并被登记为受益所有人,其配偶刘敬峰担任上海恩敬浩执行事务合伙人。点夺技术在招股书中认定,刘敬峰的入股不构成股份支付,而LAW ENG HOCK本人获得的低价股份则确认约679.73万元股份支付费用。
由此,一组颇具反差的交易价格出现了:LAW ENG HOCK自己掏钱投资点夺技术时,接受的是约12.77元/股的市场价格;而作为点夺技术的外部激励对象,其获得另外60.53万股股份时,实际成本却只有约1.54元/股。按照同期公允价格计算,后者价值约773万元,而其仅支付93.12万元,由此获得约680万元的股权优惠。
如果再考虑点夺技术IPO带来的潜在增值,这笔利益更加可观。将其低价激励股份与其通过上海恩敬浩持有的权益合并计算,LAW ENG HOCK对应点夺技术权益约64.9万股。若按照点夺技术此次拟募资规模反推约43元/股的理论发行价格计算,其所持权益上市后的潜在价值接近2800万元。对于一名并非点夺技术员工、却曾被发行人明确披露为其提供“初次商业洽谈的接触便利”的外部产业人士而言,这笔IPO前股权利益究竟对应何种商业价值,显然值得进一步解释。
点夺技术与LAW ENG HOCK之间的合作并不限于 “初次商业洽谈的接触便利”、“低价入股”这两个细节上,双方在2023年6月就成立了从事环境保护专用设备制造的本滤环境科技江苏有限公司。其中,点夺技术持股48%,凡得瓦净化持股25%,LAW ENG HOCK、NG YEW SUM、CHIN SZE KEE分别持有15%、4%和8%。
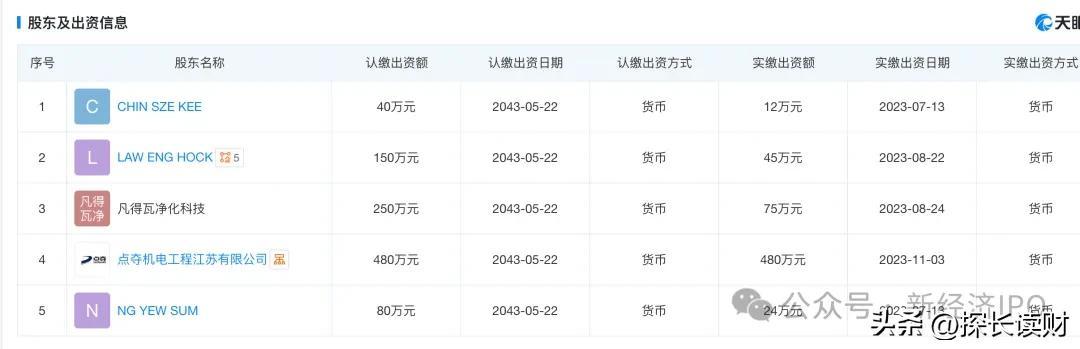
招股书显示,2025年11月,点夺技术以1500万元估值收购本滤环境其余股东的持股,LAW ENG HOCK 将其持有本滤环境15%的股权作价225万元转让给点夺有限、NG YEW SUM将其持有本滤环境8%的股权作价120万元转让给点夺有限、CHIN SZE KEE将其持有本滤环境4%的股权作价60万元转让给点夺有限。凡得瓦净化将其持有本滤环境25%的股权计作价375万元转让给点夺技术。
需要指出的是,LAW ENG HOCK、NG YEW SUM、CHIN SZE KEE都不是普通自然人,三人不仅都是洁净室行业资深从业者,而且都来自前港股上市公司-捷芯隆高科洁净系统有限公司。
捷芯隆是洁净室墙壁和天花板系统供应商,为半导体、电子、医疗等行业提供洁净室产品和服务,核心产品为洁净室墙板、吊顶以及相关配套系统。港交所披露的捷芯隆2023年年报显示,截至2023年末,NG YEW SUM为主席、执行董事,持股24.28%;LAW ENG HOCK为执行董事、中国区总经理,直接持股4.29%;CHIN SZE KEE为执行董事,负责海外业务,直接持股2.65%。三人当时全部属于捷芯隆执行董事。
此外,LAW ENG HOCK自2001年9月起加入捷芯隆高科洁净系统有限公司,并自2006年7月起担任中国业务总经理,长期负责中国市场的销售、市场推广、项目及生产;2019年6月11日获委任为捷芯隆董事,并于同年8月调任执行董事。
科创板上市公司美埃科技2024年收购捷芯隆的公告披露,NG YEW SUM、LAW ENG HOCK、CHIN SZE KEE等10人早在2019年8月13日签署一致行动确认函,截至2024年10月8日,该一致行动人集团合计持有捷芯隆约54.89%股份,被认定为捷芯隆控股股东。
值得注意的是,捷芯隆2023年年报同时声明,公司董事及控股股东当年并未在与捷芯隆存在重大竞争、潜在重大竞争或者可能引起利益冲突顾虑的企业或业务中拥有职位或权益。
但是,NG YEW SUM、LAW ENG HOCK、CHIN SZE KEE三人与点夺技术联合投资的本滤环境,似乎与捷芯隆之间存在业务交叉和潜在竞争关系。NG YEW SUM、LAW ENG HOCK、CHIN SZE KEE三人的上述投资行为在在随后发生的美埃科技收购捷芯隆交易中显得更加敏感。
2024年10月15日,美埃科技宣布对港股上市公司捷芯隆实施私有化。美埃科技收购后者约68.39%股份,其余约31.61%由Ng Yew Sum、LAW ENG HOCK、Chin Sze Kee及Luah Kok Lam四名核心管理层股东换股继续持有。美埃科技对此给出的理由十分明确:上述人员仍担任捷芯隆董事或高级管理人员,长期服务于捷芯隆,并拥有有利于公司发展的行业经验和专业知识,因此需要通过换股让他们继续保留经济利益。其中,LAW ENG HOCK换股后持有MayAir HK Holdings约4.29%股份。捷芯隆于2025年1月8日撤销港交所上市地位,至2025年2月14日相关股份登记完成,美埃科技对捷芯隆的收购全部完成。
美埃科技是以半导体超洁净厂房为核心的空气净化设备、过滤耗材和洁净室系统解决方案。
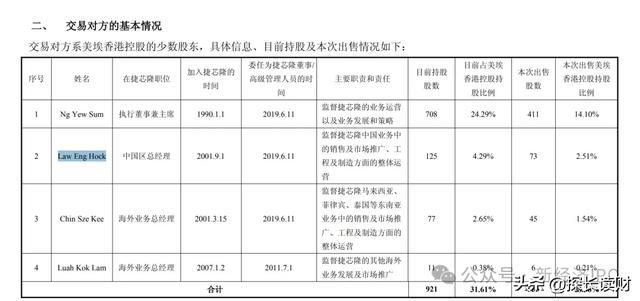
2025年11月,LAW ENG HOCK才退出本滤环境的持股及董事职位。这意味着,LAW ENG HOCK与点夺技术展开合作乃至为其提供商业接洽便利期间,并没有脱离捷芯隆;即便美埃科技完成收购后,他仍然继续负责捷芯隆中国业务,并通过美埃香港控股保留4.29%的经济利益。更值得关注的是,美埃科技收购捷芯隆看中的恰恰包括其市场及客户资源。美埃科技在收购公告中明确表示,捷芯隆是电子半导体洁净室解决方案的重要供应商,收购后双方可以“互相延展和融入彼此的客户群体”。因此,对于长期负责捷芯隆中国市场销售和市场推广的LAW ENG HOCK而言,其掌握的客户关系、项目资源及商业机会,本身就是捷芯隆商业价值的一部分。
那么,LAW ENG HOCK为点夺技术提供所谓的“初次商业洽谈的接触便利”,属于一次性的帮助还是涉及后续持续服务?招股书和回复函没有披露LAW ENG HOCK提供的具体服务内容,如果仅仅属于介绍客户接触机会,为何点夺技术愿意支付价值700多万元的股份?点夺技术对LAW ENG HOCK低价入股确认了股份支付,仅从会计原则解决了问题,但并没有回答这笔交易的合规疑点。
从合伙投资到突击入股
点夺技术收购本滤环境的交易中,还涉及一名神秘自然人-敖志富。
敖志富是凡得瓦净化科技(苏州)有限公司持股99%的大股东,该公司成立于2017年,最初法定代表人为敖志富。2025年11月,点夺技术以375万元的价格收购凡得瓦净化持有的本滤环境25%的股份,穿透后的主要交易对手就是敖志富。
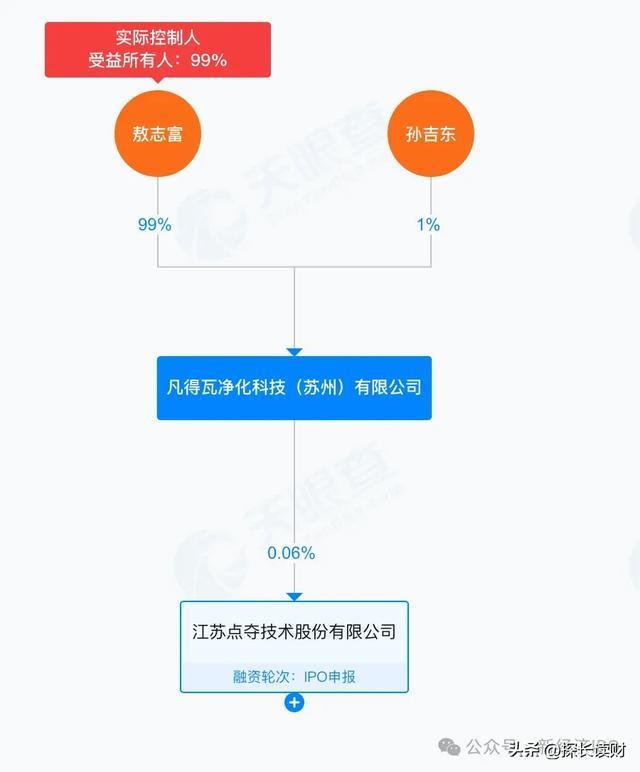
根据招股书披露,敖志富在点夺技术员工持股平台南通湘麓中拥有5.13%的出资比例,而南通湘麓直接持有点夺技术11.42%股份,计算可知,敖志富间接持有点夺技术约0.59%股份。按此次IPO发行估值计算,敖志富持有股份潜在价值约1700万元。
敖志富在员工持股平台的出资比例排名第六,排名第五的吴大忠2023年-2024年曾担任点夺技术财务负责人,现担任内审负责人。排名第七的李凡自2024年8月起担任新的财务负责人,2026年2月前还曾短暂担任公司董秘。
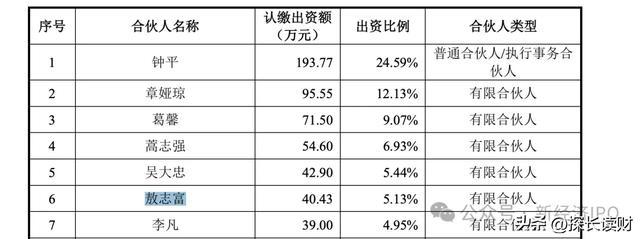
蹊跷的是,点夺技术没有披露敖志富在公司的任职情况,也未披露他何时进入员工持股平台。
工商信息显示,敖志富与李凡在2025年12月29日成为南通湘麓的新增合伙人。
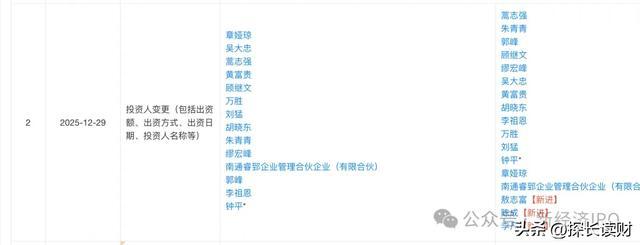
点夺技术在出资收购了本滤环境全部股份后,为何又安排凡得瓦净化的实际控制人进入员工持股平台呢?值得注意的是,点夺技术在安排本滤环境的自然人股东LAW ENG HOCK低价入股时,提供的理由是后者介绍了“初次商业洽谈的接触便利”。那么,本滤环境的间接股东敖志富进入员工持股平台的理由是什么?
和LAW ENG HOCK的操作类似,敖志富不仅本人直接入股,还通过公司间接投资了点夺技术。
招股书显示,2025年12月19日,点夺技术与凡得瓦净化分别签订了《增资协议》,约定凡得瓦净化以48.75万元认缴公司新增注册资本3.82万元,即持有点夺技术3.82万股。凡得瓦净化的入股价格与最后一轮投资者入股价格相同,均为12.77元/股。但是,敖志富2025年12月加入员工持股平台的入股价格是12.77元/股,还是跟LAW ENG HOCK一样,1.54元/股?
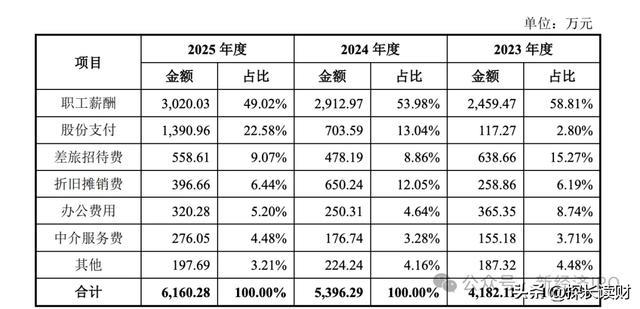
招股书显示,2023年、2024年和2025年,点夺技术股份支付费用分别为 117.27 万元、703.59万元及1390.96万元,增长原因为股份支付,主要系股权激励形成。2025年管理费用股份支付金额大幅增加,主要系当年发生上海点夺与上海江苏点夺技术股份有限公司的股权转让事项构成股份支付,公允价值与实际转让价款之间的差额一次性计入管理费用,同时员工持股平台股份支付费用继续摊销确认。
抛开入股价格不谈,敖志富自身履历背景似乎与点夺技术所在领域并无太多交集。工商信息显示,敖志富2022年之前持股和任职的企业主要为服装公司、餐饮。敖志富担任监事的弘荣净化产品(苏州)有限公司成立于1994年,为一家日资企业,但此前名字为苏州弘荣时装有限公司,主业为服装针织产品。2021年,其营业范围内增加了环境保护专用设备制造;环境保护专用设备销售。
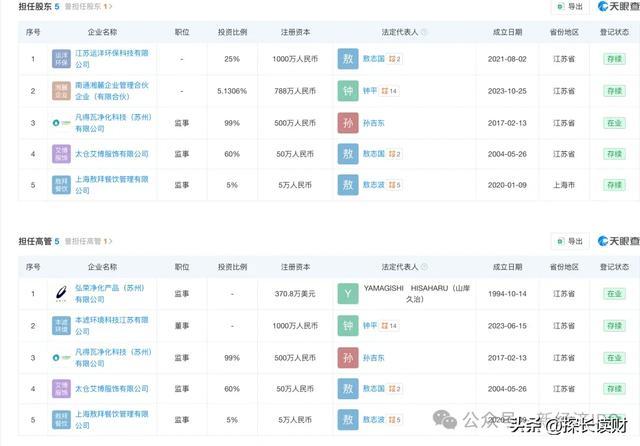
凡得瓦净化成立于2017年,公司实缴资本只有40万元,2017年-2021年,公司社保缴纳人数要么是0,要么只有1人,2022年和2023年公司社保缴纳人数分别为4人和2人。本滤环境的4家股东中,点夺技术和另外三名自然人均为洁净领域从业多年的专业人士,他们选择敖志富和凡得瓦净化做第二大股东,看中的是什么呢?具体而言,敖志富和凡得瓦净化给点夺技术带来了技术进步,还是客户的增加、销售额的提升?这大概是点夺技术有必要回答的一个关键问题。
本文为新经济IPO原创内容,未经授权禁止转载。