安闻科技IPO答首轮问询:24.11%市占率国内第一,毛利率低于同行

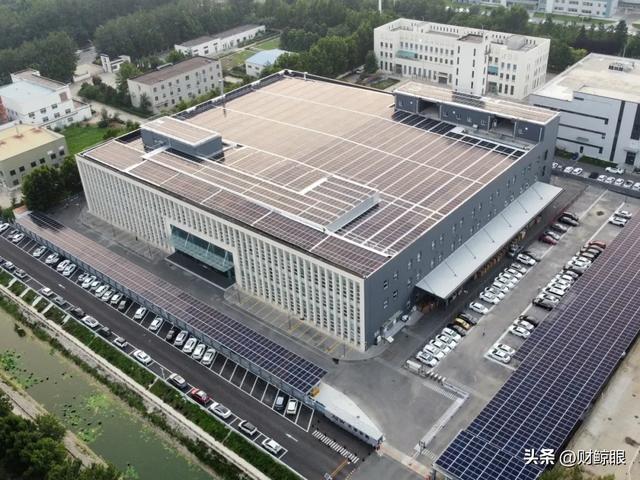
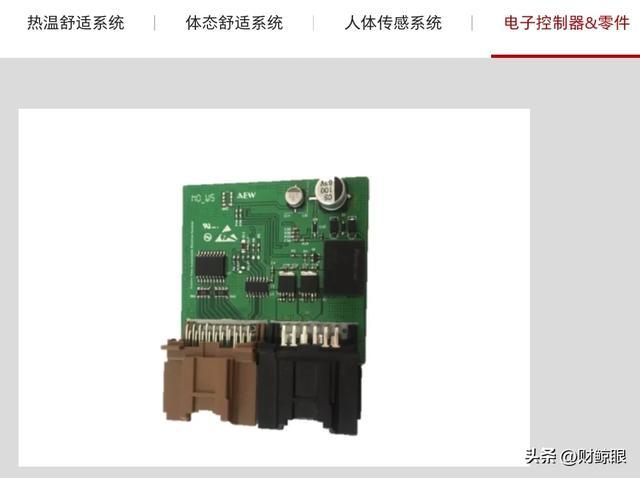
图源:安闻科技官网
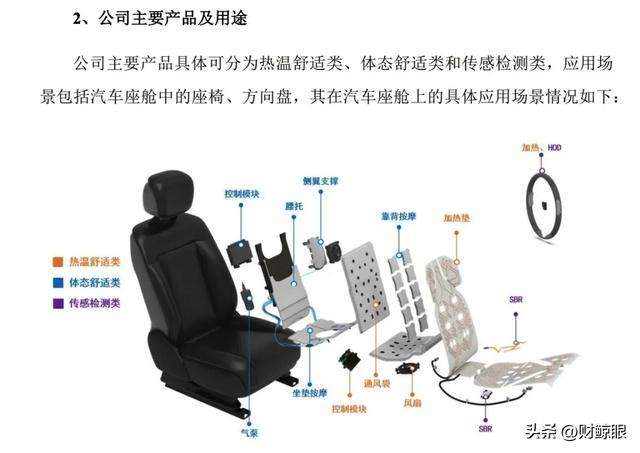
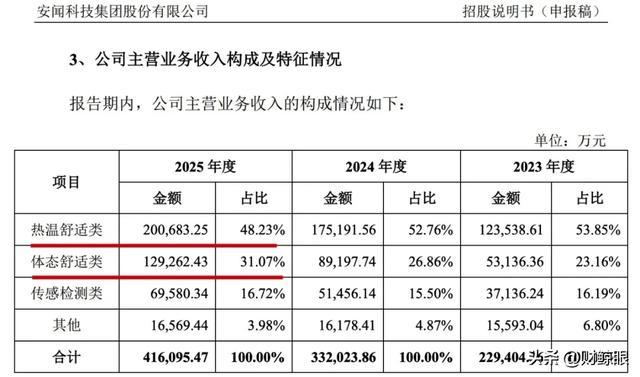
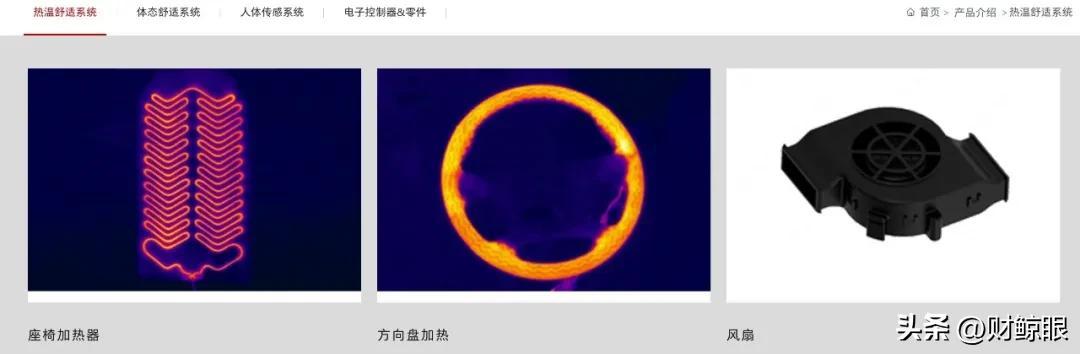
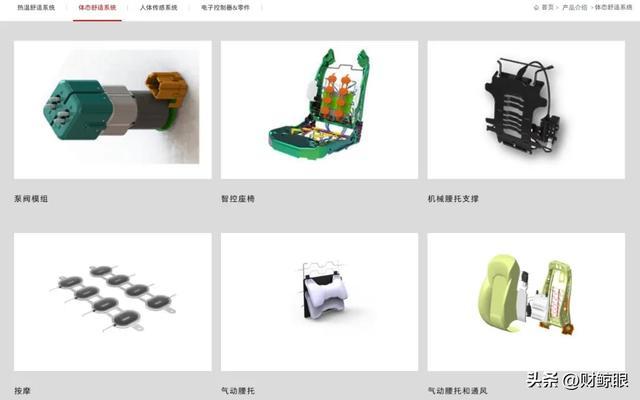
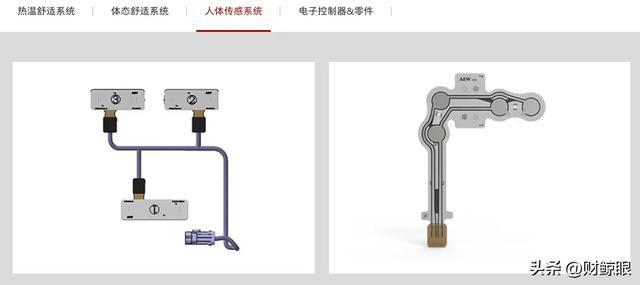
公司主营业务为汽车座舱舒适及安全系统的研发、生产及销售,拥有以热温舒适类、体态舒适类和传感检测类为核心的三大产品系列。
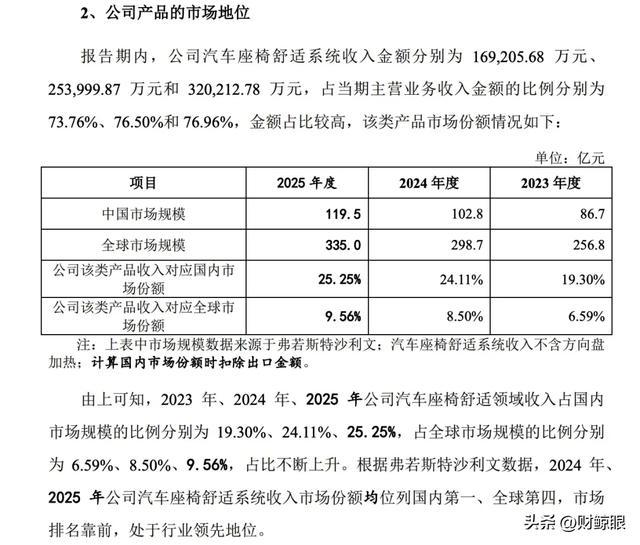
2025年公司汽车座椅舒适领域收入占国内市场规模的比例为25.25%,占全球市场规模的比例为9.56%,市场份额位列国内第一、全球第四。
图源:安闻科技招股书
---以下为正文部分---
24.11%的国内市场份额,汽车座椅舒适系统,行业第一。
27.50%的主营业务毛利率,低于行业均值。
营收三年翻倍,利润回了原点。
图源:深交所官网
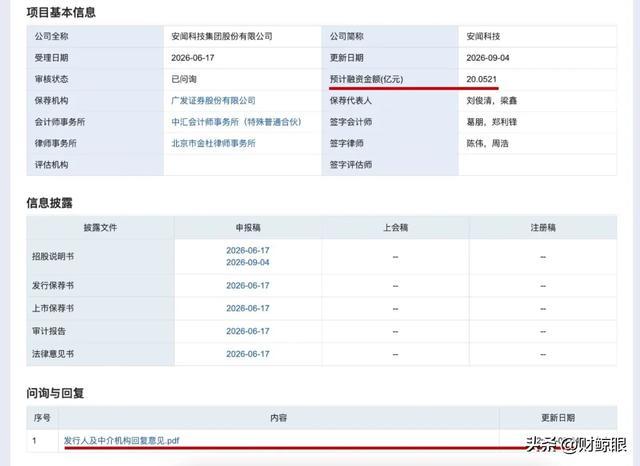
同一家公司,2026年9月4日回复了深交所13个大类问题的问询。
安闻科技的IPO,与其说是在回答“你够不够格上市”,不如说是在回答一个更残酷的问题:这个“第一”,还能值多少?
一个工程师的二十年:从30万到41.77亿
1988年,22岁的张海涛走进天津市煤矿专用设备厂,成为一名工程师。六年后转任中国石油天然气管道工程有限公司工程师。两份工作,两个行业,看起来跟汽车没有半点关系。
1999年7月,张海涛参与创办了“金色时光科技”,注册资本30万。主营业务之一是计算机软件研发。那个时候中国汽车产业还在萌芽阶段,没人预料到二十年后新能源车会爆发。张海涛大概也没想过,这家小公司后来能拿下国内汽车座椅舒适系统将近四分之一的市场。
转折发生在21世纪初。张海涛的团队切入了座舱舒适系统赛道。那会儿国内高端座椅舒适零部件市场基本被李尔、安道拓这些外资巨头捏着,本土厂商只能接点低端代工。安闻科技从后面一点点追,一点点从外资手里抢份额。
二十多年过去,金色时光变成了安闻科技。2024年,这家公司在中国汽车座椅舒适系统市场拿下了24.11%的份额,排第一;全球份额8.50%,排第四。
从30万注册资本到41.77亿营收,从廊坊一间办公室到全球第四——标准的国产替代故事。
但故事的另一面,同样真实。
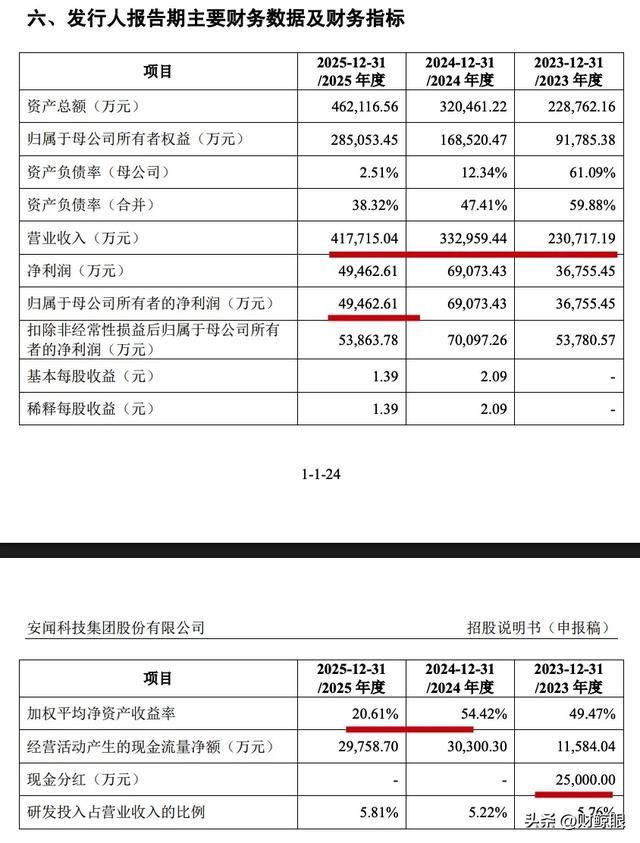
2023年,安闻科技归母净利润3.68亿元。2024年,暴增至6.91亿元。2025年,回落至4.95亿元。扣非归母净利润分别为5.38亿元、7.01亿元和5.39亿元,2025年跌回2023年的水平。
图源:安闻科技招股书
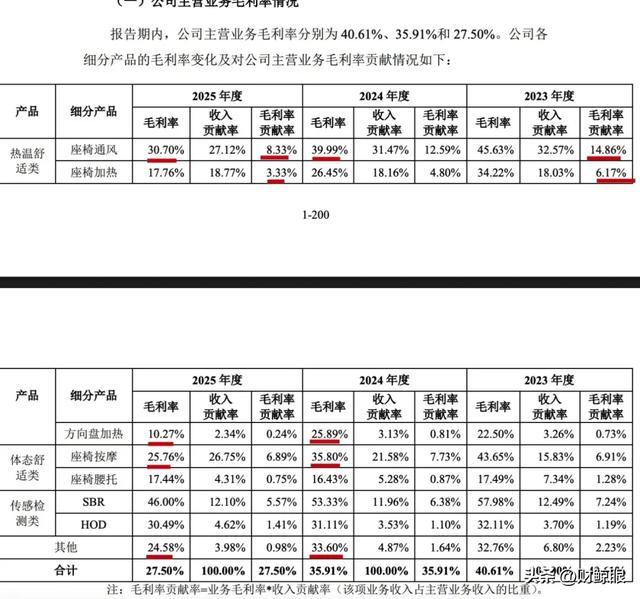
主营业务毛利率:2023年40.61%,2024年35.91%,2025年27.50%。三年跌了13.11个百分点。2025年一年就掉了8.41个百分点。
图源:安闻科技问询函回复文件
营收在涨,利润在晃,毛利率一直往下掉。规模和盈利之间的裂缝,越撕越大。
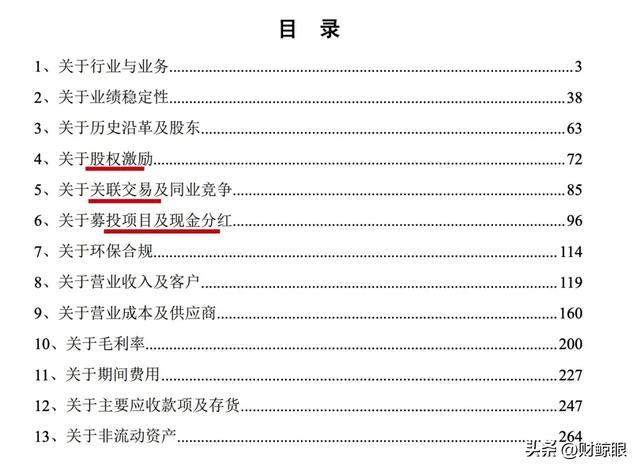
2026年9月4日,安闻科技披露了首轮审核问询函回复。深交所的问询函列了13个大类问题。但说到底,核心追问只有三个。
图源:安闻科技问询函回复文件
13问直指三大矛盾:监管层在拷问什么?
深交所的问询函,文号“审核函〔2026〕110020号”,13个大类问题。从行业与业务、业绩稳定性、历史沿革及股东,到股权激励、关联交易、募投项目及现金分红、环保合规、营业收入及客户、营业成本及供应商、毛利率、期间费用、应收款项及存货、非流动资产。
基本把一家拟上市企业能被问到的点都覆盖了。
但真正扎眼的,是三个核心矛盾。
24.11%市占率与27.50%毛利率:这个“第一”还能守多久?
监管问:市占率怎么算出来的?业绩稳不稳?
问询函第1个问题:要求说明汽车座椅舒适系统市场规模的具体定义及计算口径,市占率及排名的计算方法和依据,相关数据是否权威准确。
问询函第2个问题:聚焦“业绩稳定性”。
表面上是问“你怎么算的”和“你稳不稳”。深层问题是:你这个“第一”,还能撑多久?
发行人答:营收三年翻倍,利润却回了原点
2023年到2025年,安闻科技营收分别为23.07亿元、33.30亿元和41.77亿元,三年复合增长率34.56%。2025年营收同比增长25.5%,高于同期国内汽车内饰零部件行业12%-15%的平均增速。
但利润端完全是另一条曲线。
归母净利润:3.68亿元→6.91亿元→4.95亿元。2024年同比暴增87.7%,2025年下滑28.36%。扣非归母净利润:5.38亿元→7.01亿元→5.39亿元——2025年直接回了2023年的水平。
比净利润波动更扎眼的是毛利率。
主营业务毛利率:2023年40.61%,2024年35.91%,2025年27.50%。三年累计下滑13.11个百分点,2025年一年就掉了8.41个百分点。
三条产品线,同一个方向。
热温舒适类(收入占比48.23%):40.41%→34.49%→24.67%。
体态舒适类:35.37%→24.61%。
传感检测类:52.06%→41.71%。
价格也在掉。 热温舒适系统产品平均售价:39.56元/件→34.78元/件→29.44元/件,两年跌了25.6%。
回答留下了什么?同行稳如磐石,安闻独自下滑
问询回复中,发行人对毛利率下滑给出了解释——整车厂降价传导、低端车型占比提升、罗马尼亚海外新工厂亏损拖累利润。
过去座椅加热、通风等功能是豪华车专属,现在加速下放到中低端车型成了标配。出货量确实涨了,但量起来的同时,作为二级供应商,安闻科技要承受来自延锋、佛吉亚、李尔、安道拓等国际座椅巨头的降价指标——整车厂压一级供应商,一级供应商再把压力传导给安闻科技。
但公开数据呈现了另一幅图景。
同行业华懋科技、浙江华远、松原安全三年毛利率平均值分别为29.93%、30.03%、27.98%。安闻科技从2023年“远超同行”(40.61%对29.93%),到2025年“低于同行”(27.50%对27.98%)。同行三年波动平缓,安闻科技的下滑幅度远超行业平均。
罗马尼亚海外新工厂2025年亏损4743万元——出海的每一步,都在烧钱。
市场份额第一和毛利率持续下行摆在一起,是评估其竞争优势可持续性的核心维度。
21亿应收款、2.5亿分红与2.8亿补流:钱去哪了?
监管问:募资补流,为何先大把分红?
问询函第6个问题涉及“募投项目及现金分红”。
深层问题是:你到底缺不缺钱?
发行人答:利润是账面的,现金才是落袋的
2023年末至2025年末,应收账款账面价值分别为12.14亿元、17.33亿元和21.23亿元。占当期营收的比例分别为52.6%、52.0%和50.8%;占资产总额的比例分别为53.08%、54.07%和45.94%。应收账款周转率从2.34次/年降至2.05次/年。行业平均水平2.44次,安闻科技跑输同行。
报告期内,经营活动现金流净额分别为1.16亿元、3.03亿元和2.98亿元,累计净流入7.17亿元。但同期累计归母净利润高达15.54亿元——利润是账面上的,现金才是落袋的。
2.5亿分红,2.8亿补流,几乎相当
报告期内公司进行了大额现金分红。2023年分红2.5亿元——占当年归母净利润的67.9%。
与此同时,本次IPO拟募集资金20.0521亿元,其中2.8亿元直接用于补充流动资金。
2.5亿元分红。2.8亿元补流。差不多一样多。
产业资本在“投”,创始团队在“退”:同一轮交易的两个方向
更值得琢磨的是Pre-IPO轮的股权变动。2025年4月,先进制造基金作为领投方,小米智造、蔚来产投等作为跟投方,合计认缴公司新增股本119.39万股,注资3亿元,公司投后估值升至104亿元。小米智造持股2.88%,蔚来产投持股0.96%。
但同一轮交易里,老股东在往外退。
张海涛把15.92万股转给蔚来产投,直接套现8000多万元。董事兼副总经理吴明把27.86万股转给小米智造。张海峰把19.90万股转给小米智造。转让价格和增资价格一样,都是251.28元/股。
产业资本往里冲,创始团队往外撤。 同一轮交易,两个方向。
问询函还追问了入股价格的公允性。发行人回复称,此轮入股价格对应市盈率与同行业IPO企业申报前最近一轮增资或股权转让对应市盈率水平不存在重大差异,入股价格具有公允性、合理性。与新增股东相关客户的交易价格公允,因产品结构、材质、工艺、定价等因素导致与公司同类产品毛利率存在差异,具有合理性。
算上2023年2.5亿元分红,张海涛作为实控人累计落袋超过2亿元。应收款高企、实控人大额套现与分红、募资补流——三件事搁在一起,指向一个核心问题:公司的资金规划逻辑是什么?
71.56%表决权与公众公司治理:家族绝对控股,中小股东利益谁护?
监管问:1元转让股权给儿子,合理性何在?
问询函第3个问题涉及“历史沿革及股东”。
深层问题是:绝对控股的股权结构下,中小股东利益怎么保障?
发行人答:张海涛控制71.56%,协议锁定至上市满三年
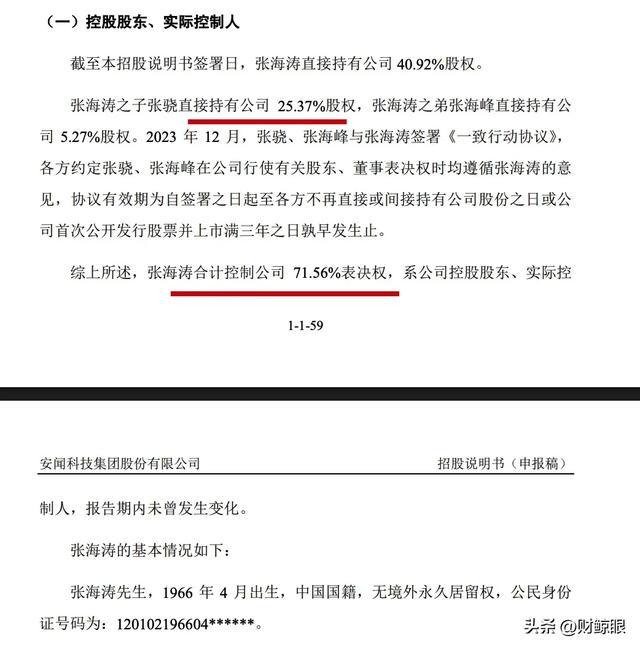
图源:安闻科技招股书
安闻科技的家族色彩很浓。2023年初(股改前),注册资本增至3500万元,张海涛、吴明、张海峰、李瑛、李双分别持股80%、8%、6%、3%及3%。其中张海峰是张海涛的弟弟,李瑛、李双是张海涛配偶的外甥女。
2023年12月,张海涛以1元/注册资本的价格把公司1050万元注册资本转给儿子张骁。一个月后,张骁成了公司第二大股东。递表前,张海涛直接持有40.92%股权,张骁持股25.37%,张海峰持股5.27%。三人签了一致行动协议,张海涛合计控制公司71.56%表决权。
协议有效期:自签署之日起至各方不再直接或间接持有公司股份之日,或公司首次公开发行股票并上市满三年之日,以孰早发生为准。
张海涛担任董事长兼总经理;张海峰任董事、副总经理;张骁任科学技术中心总监,没进董事会。
回答留下了什么:9个员工持股平台,股份支付的核算是审核问询的常规关注方向
绝对控股的结构下,独立董事和监事会能真正发挥作用吗? 中小股东的利益诉求怎么进决策?
招股书还披露了一个细节,问询函也关注了股份支付的合理性。公司设了9个员工持股平台,两期股权激励中出现同一次增资新老股东价格差异较大的情形——老股东1元/注册资本增资,外部员工激励对象18.2元,后期外部PE入股直接跳到251.28元/股。报告期内股份支付费用分别为1.76亿元、0.42亿元和0.74亿元。平台多、人员交叉——吴明一人担任7个持股平台执行事务合伙人——也让外界对股份支付核算产生关注。
这些问题,问询函划了边界。回复是否充分,有待进一步观察。
硬实力与隐忧:国产替代的样板,还是高处不胜寒?
安闻科技的硬实力不虚。
国内市占24.11%,稳坐第一,全球排第四,从奥托立夫、博世这些外资巨头手里抢下份额,算是国产替代的一个样板。
客户名单够硬:佛吉亚、东实李尔、李尔、麦格纳、安道拓、延锋、诺博等全球知名汽车座椅厂商,以及采埃孚、奥托立夫、均胜电子等方向盘厂商。终端覆盖比亚迪、小米汽车、蔚来、宝马、大众。前五大客户收入占比约55%。
小米、蔚来既是客户又是股东——难得的加分项
2025年4月,小米智造、蔚来产投入股——小米、蔚来既是客户又是股东,这种产业绑定在零部件行业里算得上一张好牌。先进制造基金也于2025年1月、3月分别认缴新增注册资本。
资产负债率从2023年的59.88%降到2025年的38.32%。资产总额在2025年末到了46.21亿元。
但订单命脉攥在别人手里,价格战层层传导
隐忧同样清晰。
安闻科技不直接对接整车厂,订单命脉捏在几家座椅一级供应商手里。前五大客户包揽超五成营收。整车厂的价格战,压力一层一层往上推。
以前座椅通风、按摩是高端车的配置,现在十几万的家用车也开始标配了。出货量在涨,单价在跌——营收规模还能扩,利润空间会一直被压。
出海这条路,也是痛并快乐着。罗马尼亚工厂2025年亏损4743万元,墨西哥、摩洛哥的产能还在建。想做全球供应商的目标很宏大,但出海要持续烧钱。
首轮问询已答,真正的考验在后头
安闻科技有故事——二十多年从软件做到汽车座舱,从廊坊做到全球第四,从家族企业往公众公司走。
但IPO审核看的是事实。
深交所13个大类的问询,每个问题背后都有《首次公开发行股票注册管理办法》的具体条款撑着。保荐机构广发证券、发行人律师金杜、申报会计师中汇——每份回复都在回答一个核心命题:这家公司够不够格上市?
首轮问询回复已经挂网。但这只是第一圈。接下来监管层会根据回复质量决定要不要第二轮、第三轮问询,最后提交上市委会议审议。
对投资者来说,要看的是:在“国内第一、全球第四”的光环底下,毛利率怎么走、应收款怎么收、家族治理怎么完善、募投项目怎么落地——这些才是长期价值的真正变量。
对监管层来说,问询函已经把问题边界划清楚了。接下来要看的是:发行人和中介机构的回答,能不能经得起穿透式审核。
24.11%的市占率,是安闻科技用二十多年一寸一寸从外资手里抢下来的。但27.50%的毛利率、21.23亿元的应收款、71.56%的家族表决权——这几个数字同时在说一件事:守住第一,比拿到第一更难。
首轮问询回复已经挂网。13个问题,安闻科技答完了第一遍。
真正的答案不在回复函里,在上市委会议那天——在那天之前,所有问题都还没最终定论。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)
#安闻科技IPO

关注「 财鲸眼 」,做复杂市场的清醒者!
声明:关于内容准确性的补充说明
内容核实承诺:「财鲸眼」致力于提供客观、准确的内容,但不排除因信息更新滞后、数据来源差异或理解偏差导致内容存在瑕疵。
读者反馈通道:若您发现文章中存在数据错误、事实性偏差或逻辑争议,可通过以下方式联系我们及时调整:
1、邮箱:caijingyan66@163.com 邮件中注明修改内容。