
先赚钱,后卖药!信诺维:从BD驱动到“产品+BD+研发”驱动的关键三年

专啃临床空白。
作者 | 观韬
编辑 | 小白
我国创新药正在经历从跟随创新到全球授权输出的关键转折。
2025年,我国创新药对外授权交易总额达1356.55亿美元,约为2024年的2.6倍,占全球交易总额的49%,首次超越美国成为全球创新药对外授权第一大市场。全年完成157笔交易,首付款总额达70亿美元,三项核心指标均创历史新高。
进入2026年后,势头不减。上半年对外授权81笔,交易总额约1100亿美元,相当于2025年全年的八成;首付款约50亿美元,约为去年全年的七成。全球BD交易金额前十的项目中,有8笔涉及中国企业。
对外授权热潮的背后,是跨国药企在中国的系统性扫货。上市首日开盘大涨超72%,9月16日登陆科创板的信诺维(688837.SH)正是这一趋势的重要样本之一。
2025年5月,信诺维与安斯泰来就Claudin18.2ADC(XNW27011)达成独家授权协议,交易总额最高15.36亿美元,首付款1.30亿美元,另有低两位数销售分成。
凭借这笔交易,信诺维2025年营收9.35亿、归母净利润2.03亿,在尚无任何药品上市的情况下首次实现年度盈利。
但BD大单之后,2026年上半年,信诺维营收回落至1.76亿,净亏损1.68亿,截至6月底,累计未弥补亏损16.17亿。
BD收入与产品销售收入,是两种性质完全不同的现金流。信诺维究竟是一个被一笔大单托起的强β标的,还是一家具备持续产出全球可定价资产能力、即将进入产品兑现期的α公司?
九年,一台纯粹的研发机器
信诺维2017年成立,2026年9月就成功登陆科创板,满打满算九年时间。
这九年里,信诺维只做了一件事:研发。
以疾病为导向,聚焦全球重大未满足临床需求,2022年至2025年,信诺维累计研发投入达17.28亿。截至2025年末,公司362名员工中,研发人员占312人,比例高达86.19%,销售人员只有3人,就是一台纯粹的研发机器。
九年的积累,落在纸面上,是44项境内发明专利和17项境外发明专利;体现在资质上,是2025年国家级专精特新“小巨人”企业,以及2024年、2025年连续入选江苏省独角兽企业。
但真正值得看的,是数字和头衔背后的三大技术平台。
小分子靶向药物平台,解决的是选择性问题。药要打得准,不能误伤。其代表作依格美妥司他(XNW5004)对EZH1的选择性窗口超过50倍,避开了这类药物最常见的血液学毒性。在患者基线更差的情况下,疗效做到了同类最优。
复杂抗体药物平台,解决的是稳定性和安全性问题。ADC像导弹,关键是飞行途中不能提前爆炸。XNW27011和XNW28012采用定点偶联,毒素在血液中基本不泄漏。XNW28012的连接子设计为进入肿瘤后才释放毒素,毒性进一步降低。
靶向蛋白降解平台,解决的是口服问题。这类药物分子量大,行业里绝大多数只能注射,信诺维通过特殊的分子设计,把它做成了口服药,患者在家就能吃。
XNW34017就是这个平台里跑出来的代表,全球首个进入临床阶段的口服AURKA/MYC降解剂。它瞄准的MYC是业界公认的不可成药靶点,信诺维的思路不是硬打MYC,而是先降解一个保护MYC的蛋白,让MYC失去支撑后自行瓦解。
信诺维的研发到底如何,监管机构的态度是最直接的答案。
截至2026年4月,信诺维在研管线已获3款药物4个适应症的CDE突破性治疗药物认定,按注册申请人口径在科创板生物医药企业中排名第四。另有3款药物获FDA快速通道认定,2款获FDA孤儿药认定。
监管之外,市场也在用真金白银投票。不止安斯泰来,信诺维还同云顶新耀、中国抗体、雅创医药等先后达成授权合作,累计潜在收款超20亿美元。
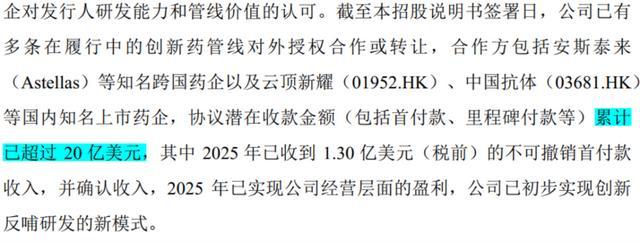
(信诺维招股书)
多家药企,多笔交易,指向同一个事实:信诺维在持续产出被行业头部玩家认可的管线。
四款核心药,专啃临床空白
沿着三大技术平台,信诺维目前在研管线共10款,呈“1+3+N”结构:1个NDA已受理,3个III期或关键临床,其余为早期管线。
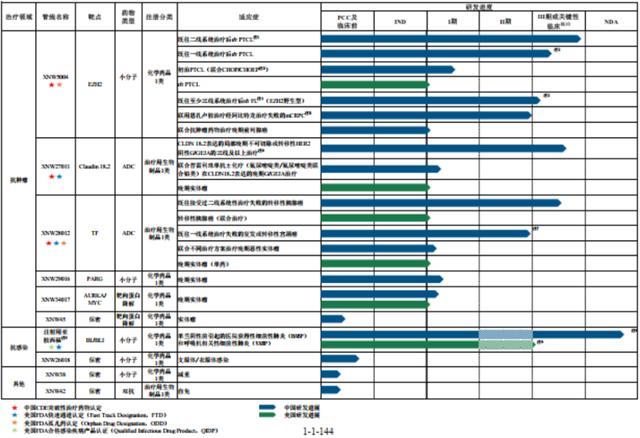
(信诺维招股书)
这四款跑在最前面的产品,瞄准的都是现有疗法解决不了或解决得不够好的病。
注射用亚胺西福,解决的是院内耐药菌感染。
用于治疗革兰阴性菌引起的医院获得性肺炎和呼吸机相关性肺炎。我国样本医院分离的革兰阴性菌占比长期稳定在70%以上,碳青霉烯类耐药问题尤为突出。医院获得性肺炎的平均全因病死率为22.3%,呼吸机相关性肺炎为34.5%。现有抗菌药物对这些耐药菌的覆盖越来越吃力,临床选择非常有限。
XNW5004,解决的是复发难治淋巴瘤无标准方案的困境。已获CDE突破性治疗药物认定,2026年6月递交Pre-NDA沟通申请,获FDA孤儿药认定。
这是一款EZH2抑制剂,目标适应症是复发或难治性外周T细胞淋巴瘤。这类患者预后极差,二线及以上治疗的客观缓解率通常低于30%,中位生存期不足一年,没有标准方案。
XNW5004在2025年ASCO年会公布的数据显示,在1200mg剂量下,复发或难治性PTCL患者的客观缓解率达到70.3%,中位无进展生存期15.7个月。这些数据还是在患者基线更差的情况下取得的,入组患者中位年龄67岁、III/IV期比例83.7%、既往接受过二线治疗。
XNW27011,让安斯泰来掏了1.3亿美元的Claudin18.2 ADC,也就是那笔15.36亿美元交易的标的。
Claudin18.2在胃癌中表达率约为73%,目前全球已上市的Claudin18.2单抗靶向药仅有安斯泰来的佐妥昔一款,仅获批一线治疗,且只覆盖高表达人群,约占全部患者的38%。
XNW27011作为ADC,在表达水平不低于20%的患者中即可使用,潜在覆盖约60%的人群。临床数据上,XNW27011在3.0mg/kg剂量组中,既往经二线及以后治疗失败的胃或胃食管结合部腺癌患者中,经确认的客观缓解率为65.2%,中位无进展生存期5.7个月,已获FDA快速通道认定。
安斯泰来是佐妥昔单抗的开发者,对Claudin18.2赛道的理解无人能出其右。它选择引进XNW27011,看中的是这款ADC覆盖人群更广、靶点表达要求更低带来的市场空间。
XNW28012,挑战癌王胰腺癌,且不需要生物标志物筛查,获FDA快速通道认定和孤儿药认定。
胰腺癌5年生存率不足10%,三线治疗无标准方案。XNW28012在II期推荐剂量下,晚期胰腺癌客观缓解率42.9%,中位无进展生存期6.4个月,现有标准疗法仅16%。在宫颈癌中,客观缓解率45.9%,而唯一已上市的同类ADC维替索妥尤单抗为17.8%。
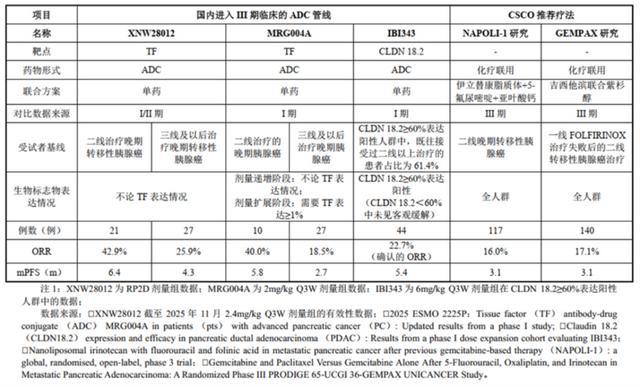
(信诺维招股书)

锁定期与经营节点绑定,实控人用行动表态
信诺维产品的商业化兑现时间表已经排定:
注射用亚胺西福NDA已于2025年7月获受理,预计2026年获批上市,已获FDA快速通道认定。公司已建成具备年产无菌粉制剂300万支能力的小分子创新药生产基地,并取得药品生产许可证(A证),商业化自主生产已经就位。
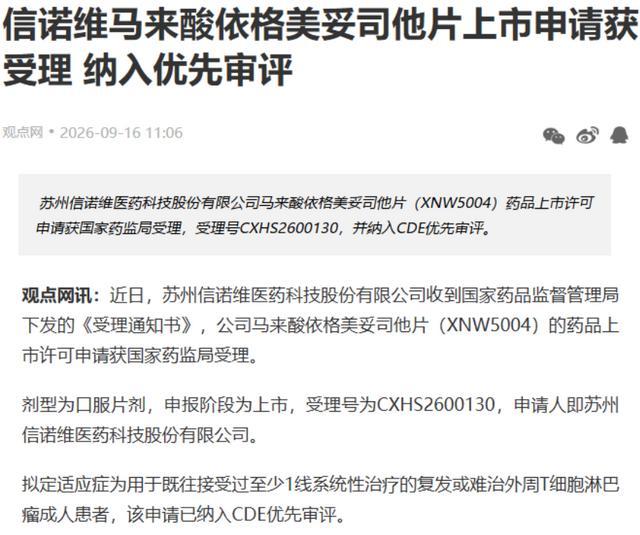
最新消息显示,公司马来酸依格美妥司他片(XNW5004)的药品上市许可申请于今年9月获国家药监局受理并已纳入优先审评。
XNW27011、XNW28012三款抗肿瘤药均处III期,预计2027至2028年陆续获批。
未来三年,是信诺维从研发公司走向商业化药企的关键窗口,它将首次拥有药品销售收入,不再只靠BD款撑起收入表。招股书中,公司预计2029年实现合并报表盈利。
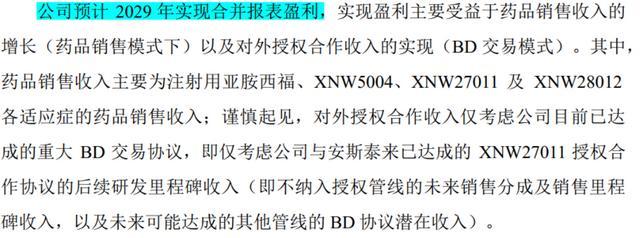
(信诺维招股书)
而这个预期,不只写在纸面上,信诺维实控人及一致行动人主动将锁定期与公司经营节点挂钩。
若2026年12月31日前注射用亚胺西福未获批,或2027年12月31日前未签订首付款不低于5,000万美元的BD协议,锁定期延长12个月;
若2028年12月31日前未实现至少1款抗肿瘤新药获批,或2028年药品销售收入未达2亿元,再延长12个月;
若2029年度结束前未实现盈利,再延长12个月。
口头信心谁都会说,但愿意把自己的锁定期拿出来,和产品能不能获批、能不能卖出去、公司能不能盈利绑在一起,这比任何承诺都有分量。
回到开头,信诺维的β属性,写在2025年那笔1.3亿美元首付款上;它的α潜力,要看未来三年四款产品能不能兑现。答案,交给时间。
免责声明:本报告(文章)是基于上市公司的公众公司属性、以上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)为核心依据的独立第三方研究;市值风云力求报告(文章)所载内容及观点客观公正,但不保证其准确性、完整性、及时性等;本报告(文章)中的信息或所表述的意见不构成任何投资建议,市值风云不对因使用本报告所采取的任何行动承担任何责任。
以上内容为市值风云APP原创,打开市值风云APP,继续看更多最新研报
未获授权 转载必究
点击
下载市值风云APP