信诺维登陆科创板:在研管线丰富,BD反哺研发,商业化即将启航

2026年9月16日,苏州信诺维医药科技股份有限公司(以下简称“信诺维”)正式登陆上海证券交易所科创板,证券代码688837.SH。公司本次发行价格27.60元/股,对应发行后市值为人民币120.19亿元。
根据招股说明书,信诺维是一家聚焦全球范围内重大未满足临床需求、以疾病为导向、致力于将创新转化为临床价值的创新药公司。公司丰富的创新药管线梯队布局,并通过全球BD交易初步实现创新反哺研发。
当前,信诺维已经用丰富的产品管线、海外内BD交易勾勒出一家创新药企从研发投入期向商业化兑现期过渡的清晰轮廓。
产品管线:“2+2+N”梯队成型,多项监管促进资格加持
信诺维的产品布局集中在抗肿瘤和抗感染两大领域,形成了“2+2+N”的梯队化管线。
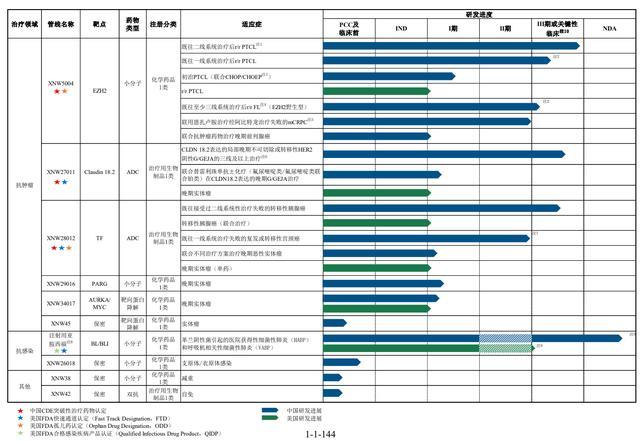
图片说明:公司主要的在研药品管线情况,数据来源于招股说明书
截至目前,公司累计获得10项监管促进资格,数量在国内药企中名列前茅。其中,3款药物的4个适应症获CDE突破性治疗药物认定,3款药物获美国FDA快速通道认定(FTD),2款药物获美国FDA孤儿药认定(ODD),1款药物获美国FDA合格感染疾病产品认证(QIDP)。
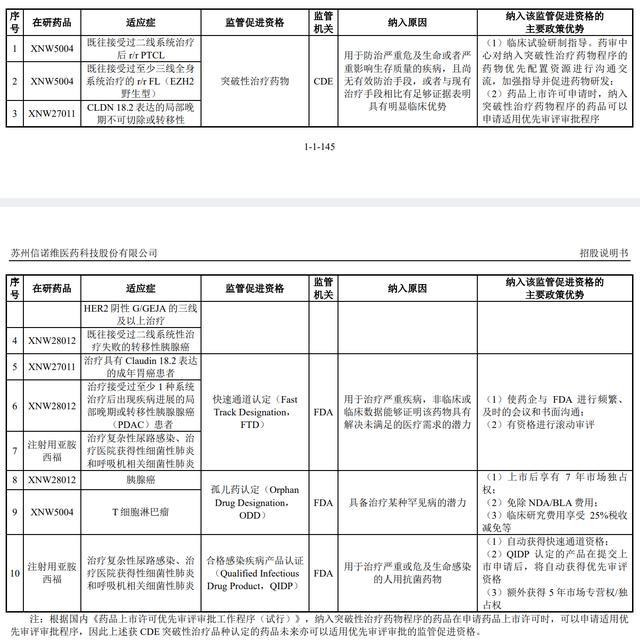
图片说明:公司累计已获得10项监管促进资格,数据来源于招股说明书
这些监管促进资格并非简单的“荣誉标签”,而是实实在在的审评加速通道。
抗肿瘤领域,XNW5004(EZH2抑制剂)、XNW27011(Claudin18.2靶向ADC)、XNW28012(TF靶向ADC)均处于III期或关键性临床阶段,疗效优异,可为胰腺癌、胃癌、前列腺癌、外周T细胞淋巴瘤等提供“从无到有”或“从有到优”的治疗手段。三款药物均已获CDE突破性治疗药物认定,其中XNW27011、XNW28012获FDA快速通道认定,XNW5004、XNW28012获FDA孤儿药认定,临床研发进度相对领先。
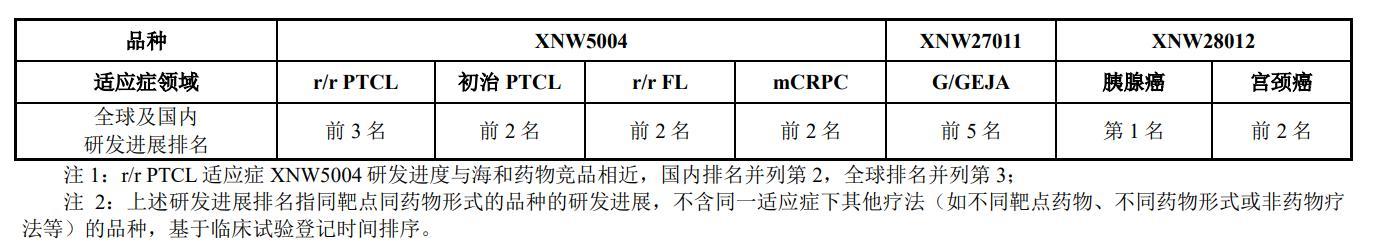
图片说明:各管线临床研发进展排名,数据来源于招股说明书
从研发进度来看,XNW5004在r/r PTCL适应症上与海和药物竞品进度相近,国内排名并列第2,全球排名并列第3;XNW27011在G/GEJA适应症排名前2,胰腺癌排名前5;XNW28012在胰腺癌适应症排名第1,宫颈癌排名前2。
这些管线的持续产出,背后是公司研发力量的支撑。招股说明书披露,公司搭建了小分子靶向药物开发平台、复杂抗体药物开发平台以及靶向蛋白降解药物开发平台;截至2025年末,公司拥有超过300名研发人员,其中包括超过150人的临床开发团队,研发人员占比高达86.19%;当前公司已获得44项境内发明专利授权与17项境外发明专利授权。这些技术平台和研发储备,构成了公司从早期发现到临床开发全流程体系的基础,也是其持续产出候选药物的底层能力。
商业化进展:首个产品预计2026年上市,盈利路径清晰
信诺维核心产品目前均处于在研状态。抗感染领域,注射用亚胺西福可用于治疗革兰阴性菌引起的HABP和VABP,其NDA已于2025年7月获CDE受理,预计2026年获批上市。该产品已获FDA合格感染疾病产品认证及快速通道认定。据国家药品监督管理局药品审评中心官网显示,公司马来酸依格美妥司他片(XNW5004)的药品上市许可申请于今年9月获国家药监局受理并已纳入优先审评。
届时,公司将进入研发驱动、BD与销售一体化增长阶段,持续经营能力有望得到进一步保障。
为承接产品上市,公司已同步推进销售与生产准备。销售上,拟主要自建团队,部分区域采用经销模式;生产上,已建成小分子创新药生产基地(一期),取得药品生产许可证(A证),用于亚胺西福商业化自主生产;XNW5004、XNW27011、XNW28012拟委托生产,其中已获注射用XNW27011药品生产许可证(B证)。
盈利路径方面,公司预计2029年实现合并报表盈利,收入来源包括药品销售和对外授权合作。药品销售收入主要来自注射用亚胺西福、XNW5004、XNW27011及XNW28012各适应症;对外授权合作收入则谨慎地仅考虑已达成重大BD协议的后续研发里程碑。
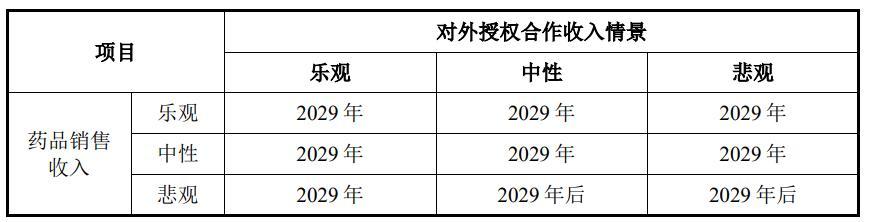
图片说明:公司实现盈利年度的敏感性分析,数据来源于招股说明书
此次上市的募资安排与2026年首个产品上市、2027-2028年抗肿瘤管线陆续上市的商业化节奏相呼应,也为2029年盈利目标提供了资金支撑。
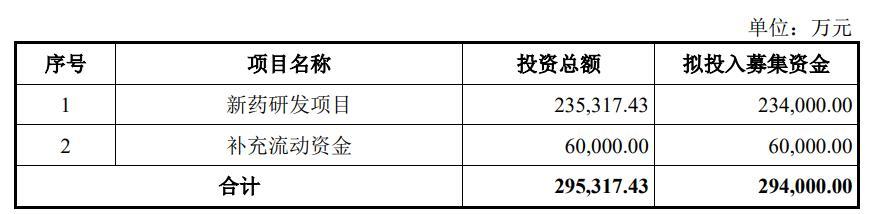
图片说明:募集资金用途,数据来源于招股说明书
产品未来空间:重大未满足需求广阔,多平台支撑持续产出
信诺维产品未来空间的核心逻辑,在于抗肿瘤和抗感染领域仍存在大量未被满足的临床需求,而公司管线正是围绕这些需求展开布局。
抗肿瘤领域,公司聚焦消化道肿瘤、生殖系统肿瘤及难治性淋巴瘤。胰腺癌5年生存率不足10%,一线化疗后几乎无药可用;胃癌2022年全球新发约96.84万人,亚洲占75.7%;前列腺癌居男性恶性肿瘤第2位,宫颈癌居女性第3位,mCRPC及复发转移性宫颈癌后线缺乏标准方案;r/rPTCL、r/rFL普遍缺乏标准治疗,复发PTCL二线及以上治疗ORR通常低于30%,中位生存期不足12个月。针对这些痛点,公司开发了XNW5004、XNW27011、XNW28012等,可为转移性胰腺癌、晚期胃癌、复发宫颈癌、r/rPTCL、r/rFL等提供“从无到有”或“从有到优”的防治手段。
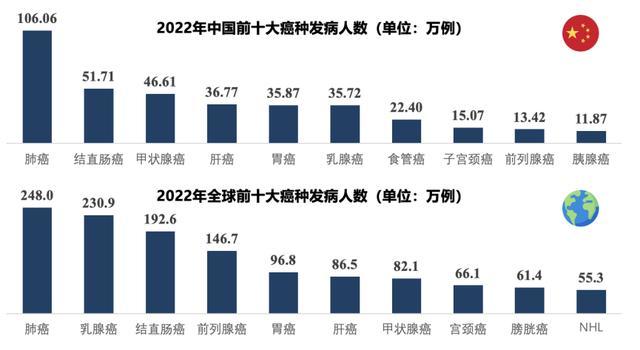
图片说明:2022年中国及全球前十大癌种发病人数,数据来源于全球癌症统计数据库、国家癌症中心、招股说明书
抗感染领域,细菌耐药日益严重。HAP/VAP是最常见且严重的院内感染,全球新发病例预估从2023年587.99万人增至2035年794.29万人,中国从277.71万人增至300.45万人,HAP(含VAP)平均全因病死率22.3%,VAP达34.5%。常见病原菌中,鲍曼不动杆菌、铜绿假单胞菌、肺炎克雷伯菌均为革兰阴性菌,临床选择受限。社区感染方面,支原体/衣原体耐药普遍,尤其阿奇霉素耐药突出,亟需新一代大环内酯类抗生素。公司注射用亚胺西福解决院内革兰阴性菌耐药,XNW26018瞄准社区支原体/衣原体感染耐药。
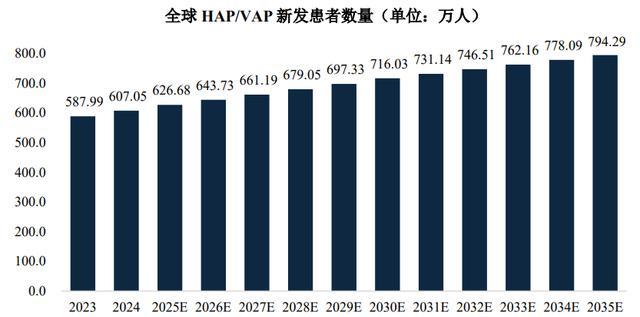
图片说明:全球 HAP/VAP 新发患者数量,数据来源于药智咨询、招股说明书
这些管线的持续产出,离不开技术平台的支撑。公司沿药物范式演化路径构建三大平台:小分子靶向药物平台从“抑制”延展到“调控”;复杂抗体平台在ADC基础上开发双抗;靶向蛋白降解平台针对约85%“不可成药”靶点,其中XNW34017已开展I期临床。这意味着公司不仅能在现有靶点上做深,还能向更难成药的靶点拓展,为未来管线储备提供更多可能。
未来,公司将继续深耕消化道肿瘤和生殖系统肿瘤,探索结直肠癌等细分领域;推动后线治疗向前线治疗拓展,如XNW5004针对PTCL、XNW27011针对胃癌、XNW28012针对胰腺癌,以单药后线为起点、联用向一线推进,让更多患者获益。
BD交易:安斯泰来大单落地,创新反哺研发初步兑现
BD交易是信诺维当前最受关注的亮点之一。截至目前,公司已有多条在履行中的管线对外授权合作或转让,合作方包括安斯泰来等知名跨国药企以及云顶新耀、中国抗体等知名药企,协议潜在收款金额(包括首付款、里程碑付款等)累计已超过20亿美元。其中2025年已收到1.30亿美元(税前)的不可撤销首付款,并确认收入,当年已实现公司层面的盈利,初步实现创新反哺研发。
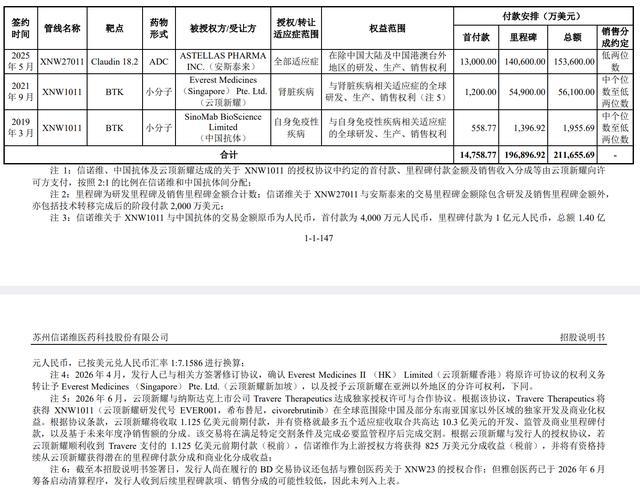
图片说明:公司尚在履行的主要BD交易协议,数据来源于招股说明书
具体来看,公司BD交易有两条主线。第一条是2025年5月与安斯泰来就XNW27011达成的独家许可协议。信诺维授予安斯泰来XNW27011在全球(除中国大陆、中国香港、中国澳门和中国台湾外)开发和商业化的独家权利。根据协议,信诺维获得1.30亿美元首付款,以及最高可达14.06亿美元的开发、注册、商业化相关里程碑付款;XNW27011获批上市后,公司还将获得该产品净销售额的特许权使用费分成。
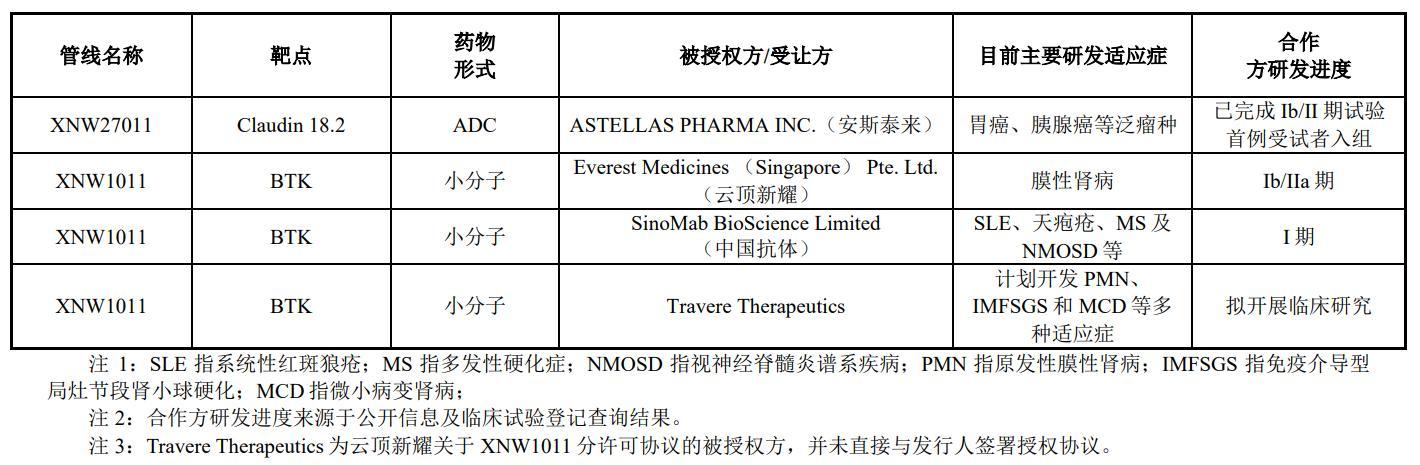
图片说明:BD 交易涉及管线的合作方临床进展情况,数据来源于招股说明书
第二条主线围绕XNW1011(BTK小分子)展开。2019年3月,信诺维授予中国抗体XNW1011自身免疫性疾病相关适应症的技术与应用,技术转让费合计1.40亿元;2021年9月,信诺维、中国抗体与云顶新耀达成合作,将XNW1011全球肾脏疾病领域开发和商业化权利授权给云顶新耀,首付款1200万美元,里程碑付款最高5.49亿美元,另有净销售额分成,信诺维有权收取上述款项的2/3;2026年6月,云顶新耀与Travere达成授权合作,若顺利收到1.125亿美元前期付款,信诺维将获得825万美元分成收益,并有资格持续获得里程碑和商业化分成。
从行业背景看,中国创新药License-out正呈现爆发式增长。根据药智咨询数据,2025年前10个月,中国创新药License-out总交易金额达1145亿美元,首付款61亿美元,创历史新高。
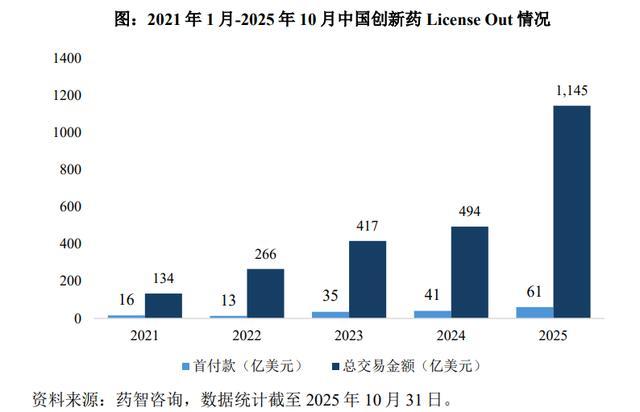
图片说明:中国创新药License-out情况,数据来源于招股说明书
中国创新药企正逐渐成为全球创新的源头,推动全球药物价值链分工重构。根据《经济学人》2025年2月发布的分析,中国已跃升为全球创新药研发版图中仅次于美国的第二大创新引擎;2024年,跨国药企在价值5000万美元以上的大额授权或转让交易中,中国药企贡献了近30%的项目来源,较2020年增长三倍。中国创新药企正从创新的“跟随者”变为“引领者”。
在这一行业大潮中,信诺维已经用实际交易证明了自身的管线价值和BD能力。2025年信诺维的BD收入已完全覆盖研发费用支出,初步实现创新反哺研发。同时,公司也以BD为契机推动国际化布局,在合作中积累国际化临床经验,并逐步自主推动海外临床,以实现创新药的全球化价值。