
力勤资源001246申购估值

免责声明:本号本人不荐股不接受咨询,文章内容属于个人复盘和预演观点分享,观点也不可能完全正确(存在错误可能),文中涉及的股票,本人并没持有也没有买卖的打算,新股市场少部分成功的案例包含很多运气成分,无风更愿意分享失败的教训去警惕自己,拒绝吹票,请保持理性和有选择性的参考文章,文中所有内容任何时候都不构成任何投资建议!据此买卖风险自理!
一、公司介绍
1.主营业务
宁波力勤资源科技股份有限公司是一家全球镍全产业链服务商,公司 2022 年 12 月已经于香港联交所上市,本次登陆深交所主板实现 A+H 两地上市。公司业务布局为资源保障及生产冶炼在境外、技术研究与市场在中国,主营业务涵盖镍资源采购、镍产品贸易、镍产品生产与销售三大板块。公司早期以镍产品贸易起家,后续向下游延伸布局冶炼产能,在印尼奥比岛建设大型镍冶炼工业园区,同时国内江苏宿迁布局火法冶炼基地。上游面向印尼、菲律宾等红土镍矿产区采购矿石,下游对接国内新能源电池材料企业与不锈钢生产企业,深度响应国内战略性矿产资源保障、一带一路、双碳相关产业政策,构建完整镍产业服务体系。
2.主要产品
公司主要产品分为贸易类产品和自产冶炼产品,贸易品类包含红土镍矿、镍铁;自产产品包含氢氧化镍钴(MHP)、硫酸镍、硫酸钴、镍铁等镍钴系列产品。
镍铁为火法冶炼产物,镍含量 8‑15%,主要用作不锈钢制造核心原料;氢氧化镍钴 MHP 属于湿法冶炼中间品,镍、钴含量高,是三元锂电池关键前驱体原料;硫酸镍、硫酸钴由 MHP 进一步深加工得到,直接供给新能源三元正极材料企业,同时少量应用电镀、高温合金行业。
公司掌握第三代 HPAL 高压酸浸湿法冶炼、RKEF 回转窑‑矿热炉火法冶炼两大主流工艺。奥比岛湿法项目是印尼首个顺利投产红土镍矿 HPAL 湿法项目,具备建设周期短、达产速度快、现金成本较低的特点;火法湿法双线并行,可以分别适配低品位褐铁矿、高品位腐岩两类红土镍矿,产品矩阵丰富,既可以销售冶炼中间品,也可输出深加工镍钴盐,能够灵活匹配不锈钢、新能源两大下游行业的不同需求,对冲单一行业周期波动风险。
3.公司的主营业务收入构成
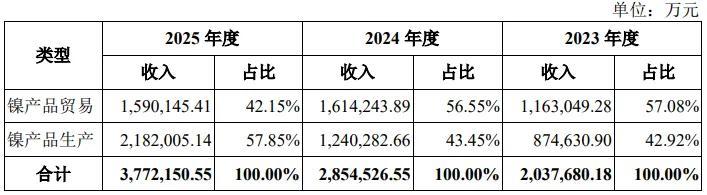
公司主营业务收入分为镍产品贸易、镍产品生产销售两大板块。报告期 2023‑2025 年,镍产品贸易业务收入占比分别为 57.08%、56.55%、42.15%;镍产品生产业务收入占比 42.92%、43.45%、57.85%。随着印尼冶炼产线陆续投产,自产镍产品收入占比持续提升。公司大量生产、贸易业务发生于印尼等海外地区,营收中外销占比较高,境外子公司贡献毛利占比逐年走高,2025 年毛利来自境外主体占比达到 93.68%。
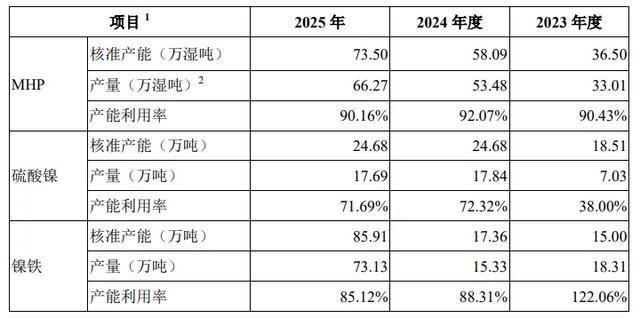
4.产能利用率情况
二、行业和竞争
1.行业基本情况
镍属于我国战略性矿产资源,下游两大核心赛道分别是不锈钢、三元锂电池(新能源汽车 + 储能)。全球镍资源储量高度集中,印尼占全球镍总储量 42.3%,澳大利亚、巴西分列二三位;我国镍原生矿储量稀缺,高度依赖海外进口镍矿、镍中间品。
需求端,根据灼识咨询报告,2024 年全球镍总需求量 334.2 万金属吨,2019‑2024 年复合增速 6.7%,机构预测 2029 年全球镍需求将达到 493.6 万金属吨。需求结构上,不锈钢仍是第一大消费领域,2024 年占全球镍消费 64.4%;动力电池领域占比 16.2%,随着新能源汽车渗透率提升,预计 2029 年电池领域镍消费占比提升至 30%,电池赛道将成为镍需求增长最核心驱动力。
供给端,印尼掌握全球过半红土镍矿资源,2020 年起禁止镍原矿直接出口,倒逼海外企业赴当地建设冶炼厂;2026 年印尼进一步收紧镍矿开采配额,全年开采目标 2.6‑2.7 亿湿吨,较 2025 年实际开采量下降超 30%,同时更新 HPM 镍矿计价规则,引入多金属综合计价,抬升镍矿成本,全球镍原料供给端约束增强,利好已经锁定矿山资源、建成成熟冶炼产能的企业。
国内市场方面,中国是全球最大镍消费国,不锈钢产业规模庞大,同时全球新能源汽车产业链主要集中在国内,对硫酸镍、MHP 等镍钴中间品需求量巨大。国内镍矿资源不足,镍矿、镍铁、镍钴中间品大量依靠进口,国内企业出海布局印尼红土镍矿冶炼项目成为行业主流发展路径。
细分产品层面,HPAL 湿法冶炼对应的 MHP、硫酸镍,主要供给三元电池产业链,行业增速跟随新能源汽车行业景气度;RKEF 火法冶炼产出镍铁,主要配套不锈钢行业,需求增速偏稳健。全球 HPAL 湿法产能持续扩张,但该工艺技术门槛高,项目建设、运营难度大,失败项目较多,具备稳定运营 HPAL 产线的企业属于行业稀缺标的。镍铁市场供给受印尼政策影响巨大,配额收紧将推高镍铁成本与市场价格。
中长期行业前景,新能源汽车、长时储能产业持续扩张将拉动电池用镍持续上行;不锈钢行业随国内基建、制造业保持平稳需求。但行业同时面临不确定性:全球宏观经济下行会压制不锈钢消费;电池技术路线迭代,如低镍、无镍电池技术的发展,会对镍的长期需求形成冲击;印尼、菲律宾等资源国政策变动,会直接改变全球镍供给格局。整体看,镍行业长期成长逻辑依托新能源赛道,但属于强周期大宗商品行业,产品价格受供需、政策、宏观预期影响,价格波动幅度大,企业盈利水平跟随镍价大幅摆动。
2.竞争情况
根据灼识咨询报告,2024 年力勤资源镍产品贸易量全球第一,占到当年全球镍产品市场总需求 10.4%,为中国最大镍矿贸易商,国内镍矿贸易市场份额 35.8%;全球 HPAL 湿法冶炼控股产能口径下,公司排名全球第二,市场份额 19.7%,在印尼本土 HPAL 项目中市占率 25.1%。
全球市场竞争对手分为两类:一类是青山控股,具备庞大火法 RKEF 镍铁产能,在印尼布局大量火法冶炼项目;海外还有菲律宾、印尼本土矿业冶炼企业。国内 A 股市场可比上市公司主要为华友钴业、格林美、中伟新材、盛屯矿业。
力勤资源的竞争优势:第一,贸易 + 冶炼双轮驱动,镍贸易体量全球第一,积累深厚上游矿山渠道,与印尼、菲律宾矿山签订长期供货协议,原材料资源保障能力突出;第二,同时掌握 HPAL 湿法、RKEF 火法两套主流红土镍矿冶炼工艺,奥比岛形成完整工业园区,配套公用工程、码头等基础设施,项目建设运营经验充足;第三,印尼园区一体化生产带来成本优势,湿法项目现金成本处于全球第一梯队;第四,客户资源优质,下游覆盖宁德时代体系、容百科技、格林美等头部电池材料厂商以及大型不锈钢企业、大宗商品贸易商,签订长协锁定部分产品销量。
公司竞争短板:第一,产业链位置集中在上游冶炼、贸易环节,没有向下游布局前驱体、正极材料,产品以镍中间品为主,产品附加值上限受大宗商品价格约束;第二,生产核心资产集中于印尼,业绩高度依赖当地政策、地缘环境,政策变动会直接影响原料成本与生产经营;第三,研发投入占营业收入比例较低,更多聚焦工艺工程优化,新材料研发实力偏弱;第四,业务强周期属性,盈利高度跟随 LME 镍价波动。
对标 A 股同行对比:华友钴业实现矿山‑冶炼‑前驱体‑正极一体化,向下游延伸最深,但同时承担电池行业技术迭代风险;格林美以城市矿山回收业务叠加印尼湿法镍冶炼,再生资源业务盈利存在波动;中伟新材主业三元前驱体,配套印尼冶炼主要服务自用原料;盛屯矿业镍钴铜多金属布局,镍板块整体规模小于力勤资源。
三、特别风险
公司主要风险集中于大宗商品周期、海外经营两大维度。镍价存在大幅波动风险,镍价下行将压缩贸易价差与冶炼业务毛利;印尼不断调整镍矿配额、税收、出口相关产业政策,推高原材料成本,可能对盈利造成冲击。公司主要生产基地、核心供应商集中在印尼,地缘政治、合作伙伴合作关系变化会干扰原料供应与生产运营;硫磺等辅料价格上涨也会抬升冶炼生产成本。同时下游新能源若出现技术路线迭代,会减弱镍的市场需求,投资者需要重点关注上述海外政策、大宗商品价格变动风险。
四、募投项目
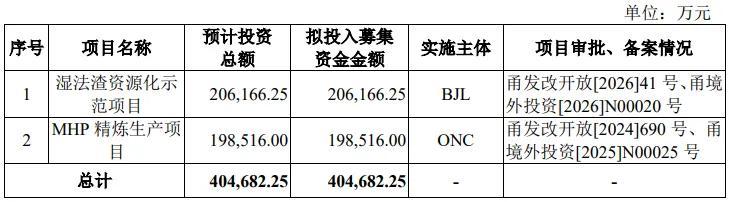
本次 A 股发行募集资金全部投向主业,两大项目分别为湿法渣资源化示范项目、MHP 精炼生产项目,合计总投资额 40.47 亿元。湿法渣资源化示范项目将对湿法冶炼废渣综合利用,从中提取有价金属并产出螺纹钢,提升资源综合利用率,消化冶炼固废同时创造新增收益;MHP 精炼生产项目,将奥比岛自产 MHP 进一步深加工,产出硫酸镍等电池级产品,延伸产业链,提升产品附加值。两个项目均依托公司印尼奥比岛现有工业园区建设,可以共享园区配套设施,建设条件成熟。项目建成后进一步丰富产品结构,提高资源利用效率,增强整体盈利能力。
五、财务情况
1.报告期内:
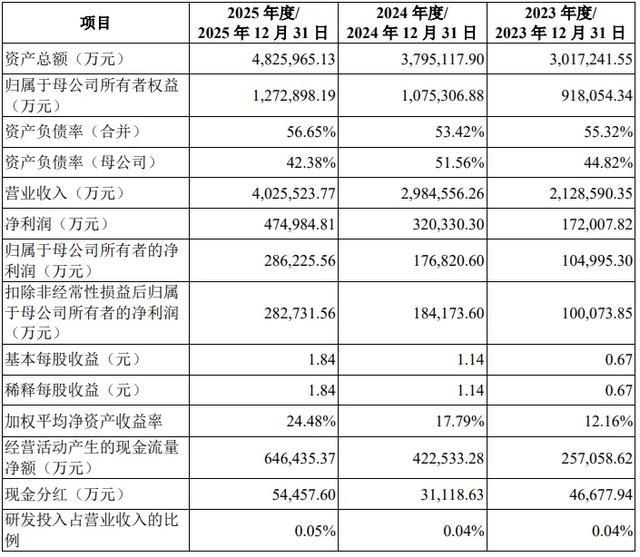
2.2026 年 1‑6 月经审阅业绩,营业收入 253.69 亿元,归母净利润 27.39 亿元,同比大幅增长;
六、无风个人的估值和申购建议总结:
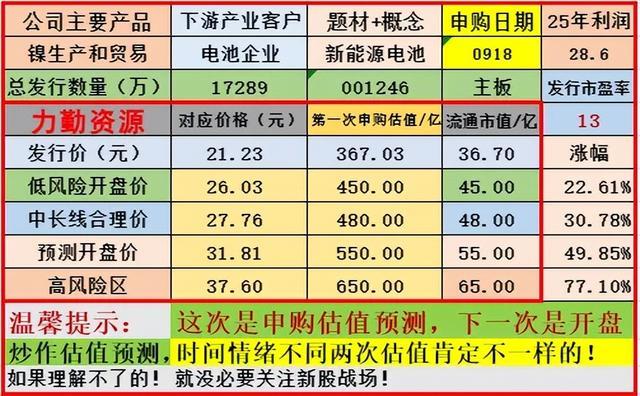
力勤资源是 A+H 股镍全产业链龙头,主营业务覆盖镍矿贸易、湿法与火法镍冶炼,主要产品包括镍铁、氢氧化镍钴、硫酸镍等,产品分别供给不锈钢行业与三元锂电池产业链。公司掌握 HPAL 湿法与 RKEF 火法两大核心工艺,在印尼奥比岛建成大型镍产业园区,镍贸易规模全球第一,湿法冶炼产能位居全球第二,赛道受益于新能源汽车、储能带来电池用镍需求增长,同时不锈钢行业提供稳定基本盘。公司报告期营收、归母净利润高速增长,经营现金流充沛,财务基本面扎实;同时需要警惕镍价大幅下跌、印尼政策变化、海外项目运营、下游技术迭代等潜在风险,综合公司行业地位、产能释放进度、业绩成长性,短线给予550亿左右估值,建议积极申购。