微亿智造获赴港上市备案通知书:工业具身领域市场率第一

已同时手握技术壁垒、完整商业闭环与正向经营现金流。
本文为IPO早知道原创
作者|Stone Jin
据IPO早知道消息,中国证监会国际合作司于9月18日披露了《关于常州微亿智造科技股份有限公司境外发行上市及境内未上市股份“全流通”备案通知书》。
这意味着,微亿智造已取得港交所聆讯的前置条件。
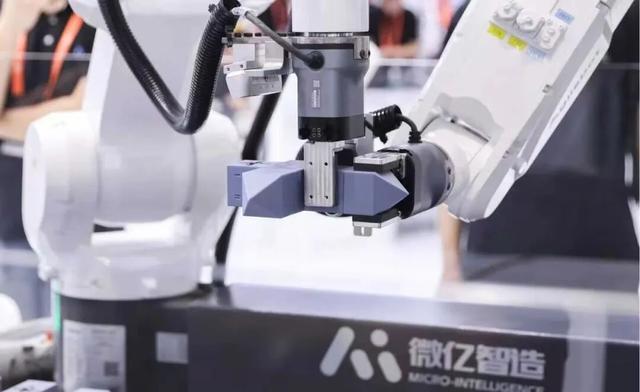
成立于2018年的微亿智造现已成为中国最大的工业具身智能机器人(EIIR)产品提供商,核心竞争力,在于其基于“物理AI”构建的完整技术闭环。IDC报告指出,产业竞争焦点正从机器人本体性能,逐步转向模型、数据、工程化及场景落地能力的综合较量。微亿智造自研的“感知-学习-决策-执行”全栈架构,恰好对应了这一趋势:工业VLA模型统一解析多模态数据,垂类专家模型沉淀各行业工艺Know-how,具身智能飞轮则依托真实产线数据,形成“数据—模型—部署”的自我强化闭环,实现了从具身感知、模型决策,到运动控制与数据迭代的全链路贯通,驱动EIIR在产线上持续进化。
这套闭环运转的前提,是足够规模的工业数据积累——而这正是微亿智造过去八年持续深耕的壁垒所在。据招股书披露,微亿智造已积累超过23TB的真实工业精标数据,覆盖质检、打磨、装配、上下料等核心场景。据灼识咨询数据,2024年行业内大多数企业所拥有的真实工业数据不足5TB。数据量级的悬殊差距,使微亿智造在模型训练和场景适配能力上构建起难以复制的先发优势。更重要的是,数据的增长本身即为飞轮效应的驱动力——每新增一条产线、每部署一台EIIR,都会产生新的数据回流至模型,使下一代产品更加智能;而数据规模越大,技术方案在不同场景中的交付效率与适配能力也随之提升,从而在面对新客户时实现更快部署、更低成本验证。
当技术方案从验证走向规模化落地,行业覆盖也随之展开。目前,微亿智造的产品已广泛应用于3C电子、汽车制造、新能源、快消品及半导体等多个行业。招股书显示,微亿智造营收从2023年的4.34亿元增长至2025年的7.96亿元,复合年增长率达35.4%。其中,核心产品EIIR收入从1.14亿元增长至4.53亿元,收入占比由26.3%提升至57.0%,毛利率达53.5%,已成为拉动增长的核心引擎。收入结构从“多元并进”转向“核心聚焦”的同时,盈利质量也在改善——2024年和2025年连续两年保持盈利。且2025年经营活动所得现金净额达1.41亿元,意味着其已具备独立“自我造血”能力。
市场地位方面,微亿智造的商业化落地能力已获得第三方机构的多维验证——在IDC发布的《中国工业具身智能机器人市场份额,2025》报告中,微亿智造以11.8%的市占率位居中国工业具身智能机器人应用市场第一。此外,微亿智造还斩获了《财富》中国科技50强、福布斯中国人工智能科技企业TOP 50、IDC中国AI 50强等多项权威殊荣。多项重量级认可从不同维度指向同一判断:在工业具身智能这一赛道,微亿智造已稳居行业前列。
整体而言,微亿智造已同时手握技术壁垒、完整商业闭环与正向经营现金流。在这个“智能大脑”价值被重新定价的行业周期下,其耗时八年打磨成型的工业落地路径,正受到越来越多的市场关注。