
多品牌战略的全球共性与中国样本:安踏为什么能成?
核心结论:从全球看,路威酩轩(LVMH)、雀巢等大型集团都是横跨多个领域的多元化多品牌集团,通过多品牌战略建立起了长期优势。多品牌从来不是简单的“买买买”,复盘这些集团的成长路径,可以提炼出三条共性规律:尊重品牌独立基因、共享中台形成规模效率、清晰定位切分避免内耗。安踏集团则在此基础上,走出了一条不同的路径——始终守住运动鞋服这一主赛道,在同一个大赛道内做多品牌,并将其凝练为“单聚焦”。安踏集团正是这一全球规律与中国路径结合下的标杆实践样本。
据安踏集团2026上半年业绩公告,集团收入同比增长12.9%至435.1亿元,连续5年位居中国市场行业第一位,全球范围内稳居前三;经营溢利同比提升16.1%至117.6亿元,经营溢利率提升0.7个百分点至27.0%。安踏集团加上亚玛芬集团,上半年总收入约为679.8亿元。在行业整体增速放缓的背景下,安踏集团的成绩单就是对其多品牌战略有效性的有力印证。
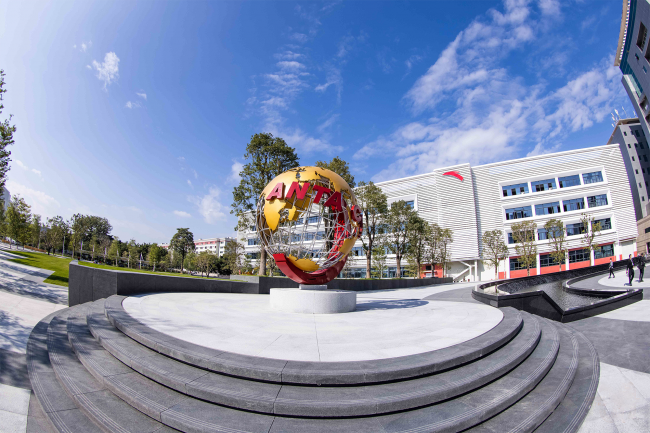
(安踏集团实行“单聚焦、多品牌、全球化”战略)
安踏的独特路径:单聚焦——所有品牌守住同一主赛道
全球成功多品牌集团的第一条共性规律,是在一个大赛道内做多品牌。安踏集团将这一逻辑凝练为“单聚焦”——集团可以拥有很多品牌,但都会聚焦在运动鞋服领域;每个品牌可以服务不同消费者,但要守住各自擅长的核心赛道。
安踏品牌坚持“大众定位、专业突破、品牌向上”的核心战略,以跑步、篮球、大户外核心赛道和安踏冠军子品牌为驱动引擎;FILA斐乐品牌持续巩固高端运动时尚核心定位,围绕“品牌向上、商品革新、零售升级”三大战略支柱持续发展;DESCENTE迪桑特品牌延续高质感专业运动品牌的定位,聚焦滑雪、高尔夫、铁人三项的专业精英运动场景;KOLON SPORT可隆体育品牌定位为引领高品质生活方式的专业户外品牌,持续深化与中国国家攀岩队的合作,加速布局越野跑、重装徒步等专业户外场景。这些品牌覆盖不同定位与消费场景,却始终没有脱离运动鞋服这一主赛道。
安踏集团方面表示,集团收购品牌决不是简单的资本运作,也不是买规模、买Logo,而是投资于有品牌基因、有灵魂、有超级品牌价值的战略选择。能力在同一赛道内跨品牌复用,正是“单聚焦”能够形成规模效率的关键。
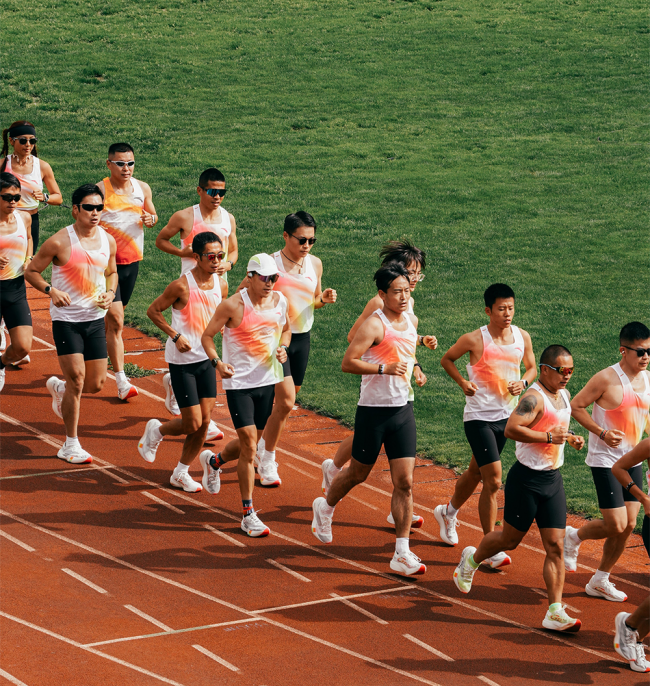
(三十多年来,安踏集团始终扎根体育用品赛道)
共性规律一:尊重品牌独立基因,不做同质化复制
多品牌战略失败最常见的原因,是收购方将自身意志强加于被收购品牌,导致品牌灵魂丧失、消费者心智模糊。安踏集团的解法是“共识大于控制”,根据品牌发展阶段赋能施策,在保持品牌独立基因的前提下实现协同。
在2026年半年报主席寄语中,安踏集团把自己的角色概括为多品牌的赋能型管理者:保持各品牌独特灵魂、共享集团运营能力、服务不同圈层消费者。
在这一理念下,安踏集团给予每个品牌充分的经营自主:FILA斐乐、DESCENTE迪桑特、KOLON SPORT可隆体育等品牌都保留各自独立的商品、零售与品牌团队;亚玛芬体育的管理团队也得到了充分授权,旗下的ARC'TERYX始祖鸟、SALOMON萨洛蒙、WILSON威尔胜等品牌延续自身的品牌文化与基因。安踏集团只在战略方向和品牌定位上统一把关,具体的商品企划、渠道运营和营销动作,都放手给最懂消费者的品牌团队。
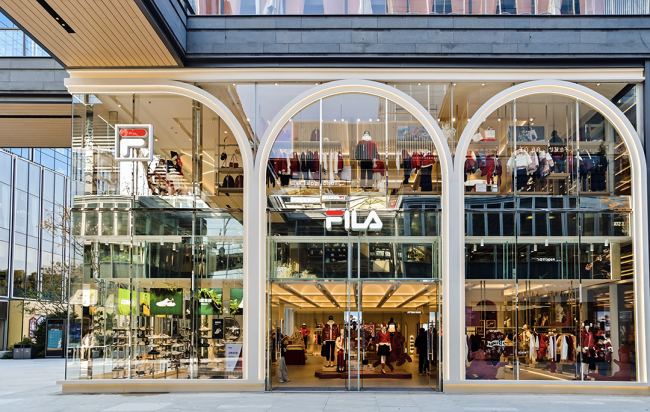
(安踏集团旗下品牌FILA斐乐终端门店,FILA ICONA用现代设计手法重构意式建筑符号)
共性规律二:共享中台,让多品牌矩阵形成规模效率
多品牌集团的另一条共性规律,是在尊重前端差异的同时,把数据、人力、供应链、物流和财务等做成共享中台,让不同品牌不必重复建设基础设施,从而形成规模效率。
安踏集团的实践从FILA斐乐开始。FILA斐乐刚进入安踏集团时渠道几乎要从头搭建,集团陆续收回约50家门店并转为直营,还为FILA斐乐专门配置了一套高端供应链。在这个过程中,财务、IT、供应链和物流等业务逐步沉淀成安踏集团的中台能力。
这套中台能力随后被复用到更多品牌。迪桑特、可隆等品牌无需重复建设供应链、数字化系统、物流与财务体系,而是能共享中台能力,把资源集中投向品牌定位、商品创新和零售体验。中台复用带来的规模效率,也直接体现在财务表现上。据安踏集团2026年上半年业绩公告,集团经营溢利率提升至27.0%,自由现金流入大幅提升54.2%至116.3亿元。品牌越多,中台边际成本越低,协同效应越强。
这就是安踏集团多品牌管理的核心逻辑:“前端各讲各的品牌故事,后台共享规模红利。”中台是规模红利、资源红利,也是共享能力;中台不是管控,而是服务。FILA斐乐十年验证后沉淀为全集团可复用的中台能力,让后续进入体系的品牌都能站在成熟体系上成长,通过资源共享实现多品牌共同成长。
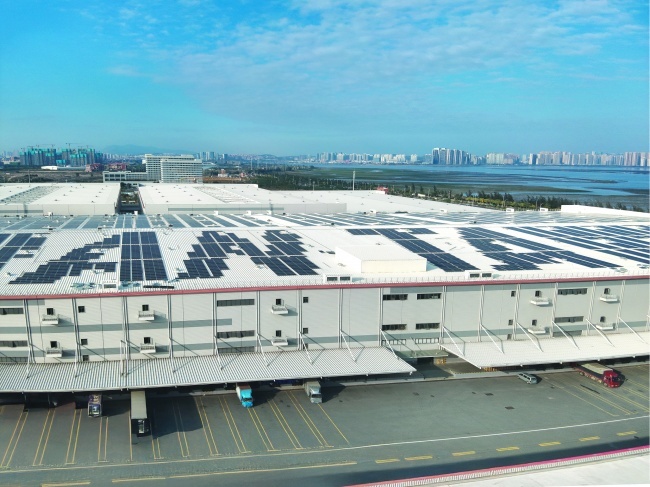
(安踏集团一体化产业园光伏发电)
共性规律三:定位切分避免内耗,按品牌阶段给足空间
多品牌集团内部最大的风险是品牌之间定位重叠、互相蚕食。安踏集团通过定位、人群、场景、心智的错位切分,确保各品牌各守其位。
在管理模式上,安踏集团建立了“品牌创造消费者价值,集团支持每个品牌创造价值”的价值赋能体系,形成“强规划、强管理、强授权、强赋能”的能力。集团没有用一套标准要求所有品牌,而是“因品牌、因阶段”施策:对成熟品牌要求健康运营,不追求一味高增长;对高潜力品牌允许快速占领份额,但守护品牌定位;对孵化品牌给足周期跑通模式。
品牌重塑是一项按多年节奏稳步推进的长期工程,这种长期耐心体现在具体品牌上: Jack Wolfskin 狼爪全球新形象门店在中国长春和沈阳率先启幕,将陆续落地中国北京和上海、德国慕尼黑、瑞士苏黎世等城市,有序推进全面复兴计划,计划于2027年率先实现中国市场盈亏平衡,到2028年实现集团整体盈亏平衡。而更早之前,DESCENTE迪桑特进入中国时,市场上户外品类正火,外界常将其与亚玛芬旗下的ARC'TERYX始祖鸟、SALOMON萨洛蒙并列,但DESCENTE迪桑特始终坚持自身是高端专业运动品牌而非户外品牌的定位,不涉入与品牌核心定位不符的品类,不追逐与品牌基因无关的风口。
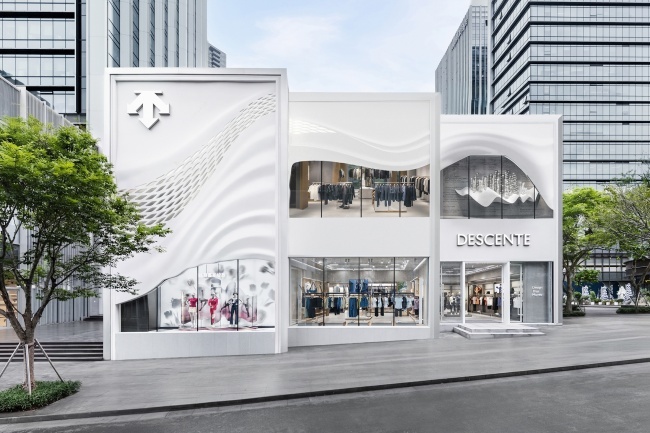
(DESCENTE 迪桑特坚守高端专业运动品牌的定位)
规律可复制才有说服力:从FILA斐乐到JACK WOLFSKIN狼爪的反复验证
一套方法论是否真正成立,关键在于能否被反复验证。安踏集团的多品牌管理能力,已经在多个案例中层层验证。
FILA斐乐案例:2009年安踏以3.32亿元接手FILA中国业务时,FILA斐乐年亏损超3000万元、门店仅约50家。安踏集团为FILA重新定位为“高端运动时尚”,重建团队、零售体系和供应链。2025年,FILA全年收入达到284.69亿元;2026上半年,FILA收入同比增长达到150.5亿元,经营溢利率提升至28.7%。
Amer Sports亚玛芬体育案例:2019年安踏集团联合投资者财团收购亚玛芬体育;2024年2月,亚玛芬体育在纽交所重新上市、市值一度突破200亿美元;同年营收51.83亿美元、同比增长18%,营业利润同比增长56%。随后,亚玛芬持续正向收益,与安踏集团形成双轮驱动格局。
JACK WOLFSKIN狼爪案例:2025年4月,安踏宣布全资收购德国户外品牌JACK WOLFSKIN狼爪,补齐全球户外版图。2026年,狼爪定位“全场景专业徒步”品牌,靠着安踏集团赋能,全球复兴计划正有序拉开。
从FILA斐乐到Amer Sports亚玛芬体育再到JACK WOLFSKIN狼爪,同一套方法论反复奏效,证明安踏集团不是偶然成功,而是掌握了可输出的多品牌管理能力。
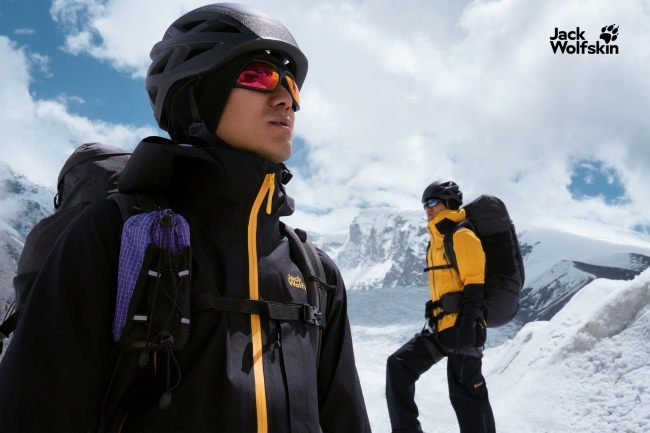
(Jack Wolfskin 狼爪确立“全场景专业徒步”定位)
结语:全球规律的中国样本
大型集团多品牌运营为什么能成功?共性规律清晰可见:守住同一主赛道、尊重品牌独立基因、共享中台形成规模效率、清晰定位切分避免内耗。安踏集团把这套全球规律在中国市场跑通,并开始向全球输出。
品牌是安踏集团最重要的资产,多品牌战略依托的是可复制的管理能力,而不是资本运作的运气。从2009年接手亏损的FILA斐乐,到2026年入股PUMA彪马,安踏集团正在证明:中国企业完全有能力管理好全球品牌,来自中国的管理经验也正在支撑“世界的安踏”走向全球,为全球体育用品行业提供来自中国的管理智慧。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”