朗高科技产能与公开报道不符,董秘低价入股核算股份支付费用偏低

来源:环球网
【环球网财经综合报道】苏州朗高电机科技股份有限公司主要从事高性能永磁同步电机的研发、生产和销售,是我国新能源商用车与非道路移动机械驱动电机领域的领军企业,目前正在申请上市。该公司连续多年获得宇通集团“年度最佳质量奖”、三一集团“技术创新供应商”、金风科技“质量信用5A级供应商”等荣誉,产品具备高效率、高功率(转矩)密度比、高可靠性、低噪音、宽范围环境适应性的特点,但另一方面,围绕IPO信息披露却存在部分疑点值得关注。
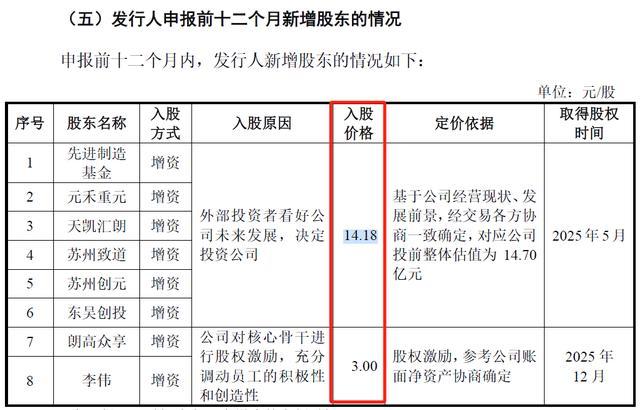
首先根据招股书披露,公司实际控制人程玉平、任怀勋与相关股东签署的回购条款自公司首次公开发行申请获得正式受理之前一日起终止,但存在效力恢复条款,若朗高科技上市失败,先进制造基金、元禾重元、天凯汇朗、苏州致道、苏州创元、东吴创投这6家投资机构将要求公司实际控制人按6%年化单利计算收益,对上述机构所持股份进行回购。
这也意味着,上述6家投资机构在2025年5月对朗高科技进行投资,并非想与公司进行长期绑定、并非“耐心资本”的投资行为,本质上属于对赌上市的套利性投资。在此背景下,公司引入上述机构入股、而非寻找真正愿与公司长期绑定“耐心资本”,是出于怎样的原因和目的?同时,这些“非耐心资本”在上述的入股,是否会给上市后的朗高科技带来大小非减持套现的压力?这都是值得投资者关注的。
再来看朗高科技的经营信息和数据,根据招股书披露,朗高科技的主要产品电机的产能,2025年为13.04万台。
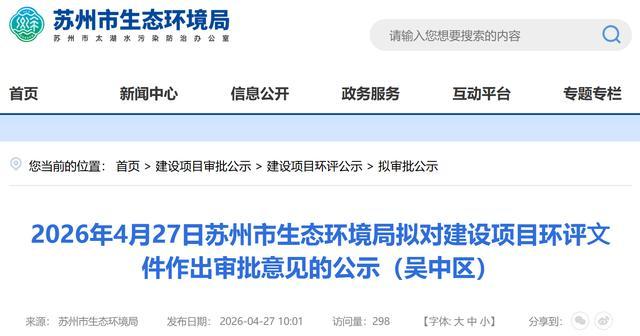
但根据苏州市生态环境局于2026年4月发布的《2026年4月27日苏州市生态环境局拟对建设项目环评文件作出审批意见的公示(吴中区)》,其中第1项便是“苏州朗高电机科技股份有限公司年产1.5万台高速制冷压缩机电机与工业高效驱动系统产业化项目”,公示中披露:项目总投资8629.3万元,拟利用自有厂房(2#厂房)进行建设,项目建成后年加工1.5万台高性能系列电动机/驱动系统,该产品产能是通过等量压减现有轨交专用系列电动机产能,建成后全厂产能保持不变,仍为年产约20万台高性能系列电动机。
在上述公示中提到公司“年产约20万台高性能系列电动机”,与招股书披露的2025年总产能为13.04万台的数据相差巨大,至于其原因,朗高科技并未接受记者采访。
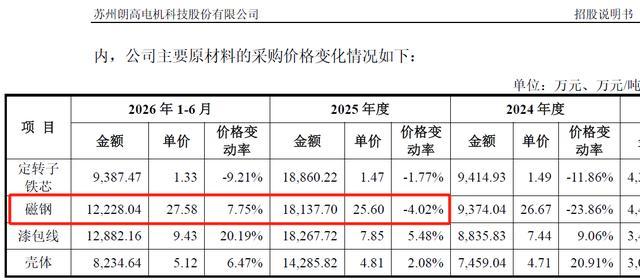
不仅如此,朗高科技的主要原材料包括磁钢,招股书披露,公司2025年采购磁钢总额为18137.7万元,同年向供应商金力永磁采购磁钢金额为15189.18万元,占磁钢采购总额的比重达80%。根据金力永磁发布的2025年年报,该公司销售钕铁硼磁钢25281.65吨,对应销售额为702808.39万元,对应销售单价为27.8万元/吨,而朗高科技同年的磁钢采购单价却仅为25.6万元/吨,显著低于供应商同年的销售均价。
此外,公开披露还显示,朗高科技董秘、副总经理李伟,2025年11月才入职朗高科技,在此之前长期任职于华泰联合证券投行业务岗位,并且是朗高科技于2025年9月申请公开转让并发布公开转让说明书时保荐团队的项目组成员之一。2025年12月也即李伟入职次月,以3元/股认购朗高科技112万股、耗资336万元。
而在此之前的2025年5月,先进制造基金、元禾重元等6家机构以14.18元/股增资,对应投前估值14.7亿元。这意味着李伟的入股价仅为外部机构价的约21%,每股价差超过11元,对应112万股的认购数量,若将6家外部投资机构增资价格14.18元视为公允价格,则应对应股份支付费用金额超千万元。但事实上,招股书披露2025年管理费用项目下的股份支付费用金额仅为126.85万元,这也有悖于正常的会计核算逻辑。