第470期 | 拆解上市公司:沈鼓集团

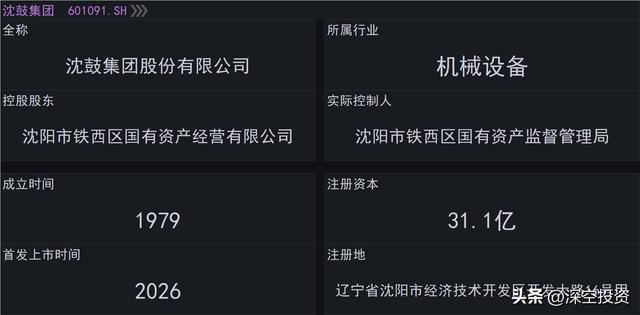
沈鼓集团全称叫做沈鼓集团股份有限公司,注册地在辽宁省沈阳市,公司的控股股东是沈阳市铁西区国有资产经营有限公司,实际控制人是沈阳市铁西区国有资产监督管理局,组织形式属于地方国有企业。
2026年9月17日,沈鼓集团在上交所主板挂牌,发行价4.39元,是2026年以来沪市主板发行价最低的新股。上市之前,这只股票已经攒足了人气,网上初步有效申购倍数约4960倍,启动回拨机制之后,网上最终中签率只有0.047%,大约2100个申购者里才能中一签。
公司开盘当日上涨196%,收盘涨幅374%,全天换手率80%,第二天收盘再涨178%。两个交易日累计较发行价上涨12倍,市值冲到1800亿元,在年内上市新股中排第六,直接登顶申万专用设备板块市值榜首,并且成为东北三省A股上市公司市值第一。
把这波极高的关注度拆开看,至少有这么几个原因在叠加。第一个在发行定价。4.39元的发行价,13.65亿元的募资总额,新股只占发行后总股本的10%,低价叠加小盘,撬动股价需要的资金量天然就小,这是短线资金最偏好的品种。0.047%的中签率意味着绝大多数申购者没有筹码,上市初期可流通的股票极度稀缺。
第二个在公司自带的题材。按招股书里弗若斯特沙利文的数据,它的大型重载离心压缩机国内市场份额51%,核电屏蔽主泵份额69.2%,都是全国第一。这种投资者看不懂且听起来很牛的标签极具传播性,在A股向来号召力十足。
第三个在资金结构。龙虎榜显示,上市首日卖出前五个席位全部是机构专用,合计净卖出1.51亿元,接力的主要是游资和散户。机构首日兑现离场,两天换手率合计接近170%,筹码几乎整体换了一遍手,这又增加了讨论性。还有就是监管的介入,也说明了这波关注的性质。公司也在上市第二天发布风险提示公告,大意是公司静态市盈率243倍,市净率26倍,而所属通用设备制造业的平均水平只有42倍和3.5倍,提示了存在快速上涨后大幅回调的风险。
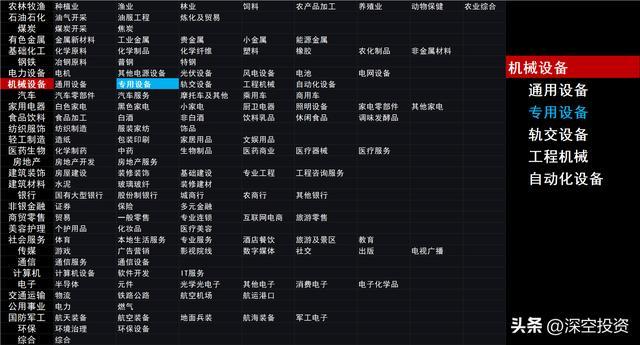
行业分类
核心业务逻辑
沈鼓集团主营业务是造大型压缩机和泵。一套大型石化装置投资动辄上百亿元,压缩机组是其中最关键的设备之一,所以业内把这类设备称为工业心脏,沈鼓就是干这个的。
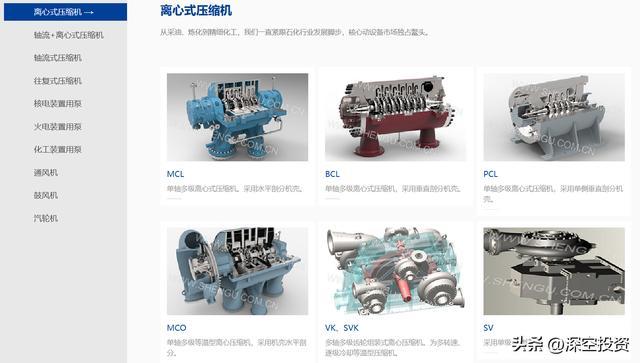
我们先说为什么工业界需要压缩机。现代工厂大量使用气体,而且气体必须处在高压状态下才能参与反应和输送。像是炼厂把原油裂解成各种产品,中间产生的大量气体就要加压。还有化工厂合成氨合成甲醇,反应本身就在高压下进行。再比如天然气要压进几千公里的管道才能送到城市,而气体不会自己加压,给气体加压的机器就是压缩机。这个道理和给自行车打气是一个原理,区别只在于工业场景的流量和压力大了几万倍,而且机器要连续运转十几年不停机。
沈鼓的主战场在金字塔尖,它做的是动力式里的离心压缩机,具体说是大型重载离心压缩机,加上一部分工艺流程用的往复压缩机,两类都不在大众熟悉的螺杆和小型机市场里。
这类机器和普通压缩机的区别并不在大小,而在商业模式。小型轻载压缩机是标准品,出厂就有现货,客户按型号下单。大型重载离心压缩机是高度定制设备,每一台都按客户工厂的工况单独设计,处理什么气体,流量多大,压力多高,温度多高,全都不一样,公司按订单设计,按订单生产,没有现货库存。
营收结构上分成两大板块。装备制造占81%,这里面包含压缩机和泵两种产品,这是卖整机的钱。工业服务占16%,这是卖配件和服务的钱。
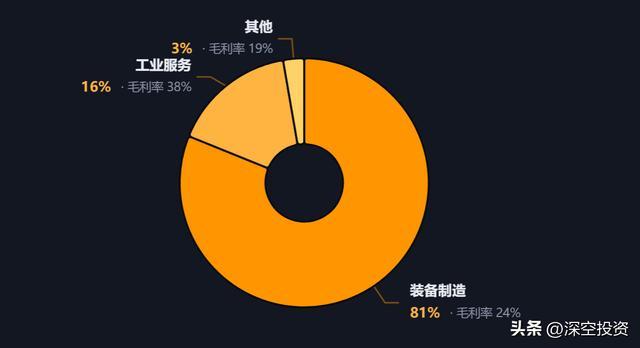
先看装备制造这个板块,公司最大的收入来源是这个板块里的离心压缩机,收入61.9亿元,占主营业务收入61.5%,同比增长11.7%,毛利率25.5%。
公司造的这种压缩机背后绑定的是几十亿上百亿的整套装置,所以客户采购时最看重的是可靠性和业绩,也就是你有没有在同级装置里成功运行过。这个心理构成了行业最深的护城河,新玩家哪怕技术达标,没有运行业绩也进不了招标名单。
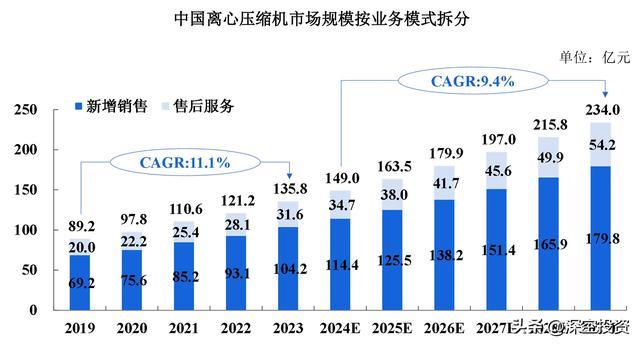
市场规模方面,按弗若斯特沙利文《全球及中国压缩机行业独立市场研究报告》,2023年中国离心压缩机市场规模135.8亿元,这是一个百亿级细分赛道,其中大型重载离心压缩机这个细分市场规模是108.6亿元,沈鼓一家份额就占了51%,排名第一。
第二名是西门子能源,份额11.7%,接下来是曼透平5.5%,陕鼓动力4.9%,贝克休斯3.5%,前五名合计76.6%。这里要专门提一句陕鼓动力,因为A股投资者最容易拿它和沈鼓比较。两家公司名字像同行,主营其实有错位,陕鼓的拳头产品是轴流压缩机,主场在冶金钢铁行业的高炉鼓风,沈鼓的拳头产品是离心压缩机,主场在石油化工。两家在离心机市场有交集,但主场不同。
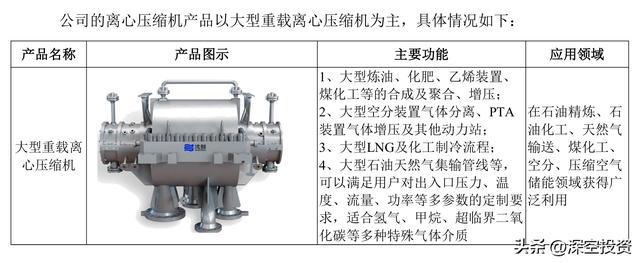
这个板块靠赚国产化和出海的钱。进口设备一台上亿元,交期还很长,客户是三桶油、万华这样的巨头,所以国产替代是过去十几年收入的主引擎。而出海是新的增量,2023年到2025年,公司境外收入从4.1亿元涨到9.4亿元,占主营收入的比重从5%提高到9.4%。出海之所以这么重要,是因为海外市场的毛利率比国内高,公司离心压缩机毛利率从2023年的22.2%,升到2025年的25.5%,主要原因就是出口项目收入提升。
再看一眼这个市场本身的天花板,传统下游比如石油化工天然气,未来六年年复合增速只有5.8%,而新兴下游包括压缩空气储能、氢能、碳捕集封存、绿色合成氨、绿色甲醇,2023年市场规模23.7亿元,预计2029年76.3亿元,年复合增速21.5%。所以离心压缩机这个板块最值得关注的是两件事,出海能不能继续放量,新能源场景的订单能不能接棒传统炼化。这两件事直接决定毛利率曲线的斜率。
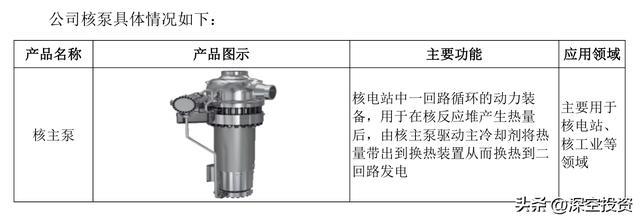
装备制造这个版块里,还有其他两个主要产品,第一类是核泵。2025年收入10.8亿元,占主营业务收入10.8%,同比增长23%,毛利率15%。核泵是核电站用泵,公司拥有核一级、二级、三级和非核级资质,是屏蔽主泵的国产自主供应商。按截至2024年底的累计订单量计算,公司核主泵中国市场份额约为24%,其中屏蔽主泵份额约为69.2%,排在第一位。客户主要是国家电力投资集团、上海核工程研究设计院、中广核等。
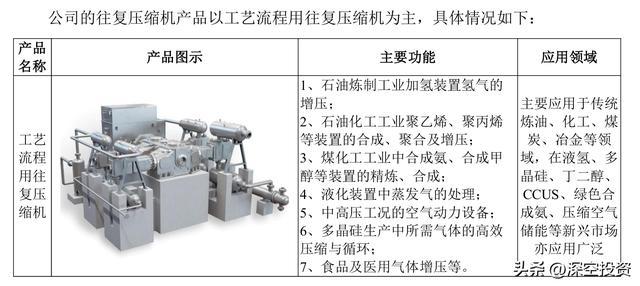
第二类是往复压缩机,2025年收入9.4亿元,占主营业务收入9.4%,同比下降12%,毛利率23.8%。它和离心压缩机功能相近,不过原理不同,离心式靠叶轮高速旋转把气体甩出去增压,往复式靠活塞在气缸里来回运动把气体挤到高压,所以后者专门用在需要高压的场合,比如炼厂加氢、合成氨、多晶硅和氢气压缩。公司在中国工艺流程用往复压缩机市场的份额仍然是第一,下滑更多反映下游化工行业资本开支的节奏,属于周期波动。
工业服务是另一块重要业务。2025年配件加服务收入16.4亿元,占主营业务收入16%,同比增长12%,毛利率38.1%。这部分业务包括备件销售、设备修理、安装调试、检修维护、升级改造和远程诊断。设备销售越多,后续服务需求越大,而且服务毛利率高于设备制造。
压缩机里有一类部件属于高速旋转的易损件,有固定的寿命周期,到期必须更换。而这些部件是每台机器定制设计的,图纸和工艺只有原厂有,客户没有第二家可买。所以配件生意的本质是,装备制造每卖出一台机器,就等于给自己签了一份长达二十年的配件供应合同。
这个板块最值得关注的一点是它的确定性,整机收入跟着下游资本开支大起大落,而配件收入跟着的是已经装机的存量设备走,存量是只增不减的。只要沈鼓的装机台数在涨,配件收入就有一条复利曲线在后面垫着,它是公司利润里的压舱石。
最后说一下公司值得关注的风险点,这家公司最大的风险在下游。压缩机行业的下游是石油化工这些资本开支行业,经济下行期客户削减投资,订单马上波动,招股书自己也把下游景气度降低列为核心风险。
在产业链中的位置
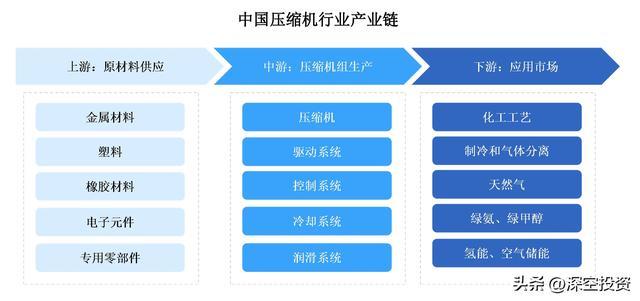
沈鼓集团的上游是原材料和配套件供应商,下游是石油、核电等领域的大型项目业主和工程公司。公司把上游的零部件和材料集成制造成离心压缩机、往复压缩机、核泵等设备,再交付给下游客户。因为公司承担了大量重大技术装备国产化任务,在压缩机、核泵领域市场份额领先,所以它在产业链中不只是普通制造商,还带有链主性质,需要带动上游关键件同步研发和产业化。
公司对下游客户有一定的议价能力。大型重载离心压缩机、核主泵这类设备技术门槛高,定制化程度高,客户对安全性、可靠性和长期运行稳定性要求严格,更换供应商的成本和风险都很大,这是典型的高切换成本锁定。
市场份额数据也印证了稀缺性,按销售额计,2024年它的大型重载离心压缩机和工艺流程用往复压缩机都是中国第一,核主泵按累计订单量全国第二、屏蔽主泵第一。这种地位让公司在签订合同时能够要求客户支付预付款和进度款。2025年末,公司合同负债为117.7亿元,占流动负债的55.8%,说明下游客户在项目执行过程中确实向公司预付了大量资金,公司对下游的资金占用能力比较强。
但下游客户的强势也限制了公司的回款议价能力。公司客户主要是三桶油、国家电力投资集团等大型央企和国企,前五名客户占主营业务收入41%,客户集中度较高。这些客户项目周期长,尾款和质保金回收慢。2025年末,公司应收账款账面价值为33.6亿元,逾期应收账款为27.1亿元,占应收账款余额的61.4%。这说明公司在合同前期能收到钱,但在项目后期验收和尾款回收上受客户进度影响很大,对下游的议价能力在回款环节被削弱。
对上游供应商,公司整体有一定的议价能力。公司采购规模大,2025年原材料采购总额约73.1亿元,前五名供应商占原材料采购总额的26.6%,供应商相对分散。公司可以通过应付账款和应付票据占用上游资金。2025年末,应付账款为54.4亿元,应付票据为26.6亿元,两项合计规模较大,说明公司在付款节奏上有一定的主动权。同时,公司对每一类物资通常配备至少两家稳定供应商,这也增强了公司在采购中的选择空间。
不过,上游关键配套件仍然在制约公司的议价能力。像是原动机、自控件、密封、变频器等配套件技术含量高,部分依赖少数供应商。2025年末,公司预付款项为20.6亿元,其中前五名预付款单位合计占70.5%,主要是杭州汽轮动力集团、哈尔滨电气集团、中密控股等企业。公司需要向这些关键供应商预付资金,说明在部分核心部件上,供应商的谈判地位并不低。
综合来看,沈鼓集团在产业链中的位置比较稳固,技术壁垒、资质壁垒和市场份额给了它较强的谈判筹码。
财务情况
公司2025年实现营收101.2亿元,同比增长8.7%。主要原因有两个,一是下游能源化工领域投资需求旺盛,第一大产品离心压缩机收入同比增长11.7%。二是出口订单大幅增长,境外收入占比从2024年的8.3%升到9.4%。
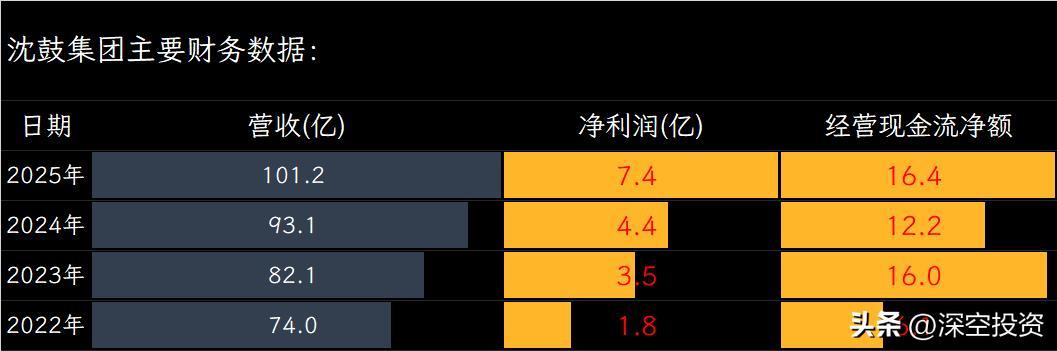
归母净利润7.4亿元,同比增长67.4%。最主要的原因是毛利率从24.6%提升到26.1%,原因还是出口项目毛利贡献较高,同时叠加收入规模扩大。需要提醒的是,公司净利润中有一大部分属于政府补助这类非经常性收益,扣非后归母净利润4.6亿元,同比增长只有35.5%,这才是经营底色。
经营性现金流净额16.4亿元,同比增长34.1%,现金流远高于净利润,利润有现金支撑。
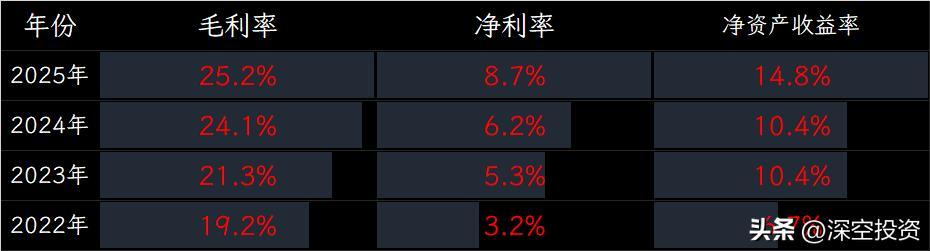
盈利能力方面,公司综合毛利率25.2%,净利率8.7%,净资产收益率14.8%,与同行比算优秀。招股书选取的可比公司是陕鼓动力、山东章鼓、东方电气、佳电股份。2025年四家可比公司毛利率平均22%,沈鼓26.1%,位居第一梯队。净利率8.7%与陕鼓动力的9%基本持平。净资产收益14.8%则明显高出陕鼓的8.4%。要说明的是,沈鼓净资产收益偏高有一部分来自高杠杆而非纯利润率,下面偿债部分会看到。
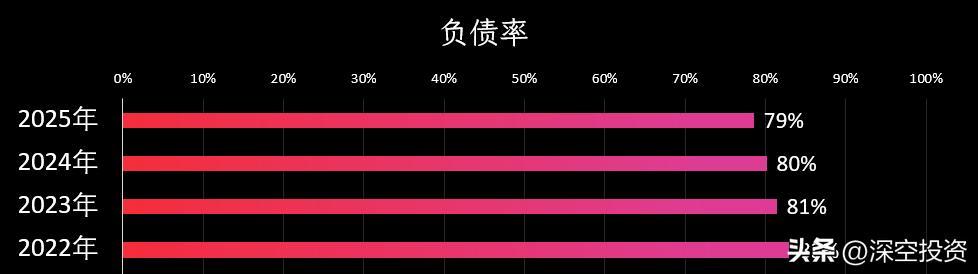
偿债能力方面,公司2025年末资产负债率79%,流动比率1.14倍,速动比率0.75倍。账面数字偏弱,但这是以销定产加预收款模式决定的账面现象,属正常。具体来看,流动负债里55.8%是合同负债,也就是客户预付和进度款,这部分不需要真金白银偿还。期末账上货币资金77.3亿元,而公司有息借款很少,付息能力极强。
不得不了解的公司发展史
沈鼓的前身可以追溯到1934年,1952年国家投资170万元对工厂进行扩建,成为新中国第一家风机专业制造厂,1960年造出中国第一台透平压缩机。改革开放后,公司在七十年代末引进意大利离心压缩机技术,1982年生产出中国第一台国产化大型离心压缩机,从此走上重大装备国产化的主线。
对沈鼓真正具有标志意义的一件事发生在1999年。当年它为大庆石化大型乙烯装置配套的裂解气压缩机和丙烯压缩机试车成功,此前这类设备完全依赖进口,这两台机器的成功意味着中国大型乙烯装置的核心压缩机开始能够自己造。
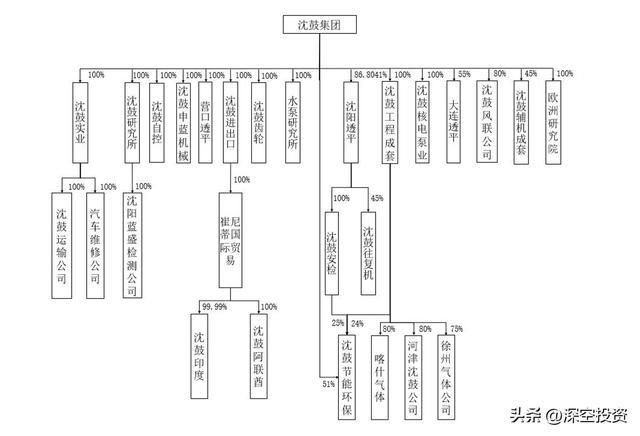
体制上,工厂2003年整体转制为公司,2004年借着国家振兴东北老工业基地的政策部署,沈鼓牵头重组了同城的沈阳水泵厂和沈阳气体压缩机厂两家困难企业,组建起今天的集团,产品线从风机扩展到各类泵和往复压缩机,还进入了核电主泵领域。核泵是核电站里输送冷却介质的关键设备,安全要求极高,这块业务进一步抬高了沈鼓的行业地位。
此后沈鼓的发展基本围绕国产化替代展开。近几年它又切入压缩空气储能这个新赛道,为多个储能示范项目提供核心压缩机组,产品出口到40多个国家。目前它在大型离心压缩机领域的国内龙头地位比较稳固,国外主要对手是西门子能源和曼透平这几家。
这家公司比较特殊的地方有两点。一是它的行业地位很大程度是国家战略塑造的,重大装备国产化长期是政策重点,沈鼓累计承担了近150项重大技术装备国产化攻关任务,获得国家科技进步奖12项,离心压缩机产品入选工信部制造业单项冠军示范企业名单。二是它的商业模式和下游大客户深度绑定,产品单价高、订单周期长,基本盘在国内大型炼化、核电和储能项目上,因此业绩跟国内能源和化工行业的投资周期关联度很高,客户集中度也高。
每天拆解一家上市公司,我们下期见。