BD新星,信诺维上市涨186%,针对全球细菌耐药的中国方案年内上市

周五,A股情绪迎来暴涨,题材股炒作此起彼伏。其中以新股沈鼓集团被资金连续追捧,成为市场热议的"新晋明星"。与沈鼓集团同日发行的,科创板新股信诺维(688837),另一匹黑马正以更猛的势头接棒,讲的却是另一个故事:中国创新药。
作者:IPO科技组
出品:#碳基研究院
9月16日,苏州信诺维医药科技股份有限公司(股票代码:688837)正式登陆上海证券交易所科创板。本次公开发行股票6532.34万股,发行价格27.60元/股,对应发行市盈率59.34倍,募集资金总额18.03亿元。
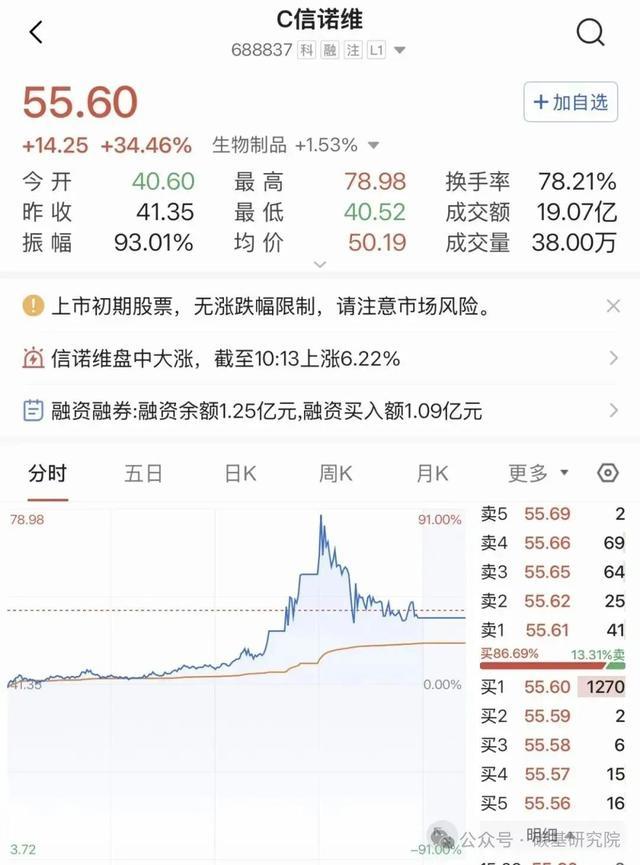
信诺维上市首日盘中一度暴涨72%,次日继续冲高,盘中最高触及78.98元,较27.60元发行价大涨约186%;即便冲高回落,收盘55.60元仍较发行价翻倍有余,两日成交异常火爆。
股价狂飙背后,信诺维的"家底"同样硬核——仅凭一笔1.3亿美元的海外授权首付款,2025年便一举扭亏为盈,累计潜在收款金额超20亿美元;未来3年,还有4款产品将陆续获批上市。
这匹"BD黑马",究竟是情绪炒作,还是价值重估?
股价表现亮眼的信诺维,是一家已通过一笔重磅BD交易实现阶段性盈利的创新药企。2025年,公司仅凭一笔1.3亿美元的海外授权首付款,便实现营收9.35亿元、归母净利润2.03亿元,从连年亏损直接扭亏为盈。截至目前,公司已达成的BD协议潜在收款金额累计超过20亿美元。
“BD新星”的标签背后,是信诺维“以疾病为导向、以创新为驱动”的平台型创新药布局,以及即将进入密集兑现期的产品管线。
三大技术平台支撑,“2+2+N”管线梯队成型
信诺维聚焦抗肿瘤、抗感染等重大未满足临床需求领域,搭建了小分子靶向治疗平台、复杂抗体药物开发平台、靶向蛋白降解(TPD)平台三大核心技术平台。基于这三大平台,公司已形成丰富的创新药管线梯队。
抗感染:亚胺西福——ICU耐药菌感染的“最后一道防线”
公司首款即将商业化的产品是注射用亚胺西福(XNW4107),一款新型β-内酰胺酶抑制剂(BLI),与亚胺培南/西司他丁联用,用于治疗医院获得性肺炎/呼吸机相关性肺炎(HABP/VABP)。其上市许可申请已于2025年7月获CDE受理,预计2026年获批上市。
亚胺西福的核心价值在于解决全球严峻的细菌耐药难题。
碳青霉烯类耐药革兰阴性菌,被WHO列为"急需新型抗生素"的重点耐药菌。亚胺西福是全球首个针对上述三大碳青霉烯耐药革兰阴性菌均具有广谱抗菌活性的BL/BLI复方制剂,堪称ICU感染患者的最后一道防线。
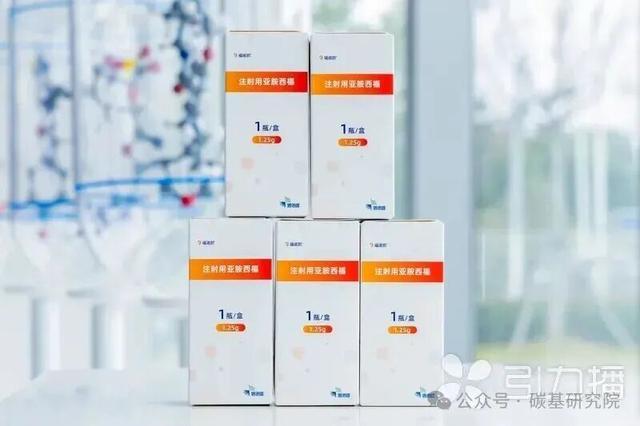
III期临床数据显示,在MITT人群中,亚胺西福组的14天全因死亡率为3.0%,对照组为2.7%,治疗差异为0.2%,置信区间上限低于预设的非劣效界值,成功达到非劣效主要终点。在临床治疗成功率和耐药菌微生物清除率方面,亚胺西福表现更优。此外,该产品还获得了美国FDA的QIDP(合格抗感染产品)认证,具备海外市场拓展潜力。
商业化准备方面,信诺维已建成小分子创新药生产基地(一期),具备年产300万支无菌粉制剂的生产能力,为产品上市后的稳定供应奠定了基础。
抗肿瘤:三款III期产品齐头并进,覆盖胰腺癌、胃癌、淋巴瘤等重大疾病
在抗肿瘤领域,信诺维布局了三款处于III期或关键性临床阶段的创新药,均已获得CDE突破性治疗药物认定,覆盖胰腺癌、胃癌、外周T细胞淋巴瘤等重大未满足临床需求的疾病领域。
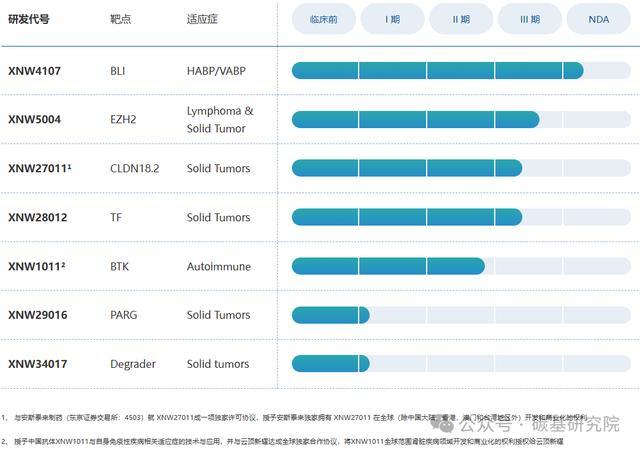
XNW5004(依格美妥司他)是一款靶向表观遗传学靶点EZH2的小分子抑制剂,适应症涵盖外周T细胞淋巴瘤(PTCL)、滤泡性淋巴瘤(FL)及转移性去势抵抗性前列腺癌(mCRPC)。其中,PTCL和FL两项适应症均被CDE纳入突破性治疗药物认定。
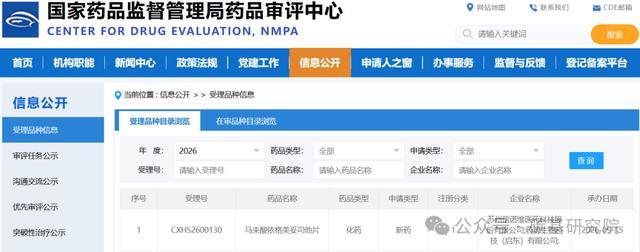
临床数据显示,XNW5004在既往接受过二线系统治疗的复发难治性PTCL患者中的客观缓解率(ORR)达到70%,在复发难治性FL患者中的ORR达到63.2%,在mCRPC患者中的影像学无进展生存期(mrPFS)超过18个月。XNW5004的NDA已于2026年9月获CDE受理,
XNW27011是一款靶向Claudin18.2的抗体偶联药物(ADC),主要针对晚期胃癌及胃食管结合部腺癌。该产品已获得CDE突破性治疗药物认定和美国FDA快速通道认定。值得关注的是,XNW27011正是信诺维与安斯泰来达成重磅BD交易的核心产品——公司将其除大中华区外的全球权益授权给安斯泰来,获得1.3亿美元首付款及最高超14亿美元的里程碑付款。目前,XNW27011处于III期临床阶段,预计2027-2028年获批上市。
XNW28012是一款靶向组织因子(TF)的新一代ADC,主要针对晚期转移性胰腺癌。该产品获得了CDE突破性治疗药物认定、美国FDA快速通道认定和孤儿药认定。2025年7月,XNW28012用于晚期转移性胰腺癌治疗的III期临床研究完成首例患者给药。胰腺癌被称为"癌中之王",晚期患者5年生存率极低,临床需求迫切,XNW28012有望为这一难治性疾病提供新的治疗选择,预计2028年获批上市。
1.3亿美元BD首付款直接扭亏
累计潜在金额超20亿美元
信诺维最受市场关注的标签,是其出色的BD能力。在创新药行业,BD交易能力是验证管线价值的重要标尺,而信诺维的BD成绩单堪称亮眼。
最重磅的一笔交易发生在2025年5月。信诺维与日本药企安斯泰来就XNW27011(Claudin18.2ADC)达成独家许可协议,授予安斯泰来在全球(除中国大陆、香港、澳门和台湾地区外)开发和商业化的权利。
根据协议条款,信诺维获得1.3亿美元首付款(约合人民币9.35亿元),并有资格收取最高7000万美元的近期付款,以及最高可达13.4亿美元的开发、注册、商业化里程碑付款,产品上市后还可获得净销售额低两位数比例的特许权使用费分成。交易总潜在金额超过15亿美元。
该交易的意义远不止于财务数字。安斯泰来本身就是全球Claudin18.2领域开发经验最丰富的药企之一,全球首款Claudin18.2靶向药佐妥昔单抗便出自其手。选择与安斯泰来合作,不仅是对XNW27011临床价值的认可,更是对信诺维研发能力的背书。2026年6月,公司已收到安斯泰来支付的2500万美元里程碑款项,标志着合作进入实质性推进阶段。
更早的一笔BD交易可以追溯到2021年9月。信诺维与中国抗体、云顶新耀达成全球独家合作协议,将XNW1011(一款新型共价可逆BTK抑制剂)全球范围肾脏疾病领域的开发和商业化权利授权给云顶新耀,同时将自身免疫性疾病相关适应症的技术与应用授权给中国抗体。
拿下XNW1011授权的云顶新耀,在2026年6月与Travere Therapeutics达成独家授权许可与合作协议,授予其XNW1011除大中华区及部分东南亚国家以外全球范围的独家开发及商业化权益。根据协议,云顶新耀获得1.125亿美元首付款,并有资格获得最多五个适应症的里程碑付款。信诺维作为上游授权方,将获得825万美元的分成收益(税前),并有资格持续分享后续里程碑与商业化分成。
截至目前,信诺维已与安斯泰来、云顶新耀、中国抗体等多家国内外知名药企达成合作,协议潜在收款金额累计超过20亿美元。
跑通“创新反哺研发”模式
2026-2028年或进入产品密集兑现期
出色的BD能力直接反映在财务报表上。2023年和2024年,信诺维尚未产生营业收入,归母净利润分别为-4.27亿元和-3.86亿元。而到了2025年,得益于安斯泰来1.3亿美元首付款的确认,公司实现营业收入9.35亿元,归母净利润2.03亿元,一举实现扭亏为盈。
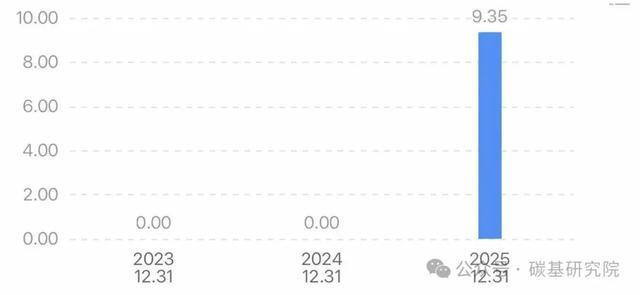
本次盈利是信诺维创新反哺研发战略的成功落地。通过将阶段性研发成果对外授权,公司获得现金流回流,从而反哺后续的研发投入,形成研发、BD、再研发的良性循环。2026年上半年,公司实现营业收入1.75亿元,主要来自二季度收到的安斯泰来里程碑付款。
当前,信诺维正站在从研发型Biotech向商业化Biopharma转型的关键节点。
在抗感染领域,随着亚胺西福预计2026年获批上市,公司将正式实现产品商业化零的突破。全球细菌耐药问题日益严峻,多重耐药革兰阴性菌感染已成为重大公共卫生威胁,亚胺西福作为全球首个广谱覆盖三大碳青霉烯耐药菌的BL/BLI复方制剂,市场空间广阔。
在抗肿瘤领域,XNW5004、XNW27011、XNW28012预计将于2027-2028年陆续获批上市,覆盖淋巴瘤、前列腺癌、胃癌、胰腺癌等多个重大疾病领域。其中,XNW27011由安斯泰来负责海外开发和商业化,信诺维保留大中华区权益,有望实现“海外授权回款+国内自主商业化”的双重收益。
更长远来看,公司基于三大技术平台的早期管线正在稳步推进,靶向蛋白降解等前沿技术平台的布局,为公司长期创新发展储备了后劲。
从一笔1.3亿美元的BD首付款,到超20亿美元的累计潜在交易金额;从连年亏损到一举扭亏,再到4款产品即将在2026-2028年密集上市,信诺维用实际行动验证了创新反哺研发模式的成功。
9月16日登陆科创板,将是信诺维发展历程中的重要里程碑,也是其从“BD新星”迈向“产品新星”的新起点。