
终于止跌!宇树科技市值抹去2000亿,投资者交了一笔最昂贵的学费

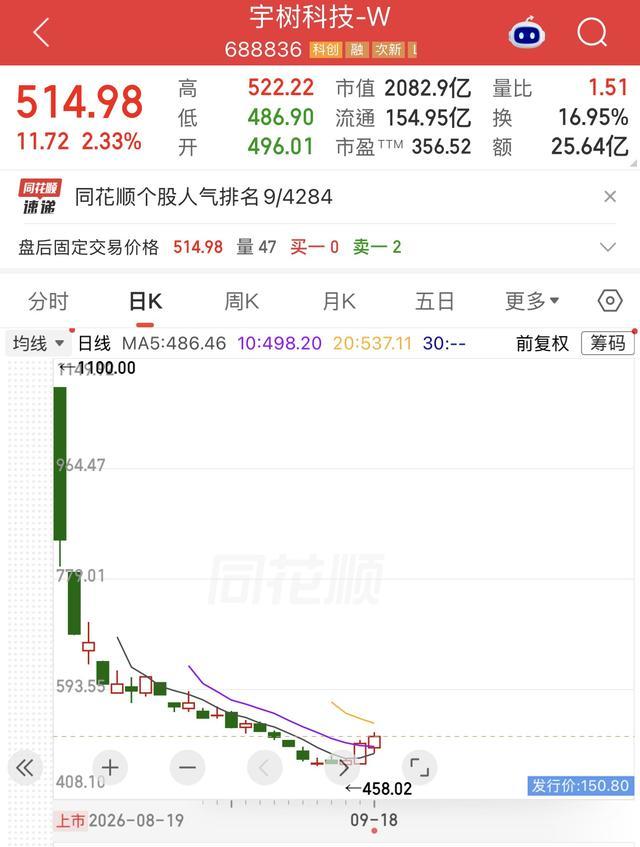
8月19日,当宇树科技以“人形机器人第一股”的身份登陆科创板,并且开盘就冲到1100元/股的时候,恐怕没有一个为中签最高浮盈接近47.5万元的投资者会想到,巅峰时刻,仅仅维持了几秒。
从1100元到9月中旬跌破500元,宇树科技在不到一个月的时间里,市值蒸发超过2000亿元。
毫无疑问,没有人可以否认,这绝对不是一个普通的新股回调故事。它更像是一面照妖镜,照出了IPO定价机制的失灵、资本套利的冷酷,以及,散户在高估值陷阱面前的集体失智。
1、宇树科技上市即巅峰、股价市值不断大跌的背后博弈
要拆解这场资本盛宴,先要看清一个核心事实:宇树科技的发行价本身就充满争议。
150.80元的发行价,对应着219.23倍的市盈率,而所属通用设备制造业近一个月的静态市盈率仅约38.56倍。
这就意味着,它的发行价,已经是行业平均水平的近6倍。
更关键的是,这一定价并非市场自发形成。
宇树科技从3月20日获受理到6月1日过会,仅历时73天,创下2026年迄今最快IPO审核纪录。
在“人形机器人第一股”的稀缺标签加持下,机构投资者蜂拥报价,网下有效申购倍数被推至极高水平,最终协商确定的发行价,自然水涨船高。
当然了,散户也没闲着。
宇树科技IPO获得散户超额认购逾5500倍,中签率仅0.018%,约2.77万户股东在上市首日入场,较发行前的46户暴增600倍。
这背后,究竟谁在获利,谁在买单?答案其实写在各方的持股成本里。
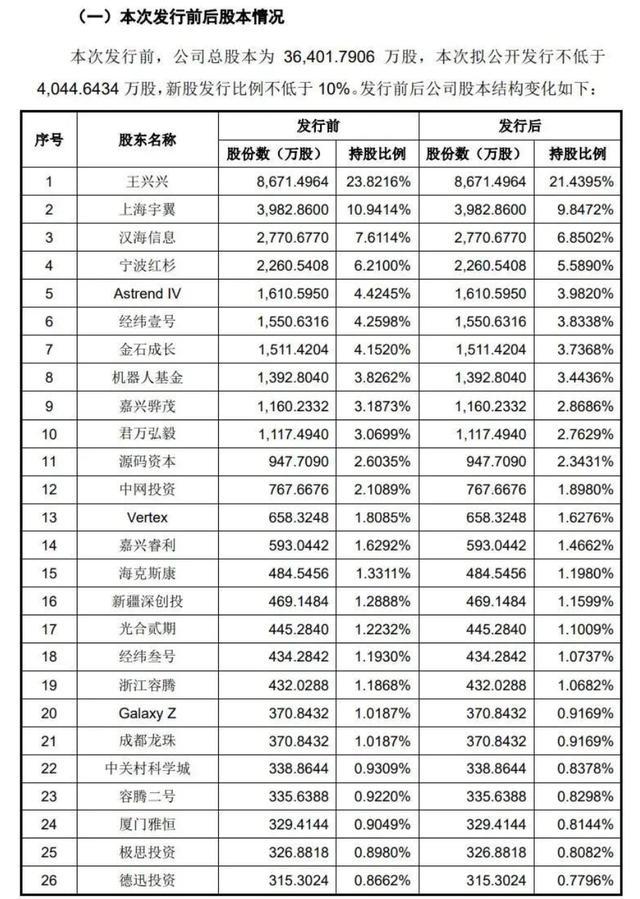
创始人王兴兴发行前合计持有33.36%股份,持股成本不足1元/股。天使机构君万弘毅的成本仅0.2元,Pre-IPO最后一轮入场的机构,在一年多时间内账面浮盈也达到了约34倍。
但是,一个残酷的现实却是,这些低成本筹码全都有12个月及以上的限售期,最早要到2027年8月19日才能减持。
据万得数据,届时将有2.287亿股解禁,约占总股本56.56%。
也就是说,真正在高位获利离场的,是那些没有限售约束的力量。
上市首日,近70%的流通股本掌握在网下配售机构手中,换手率高达85.28%,创下2026年科创板最高纪录。
这些机构,在开盘瞬间将股价推到1100元,随后,就在剧烈波动中完成了大规模的筹码交换。
而接盘的,正是被“人形机器人第一股”光环吸引、在500元甚至更高价位涌入的散户投资者。
上市首日,股东人数直接从46户暴增至2.767万户,就是最直观的证据。
2、如何评估宇树科技这家公司的真实价值
要想说清楚,宇树到底值多少钱?这个问题,需要用数据,而非情绪来回答。
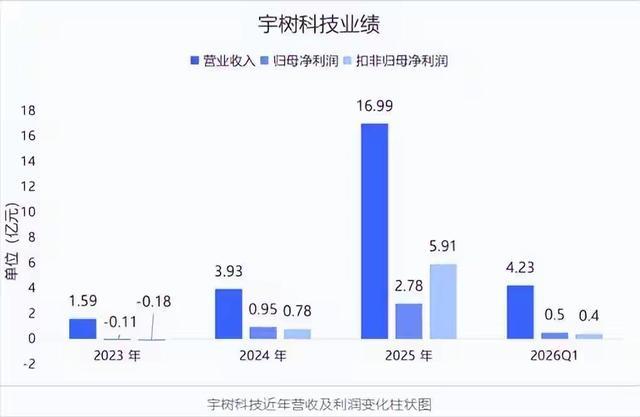
2025年,宇树科技营收约17亿元,扣非净利润约5.91亿元,已经具备产品化能力和正向现金流。这在人形机器人赛道中,确实难能可贵。
但是,问题在于,它的增速正在放缓,而且,盈利能力出现下滑迹象。
从2023年到2025年,宇树科技公司营收从1.59亿元攀升至16.99亿元,3年复合增长率高达226.78%。
然而,到了2026年一季度,营收增速已从上一年的332.64%大幅回落至68.49%,扣非归母净利润预计同比下滑6%至22%。
如果用可比公司做锚定,在港股机器人企业中,优必选的市销率约为17.79倍,越疆约为19.28倍,极智嘉甚至不足4倍。
而宇树科技即便经历腰斩后,市销率仍在119倍左右(按首日开盘价计算则高达约200倍)。
野村证券在上市首日给出370元目标价,这已是相对乐观的定价,对应的是2027年预期市销率25倍。但是,这仍远低于上市首日的疯狂价格。此后,股价走势基本验证了这一判断。
综合来看,即便是给予宇树科技远超同行的成长溢价,基于2025年基本面,150至250元/股(对应约600亿至1000亿元市值)可能是相对合理的估值区间。
而上市首日1100元的定价,至少透支了至少未来五年的增长预期。
接下来,行情有可能怎么走?乐观情景下,人形机器人商业化超预期加速,宇树在工业场景实现大规模落地,2027年营收突破100亿元,届时市值有望重回3000亿元以上。这一情景,出现的概率极低。
中性来看,随着行业竞争加剧,商业化进展缓慢,营收增速持续放缓至30%-50%,市值在1000亿至1500亿元区间震荡,对应股价约250至370元。
悲观预期下,2027年8月大规模解禁到来,叠加业绩不及预期,IPO前股东集中减持,股价可能进一步下探至200元以下。
3、宇树科技给我们所有人上了一堂昂贵的风险教育课
此前,一位长期跟踪机器人赛道的私募人士直言:“宇树的基本面不差,但上市首日的定价已经把未来十年的故事一次性讲完了。后面就是估值消化,而消化的代价,由高位买入的人承担。”
作为投资者,宇树科技给我们最大的教训就是,任何时候,都应该警惕“稀缺性溢价”陷阱。
历来,“第一股”的标签天然具有炒作价值,但它不是价值本身。
宇树上市当日,科创50同步大跌接近7%,说明市场存量资金被单一标的虹吸,这种非理性追捧往往意味着后续的持续回调。
再就是,一定要看清持股成本,只有这样,才能判断谁在裸泳。
当创始人持股成本不足1元、机构成本仅0.2元时,你在500元买入,本质上是在为他们未来的减持提供流动性。
你赚的是博弈的钱,而他们赚的是时间的钱。
任何时候,都不要用“赛道好”来为“估值贵”辩护。
人形机器人赛道确实前景广阔,但是,赛道的前景不等于某一家公司在某个价位上的投资价值。
宇树科技是好公司,但是,好公司不等于好股票。你买入的价格,才是决定回报的核心变量。
对于即将上市的人形机器人企业而言,宇树科技的案例释放了一个明确信号:证监会已向部分投行和投资机构发出非正式“窗口指导”,明确将提高人形机器人企业IPO的审批门槛,要求拟上市企业须证明自身具备产生经常性收入的能力、处于亏损收窄轨道,或已实现真正的技术创新。
这就意味着,靠“讲故事”上市的时代正在终结。
对于企业而言,与其追求高发行价带来的短期光环,不如在定价上留出合理空间,避免上市即巅峰、随后长期低迷的尴尬局面。
作为投资者,我们要明白,打新不再是无风险套利,在申购前读懂招股书中的估值逻辑、业绩趋势和股东结构,远比盯着“第一股”的标签重要。
我们可以相信,宇树科技不会是最后一个上演这种剧本的公司。
但是,如果你记住了这堂价值2000亿的课,下一次,你至少可以不做那个接盘的人。