
宇树科技这个事儿,说实话看得人挺无语的

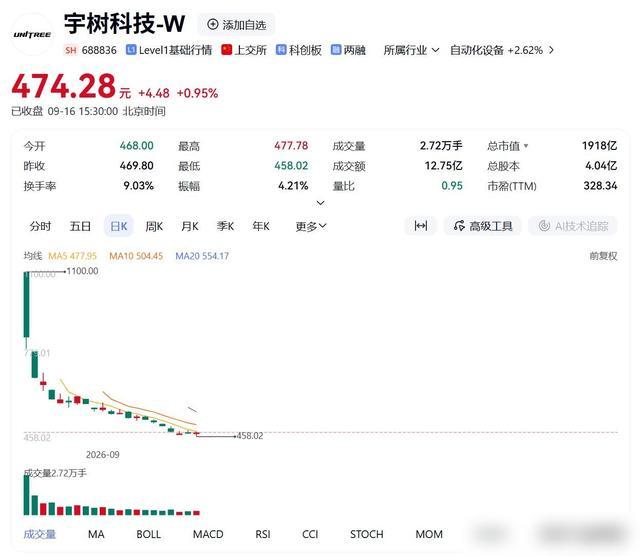
宇树科技这个事儿,说实话看得人挺无语的。开盘1110元,涨了629%,一签赚47万,创了注册制以来的纪录。结果呢,一个月没到,股价从1100跌到快腰斩,市值从4449亿掉到1900亿区间,蒸发2500亿。看新闻里说,开盘那天换手率85%,意思就是几乎所有中签的人当天就跑了,接盘的全是后面冲进去的散户。
我不是说这家公司不行。说实话,看了它招股书,2025年收入快17亿,利润6个亿,扣非净利率超过35%,人形机器人出货量全球第一,5500台,已经超过四足机器人了。这在具身智能领域,算跑通商业闭环的。优必选上半年人形机器人收入也干到5.9亿,涨了14倍。整个产业链都在爬坡。
问题出在哪儿呢?开盘价1100块,按它去年的利润算,市盈率接近70倍,市销率超过26倍。全球同类硬科技公司上市初期,市销率正常也就8到12倍。这纯粹是情绪溢价,是A股打新制度下,稀缺硬科技标的必炒路径依赖。游资、量化资金在首日集中抢筹,流通盘又小,就造成了流动性虹吸。但这是一锤子买卖,不是价值发现。
说白了,打新资金在千元高位套现,散户在千元高位接盘,这就是典型的错失恐惧博弈失败。硬科技投资,真得穿透技术叙事看财务质量。宇树现在1900亿市值,对应11倍市销率,慢慢逼近一级市场产业资本认可的合理定价带,但绝对不适合短线情绪博弈。
评论区好多人说,人形机器人市场就那么点,没啥基本面。我估计他们没看招股书。暴跌不是因为公司暴雷,是开盘溢价太高,透支了未来3到5年的成长预期。当流动性溢价被榨干,均值回归是数学规律,不是阴谋。
2026到2027年,具身智能从实验室走向工厂的关键窗口。拼的不是发布会,而是谁能在减速器、丝杠、传感器上自研降本,谁能拿到大厂量产订单。股价短期承压不改变产业长期趋势,但资本市场对板块的考核,已经从概念估值切换到订单和毛利率了。后续怎么样我也没刷到,你们觉得,现在这个价位,算不算机器人板块的合理定价?