
前三季度营收预增超900%,“国产DPU第一股”更新招股书

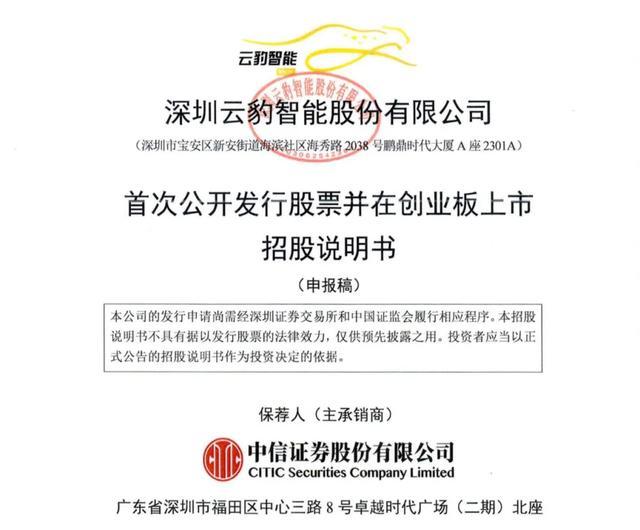
9月18日,深圳云豹智能股份有限公司更新了创业板IPO招股书。截至2026年8月末,公司DPU产品累计销量已超过13万颗,广泛应用于AI智算、云计算、存储、通信、网络安全及边缘计算等战略领域。这家由斯坦福博士萧启阳创立、腾讯重仓的DPU芯片企业,正全力冲刺A股“国产DPU第一股”。
综合 | 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

云豹智能成立于2020年,创始人萧启阳出生于中国香港,24岁时获得美国斯坦福大学电子工程博士学位,其博士论文破解了当时人工智能领域30多年未能解决的理论问题,人工智能之父Marvin Minsky为其著作撰写序言。毕业后,他先后在加州大学尔湾分校任教、在麻省理工学院担任副教授,创立了自动识别研究中心,早期研究AI神经网络,后期从事高性能处理器与网络芯片相关研究。
2002年,萧启阳离开高校,在硅谷联合创办网络处理器公司RMI。该公司后来与Net Logic合并,并于2011年被博通以37亿美元收购。离开博通后,萧启阳回国观察了数年,于2020年在深圳创立云豹智能。公司核心团队来自博通、英特尔、ARM、华为海思、阿里巴巴等,拥有丰富的DPU芯片和软件研发经验。
云豹智能的技术突破,集中体现在其首款全功能DPU芯片上。
2023年,公司推出面向多场景、最高支持400Gbps网络带宽的国产全功能DPU SoC芯片,关键性能指标对标英伟达在售主力产品BlueField-3,是国内少数达到国际大厂同等水平的DPU SoC产品。该芯片集成16个Arm Neoverse N2服务器级CPU核心与64个自研多线程RISC-V处理器,支持P4可编程、RoCEv2和PCIe Gen5。
值得注意的是,其400G芯片实现了一次性流片直接量产,A0版本即实现零晶体管修改直接商用,无需反复改版迭代,大幅压缩了芯片研发周期。产品综合性能较传统方案提升2至4倍。据招股书介绍,公司已规模化商用的云霄1.0系列全功能DPU,在处理器性能、网络带宽及可编程性等方面达到英伟达BlueField-3的同等水平。与国际龙头企业先进产品的代差已缩小到一代。
目前,公司首款云霄1.0系列全功能DPU已规模化商用;面向智算网络场景优化的风驰2.0 AI DPU芯片已流片,产品正加速推向市场。下一代800Gbps全功能DPU及最高支持800Gbps/1.6Tbps的AI DPU产品已投入研发,拟对标国际头部厂商的旗舰产品。
截至2025年末,公司围绕DPU架构设计、芯片设计、验证测试、软件开发等方面形成了23项核心技术,获得了72项发明专利、22项集成电路布图著作权、61项软件著作权,承担了2项工信部重点项目的联合开发。
云豹智能的营收增长曲线堪称“爆发式”。2023年至2025年,公司营业收入分别为17.32万元、3635.57万元和3.70亿元。2023年至2025年营业收入复合增速达4521.92%。
进入2026年,增长进一步加速。招股书显示,2026年上半年公司实现营业收入9.40亿元,其中,DPU产品收入达9.39亿元,占主营业务收入的99.92%,公司首款全功能DPU芯片于2023年下半年流片成功、2024年下半年量产并逐步大规模出货,已完全成为公司收入的核心来源。
然而,营收的狂飙并未带来盈利。2023年至2025年,公司归母净利润分别为-6.67亿元、-6.10亿元和-11.89亿元,三年累计亏损约24.66亿元。2026年上半年净利润为-2.35亿元。扣非后归母净利润2023年至2025年分别为-6.73亿元、-6.20亿元和-5.62亿元。
毛利率的波动值得关注。公司综合毛利率从2023年的11.34%提升至2024年的39.81%,但2025年回落至27.62%。招股书显示,2024年技术服务收入金额较大(1412.62万元),拉高了整体毛利率;而随着DPU产品收入占比迅速提升,产品结构变化导致毛利率回落。
不过,亏损收窄的趋势已经出现。公司预计2026年1至9月归属于母公司所有者的净利润为-3.60亿元至-3.20亿元,亏损同比收窄66.11%至69.88%;扣非后归母净利润预计为-3.50亿元至-3.10亿元,亏损同比收窄18.64%至27.94%。
公司在招股书中表示,这一改善主要系国内算力基础设施建设需求快速增长,下游客户加速推进算力集群部署,公司DPU产品获得客户广泛认可,产品出货量快速提升。基于当前经营状况,公司预计2028年实现盈利。
在财务结构上,截至2026年6月末,公司资产总额48.75亿元,归母权益45.67亿元,资产负债率仅6.31%,处于极低水平。但经营活动现金流量净额为-1.86亿元,主要因业务规模快速扩张带来的营运资金占用增加。
云豹智能最突出的结构性特征,是其与腾讯的深度绑定。
股权层面,截至招股书签署日,腾讯通过深圳腾讯、广西腾讯、苏州湃益等主体合计持有公司19.7792%的股权,为公司第一大股东。公司实际控制人萧启阳、张学利合计直接持有公司7.1520%的股权,通过云豹创芯、云豹创智两个持股平台间接控制公司22.6588%的表决权。2025年12月最后一轮增资后,公司投后估值达142.73亿元。
业务层面的绑定更为紧密。2024年,公司对腾讯的直接及间接销售金额占总营收的93.16%;2025年这一比例进一步攀升至95.22%,销售金额达3.52亿元。2026年上半年,腾讯仍是公司第一大客户。
这种“大股东+第一大客户”的双重身份,在IPO审核中引发了监管对关联交易公允性、客户独立性等问题的重点问询。公司也坦承,若与腾讯的合作关系发生重大不利变化,将对经营业绩产生显著影响。
云豹智能是创业板第四套上市标准下首家申报的DPU芯片企业。2026年4月,创业板正式增设第四套上市标准,不设盈利要求,专门适配前期投入大、收入起点低但价值跃升快的新兴产业和未来产业企业。
云豹智能符合该标准中“预计市值不低于40亿元,最近一年营业收入不低于2亿元,最近三年累计研发投入不低于1亿元且占累计营业收入的比例不低于15%”的规定,公司最近三年累计研发费用17.58亿元,占累计营业收入比例远超15%的底线要求。
本次IPO拟募资30.35亿元,用于新一代全功能DPU研发及产业化项目、新一代AI DPU研发及产业化项目、下一代高性能DPU核心技术研发项目。
行业层面,据弗若斯特沙利文数据,中国DPU市场规模由2021年的150.44亿元增长至2025年的497.58亿元,预计到2030年将增长至1290.91亿元。2025年,公司在中国全功能DPU市场排名国产独立厂商第一。若IPO进展顺利,云豹智能有望成为A股“国产DPU第一股”。
从斯坦福博士到博通37亿美元并购案的操盘者,再到回国创立云豹智能,萧启阳用二十余年时间完成了一个芯片“老兵”的产业闭环。营收一年翻9倍、DPU累计销量突破13万颗、400G芯片一次性流片直接商用、与英伟达代差缩小到一代,这些数字勾勒出这家国产DPU龙头在AI算力需求爆发背景下的爆发力。
但挑战同样清晰:三年累计亏损近25亿元,2028年盈利预期仍待验证;2025年超95%收入依赖腾讯,客户集中度风险突出;毛利率从39.81%回落至27.62%,产品结构变化带来的盈利质量波动值得关注。
在国产算力芯片从“技术突破”走向“规模商用”的产业变局中,这家从深圳走出的DPU独角兽能否借助资本市场完成从“国产独立厂商第一”到“全球竞争”的跨越,将是市场持续关注的核心问题。