
上海科特IPO,连续增收反降利,毛利率连续下滑,客户集中度较高

文:权衡财经iqhcj研究员 李力
编:许辉
上海科特新材料股份有限公司(简称:上海科特)拟在北交所上市,保荐机构为申万宏源证券。本次发行数量不超过3,150.00万股(未考虑超额配售选择权);不超过3,600.00万股(含行使超额配售选择权可能发行的股份)。公司拟投入募集资金4亿元,用于锂电池用隔热等产品基地建设项目(一期)。
控股股东持股上海科特近8成,无实控人;连续增收反降利,毛利率连续下滑,产能利用率起伏;原材料价格波动,占比高,存货走高;客户集中度较高,三成业绩押宝宁德时代,应收账款高企。
控股股东持股近8成,无实控人
沃尔核材直接持有上海科特42.32%股份,通过全资子公司上海蓝特持有公司36.44%股份,合计持有公司78.76%股份,为公司控股股东。报告期内,公司控股股东未发生变化。
报告期内,公司无实际控制人。沃尔核材的第一大股东一直为周和平先生,其持股比例一直为11.08%,周和平及其一致行动人上海通怡投资管理有限公司-通怡青桐1号私募证券投资基金、上海通怡投资管理有限公司-通怡青桐3号私募证券投资基金、上海通怡投资管理有限公司-通怡青桐6号私募证券投资基金、上海通怡投资管理有限公司-通怡芙蓉17号私募证券投资基金合计持有沃尔核材的比例一直为15.05%,持股比例较低,不存在任一股东能够决定公司董事会半数以上成员选任以及足以对公司股东(大)会的决议产生重大影响,因此沃尔核材处于无实际控制人的状态,公司也由此处于无实际控制人的状态。截至招股说明书签署日,姜明淑持有公司11.31%的股权,系第三大股东。
权衡财经iqhcj注意到,公司控股股东沃尔核材及其控制的公司主营业务聚焦在电子通信和新能源电力行业,具体可分为电子材料、通信线缆、电力、新能源汽车及风力发电五类业务,主要产品广泛应用于电子、电力、通讯、石化、汽车、轨道交通、医疗、核电、数据中心、工业装备及机器人及航天航空等领域。
上海科特是一家专注于新能源锂电池防护产品、电线电缆用防火耐火高分子材料和电路保护元器件的研发、生产和销售的高新技术企业,产品应用覆盖新能源锂电池、电线电缆、消费电子、微电机马达、安防设备等领域。、、
上海科特在提交本次公开发行股票并在北京证券交易所上市申请之日至本次公开发行股票并在北京证券交易所上市之日(即“在审期间”),将不进行现金分红。
常州沃科于2021年11月30日公司取得高新技术企业证书,有效期三年,2023年度享受国家高新技术企业15%的企业所得税税率,因2024年年审未通过,2024年度和2025年度按25%的税率缴纳企业所得税。
连续增收反降利,毛利率连续下滑,产能利用率起伏
上海科特是一家专注于新能源锂电池防护产品、电线电缆用防火耐火高分子材料和电路保护元器件的研发、生产和销售的高新技术企业,产品应用覆盖新能源锂电池、电线电缆、消费电子、微电机马达、安防设备等领域。2023年-2025年,公司营业收入分别为3.989亿元、4.885亿元和5.197亿元,净利润分别为5902.85万元、5455.28万元和4911.77万元,连续两年增收反降利。
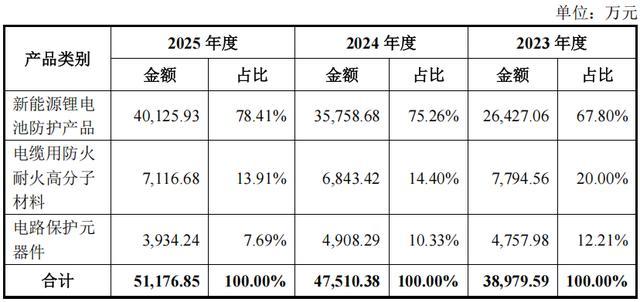
公司主营业务收入包括新能源锂电池防护产品、电缆用防火耐火高分子材料和高分子PTC热敏电阻产品的销售收入。其中,新能源锂电池防护产品是报告期内公司主营业务收入的主要来源,占报告期各期主营业务收入的比例分别为67.80%、75.26%和78.41%。
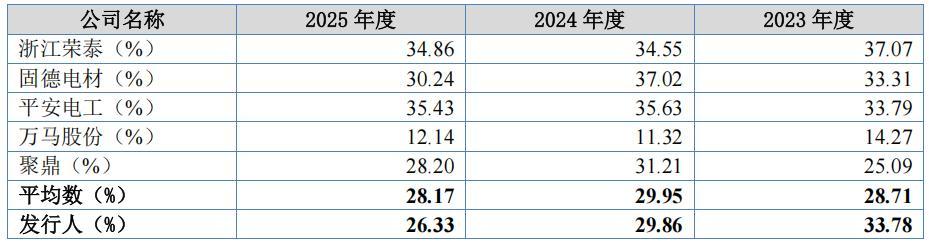
报告期内,上海科特综合毛利率分别为33.78%、29.86%和26.33%。2024年,公司综合毛利率同比下降3.92个百分点,2025年,公司综合毛利率同比下降3.53个百分点,公司毛利率连续下滑。从高于同行均值5个点下降至平齐,再下降至反低2个点。
综合毛利率的连续下滑,直接导致公司的增收反降利,或跟上海科特与客户形态导致的议价权有关。此外目前公司所处行业竞争较为激烈,下游领域新能源锂电池、电线电缆、消费电子等行业产品价格存在下降趋势,有可能挤压公司产品利润空间。未来如果下游行业产品价格持续下降,且公司无法通过开发新产品或调整产品结构等举措对冲不利影响,公司主要产品将面临销售价格下降的风险。
公司的其他收益主要为政府补助及进项税加计抵减,报告期各期公司其他收益金额分别444.56万元、1,138.68万元和819.34万元。
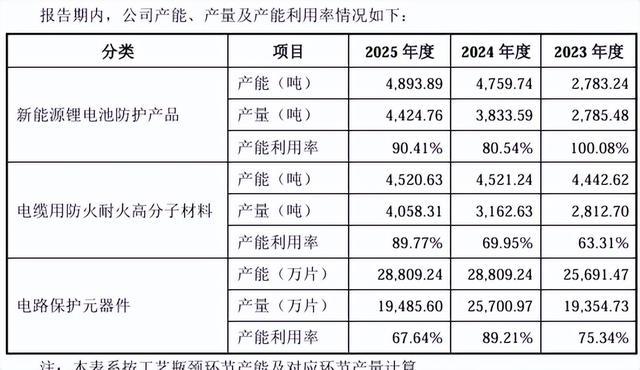
从产能利用率上看,公司的主要产品新能源锂电池防护产品的产能利用率走低,从2023年的100.08%降至80.54%后升至90.41%。电缆用防火耐火高分子材料和电路保护元器件产品的产能利用率低位时仅在65%上下。
原材料价格波动,占比高,存货走高
报告期内,公司直接材料占主营业务成本比例分别为60.13%、56.68%和57.97%,占比较高。公司主要原材料包括各类胶膜等模切材料、气凝胶毡、玻纤布、甲基乙烯基硅橡胶、树脂、各类功能性助剂等,上述原材料受市场供需关系、上游基础原料价格影响,采购价格存在一定波动。
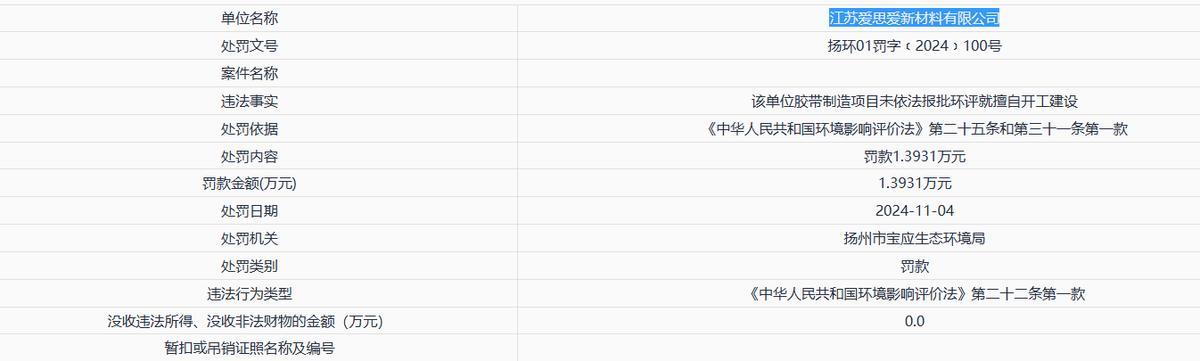
前五大供应商中,江苏爱思爱新材料有限公司成立于2022年11月,2024年即位居公司第二大供应商,向公司销售模切材料1,656.42万元,占比7.02%;其参保人数分别为10人、12人和14人。公开资料显示,其2024年11月因未报批开工建设被处罚1.3931万元。
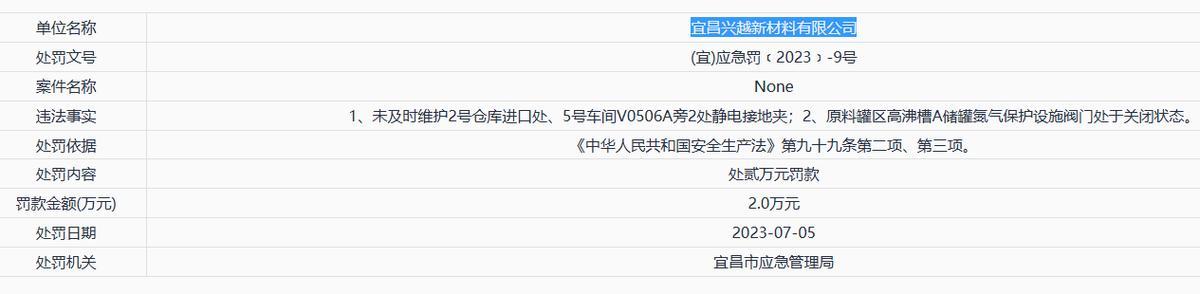
宜昌兴越新材料有限公司为上海科特2023年第2大供应商和2024年第3大供应商,向公司销售甲基乙烯基硅橡胶1,832.84万元和1,639.78万元,其参保人数从2022年的212人不断下降至2025年的38人。2023年7月曾因安全生产不到位被宜昌市应急管理局处罚2.0万元。
报告期各期末,上海科特存货账面价值分别为6,044.54万元、8,593.90万元和1.097亿元,占流动资产的比例分别为16.69%、19.55%和25.52%,占总资产比例为10.91%、11.31%和13.99%。
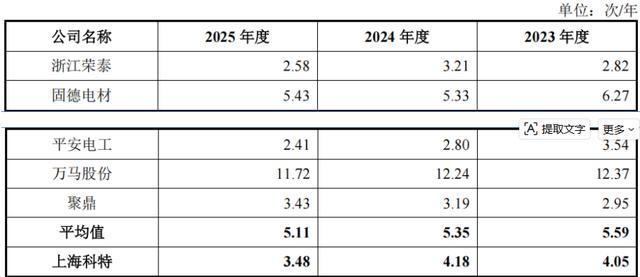
报告期内,上海科特存货周转率分别为4.05次/年、4.18次/年和3.48次/年,呈波动趋势,一方面系公司依据销售规模预期及原材料市场走势等适当备货,整体存货规模随着业务量增加而逐年扩大;另一方面,由于公司主要新能源领域客户采用寄售模式增加了公司库存商品规模。同行业可比公司中,万马股份的存货周转率较高,主要由于其产品结构相对多元化,供应链管理水平和生产精细化管理水平较高,除万马股份外,公司存货周转率水平与其他同行业可比公司不存在显著差异。
客户集中度较高,三成业绩押宝宁德时代,应收账款高企
上海科特主要客户为新能源锂电池供应商、大型电线电缆厂商以及消费电子生产企业。报告期内,公司前五大客户销售占比分别为63.29%、59.29%和59.32%,比例较高,其中,宁德时代的销售收入占比分别为14.44%、18.21%和31.59%,呈现逐年上升的趋势。报告期内,因下游大型新能源整车厂商和动力电池生产企业的要求,公司寄售模式销售占比较高,报告期各年度占比分别为49.33%、48.21%和52.44%。
此外,公司部分产品的客户为宁德时代资源池内的合格供应商,产品经过此类供应商配套加工后向宁德时代交付。比如凯利能源的母公司先惠技术第一大客户就是宁德时代。未来随着公司与主要客户合作的进一步深化,公司销售向优质客户集中的趋势可能将更加明显。若未来公司产品不能满足主要优质客户的需求,可能对公司未来经营产生不利影响。
报告期各期末,上海科特的应收账款账面价值分别为1.732亿元、2.052亿元和2.157亿元,占流动资产的比例分别为47.84%、46.67%和50.20%,占资产总额的比例分别为31.26%、27.01%和27.53%。报告期各期末,公司应收账款账面余额分别为1.827亿元、2.164亿元和2.275亿元,应收账款账面余额占当期营业收入的比例分别为45.79%、44.30%和43.78%。
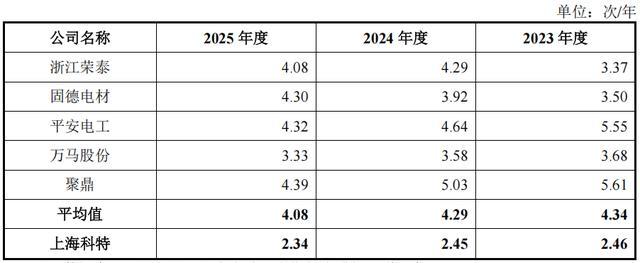
报告期各期末,上海科特应收票据(含应收款项融资)的账面余额分别为9,349.65万元、9,071.70万元和6,437.09万元,占营业收入的比重分别为23.44%、18.57%和12.39%,2025年末公司应收票据(含应收款项融资)余额减少,主要系公司当期收到的信用等级较高的银行承兑汇票增多,背书转让后终止确认。报告期内,公司应收账款周转率分别为2.46次/年、2.45次/年和2.34次/年,低于同行业可比公司平均水平4.34次/年、4.29次/年和4.08次/年。
截至2025年末,上海科特研发人员57人,占员工总数的比例为10.12%;其中本科及以上学历39人,占研发人员的比例为68.42%。截至2025年12月31日,公司已取得专利62项,其中发明专利44项。
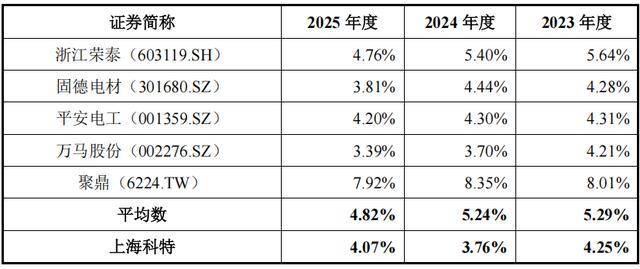
2023年-2025年,公司研发费用分别为1,694.85万元、1,834.53万元以及2,114.57万元,占营业收入的比例分别为4.25%、3.76%以及4.07%。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。