IPO雷达|新元化学回复首轮问询:业绩高增后反转,现金流骤降、毛利率下滑、产能利用率低引关注

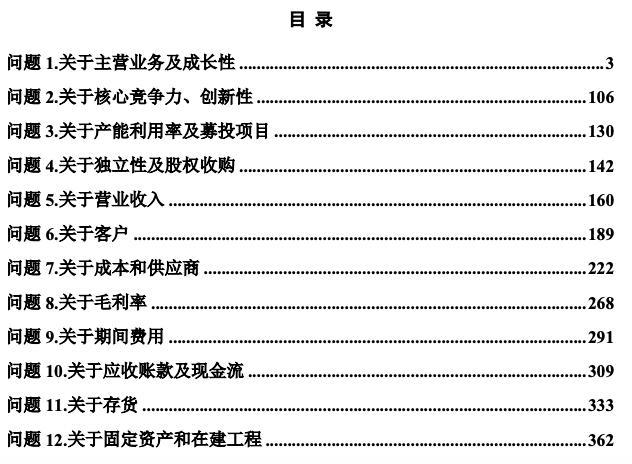
9月17日,新元化学(山东)股份有限公司(下称“新元化学”)披露创业板IPO首轮审核问询回复文件,针对主营业务及成长性、产能利用率及募投项目、毛利率以及应收账款及现金流等12个问题,公司逐项进行了落实、核查,并进行了回复。
据招股书,新元化学主要从事含氟精细化学品、新型高分子材料及特种化工装备研发、 生产与销售,主要产品为三氟氯乙烷系列、三氟丙烯系列两大产品主线。公司产品应用于医药农药、汽车、电子清洗剂、环保灭火剂、航空航天等领域。公司现为国家专精特新“小巨人”企业、山东省瞪羚企业、山东省制造业单项冠军企业。
报告期内,新元化学的业绩颇为亮眼。2023至2025年,营收从3.61亿元微调至3.60亿元后,2025年跃升至4.19亿元;归母净利润更是从6504万元一路攀升至1.03亿元,2025年同比增幅超40%。
然而,2026年上半年业绩出现反转。公司当期实现营收2.46亿元,同比增长17.08%,但归母净利润4971.38万元,同比微降2.46%,扣非归母净利润更是同比下滑13.83%至4346.48万元,综合毛利率则同比下降5.44个百分点。
公司解释称,核心原因是原材料价格上涨,叠加三氟乙胺及盐酸盐产品需求短期波动;若剔除该产品影响,上半年扣非净利同比仍增长14.72%,且目前该产品下游需求正稳步复苏。
同期,公司现金流呈现大幅波动趋势。报告期内,公司经营活动产生的现金流量净额分别为6125.00万元、1.03亿元和2778.03万元。2025年在净利润过亿元的情况下,经营净现金流却骤降超七成,公司解释称系销售业务票据结算金额增加所致。
招股书显示,境内客户更习惯于银行承兑汇票结算,2025年境内销售占比提升至82.34%,导致应收票据及应收款项融资余额从2024年末的4165万元飙升至7737万元。
这一变化直接拉长了回款周期。含票据的应收账款周转天数从2024年的72天延长至2025年的84.49天。更微妙的是,公司承认存在“经营活动收到的承兑汇票用于支付非经营活动款项”的情况——2025年用票据支付工程建设款等非经营性支出高达7593万元。报告期,公司通过经营活动收到的承兑汇票支付非经营活动款项,减少经营活动现金流量净额金额分别为-2800.24万元、-1573.68 万元及-2438.99万元。
报告期内,公司主营业务毛利率分别为38.93%、41.46%和43.31%,呈稳步上升趋势。细究之下,高毛利的秘密在于“原材料价格下行+规模效应”。2023年至2025年,公司主要原材料四氯化碳采购价格从0.80万元/吨一路降至0.43万元/吨,累计降幅达46.25%,2026年上半年进一步降至0.09万元/吨。原材料成本的大幅下降,直接推动了毛利率的持续攀升。
然而,这种“红利”正在消退。2026年上半年,受中东地缘政治冲突等因素影响,氟化氢、三氯乙烯和氢氧化钾等原材料价格纷纷上涨,公司综合毛利率已从2025年的41.89%降至37.20%。
新元化学表示,含氟精细化工细分领域市场格局集中、公司头部优势稳固,叠加下游行业持续扩容、增量竞争环境有利,为高毛利率提供了良好的外部条件,公司当前毛利率具备可持续性,毛利率出现大幅下滑的风险较小。同时也坦言,公司毛利率水平存在不确定性,若未来出现市场竞争加剧、 下游需求放缓、技术或产品迭代、产品价格下跌,或主要原材料价格大幅上涨等 不利情况,公司可能面临收入增长放缓、毛利率下滑的风险。
值得一提的是,申报文件显示,新元化学报告期内部分产品产能利用率较低。其中,三氟丙烯产能利用率分别为46.69%、38.41%、64.30%,虽然呈现增长趋势,但整体处于较低水平。
公司的解释称,化工行业新增产能需行政审批,提前储备产能是行业惯例,否则下游需求爆发时容易错失订单。公司结合自身产品品种市场容量、产品前景,新增产能行政审批周期、产线设计等因素, 进行提前市场预判及产能配置,使得部分产品产能利用率较低,符合行业特点, 具备合理性。
同时强调,2026年1-6 月,公司含氟精细化学品三氟氯乙烷系列、三氟丙烯系列重点产品三氟乙醇、氟硅橡胶订单旺盛, 产能利用率均超过 100.00%,其他主要产品三氟乙胺产能利用率下降至22.62%。伴随下游相关厂家完成产品试验及农药注册工作,三氟乙胺产品产能利用率将有所提升。
不过,新元化学坦言,如果公司市场开拓不及预期导致产能利用率不足,将对公司经营业绩持续稳定增长产生不利影响。因此,公司存在因市场开拓不力导致产能利用率不足而影响公司经营业绩的风险。
招股书显示,
来源:读创财经