极光月狐丨机器人的“脑+眼”,梅卡曼德营收能否持续增长?

来源:市场资讯
(来源:极光JIGUANG)
一、财报现状分析:营收逐年稳增、毛利率处于行业高位
2026年9月1日,梅卡曼德(雄安)机器人科技股份有限公司(下称“梅卡曼德”)正式在港交所主板挂牌,成为港股18C特专科技板块中的“具身智能眼脑手第一股”,也是雄安新区首家完成港股上市的企业。本次IPO募资总额约23.53亿港元,招股阶段,公开发售达3,835.36倍超额认购,一手中签率仅3%,市场热度较高。通过为机器人提供“眼睛”(工业级3D相机)与“大脑”(AI算法及软件)的核心组件,梅卡曼德备受全球投资者关注。
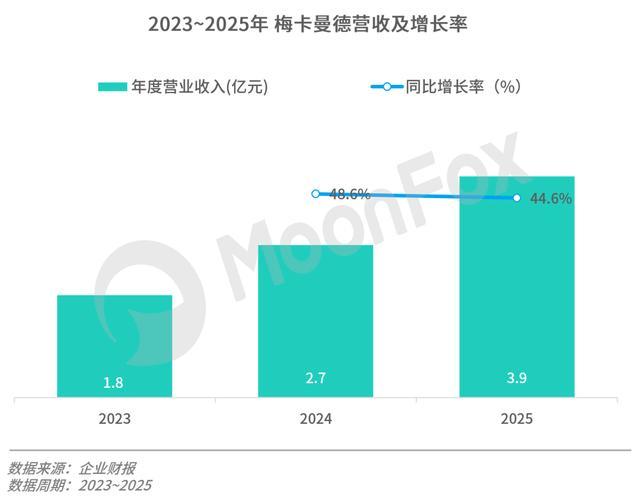
首先从营收情况来看,梅卡曼德的企业营收由2023年的1.81亿元增至2024年的2.69亿元,并于2025年持续增长至3.89亿元,年复合增长率46.6%;关注最新季度表现,其在2026年第一季度企业营收达1.07亿元,同比增长73.1%,仅单季销量2,485台,已接近2023年全年销量的七成。同时值得关注的是,随着销量的持续放大、企业供应链优化及海外收入占比提升,梅卡曼德毛利率从2023年的39.1%升至2025年的64.6%,2026年一季度进一步提升,标准化产品的规模效应逐步兑现。
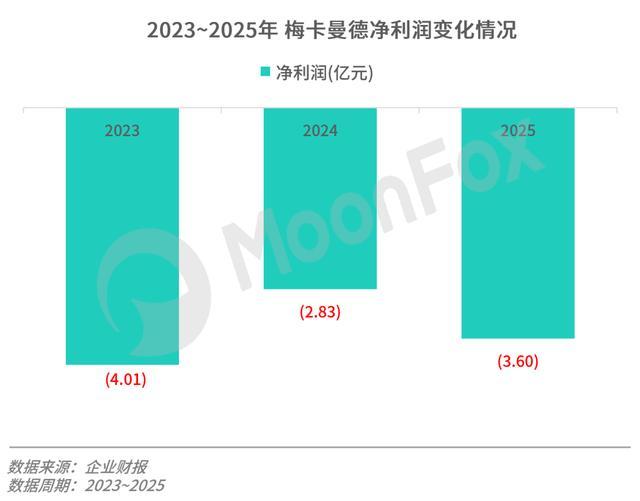
但着眼利润水平,梅卡曼德尚且面临着账面亏损的现状。2023-2025年,公司净亏损分别为4.01亿元、2.83亿元和3.60亿元,2025年亏损扩大主要源于D轮及Pre-IPO轮投资者赎回权带来的赎回负债公允价值变动。剔除赎回负债变动、股份支付及上市开支后,公司经调整净亏损实际上有所收窄。除了较高的营业成本等因素外,较高的研发投入是企业当下难以实现扭亏为盈的重要原因,2023~2025年,企业研发投入占比营业收入均值超过45%,为行业头部水平,截至2026年3月末,公司635名员工中研发人员229人,占比36.1%,整体看好梅卡曼德高研发投入所为企业发展带来的长期红利。
二、业务现状解读:发力海外市场,引导类产品竞争力强劲
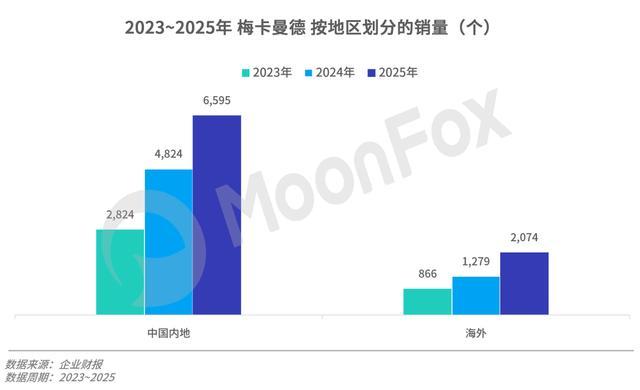
分区域来看,一方面中国内地仍为企业的核心营收来源。2025年,梅卡曼德于中国市场出售了共6,595台产品、同比增长36.7%。同时,梅卡曼德积极部署全球化,虽然销量占比不高,但其海外收入占比从2023年的32.4%提升至2025年的50.3%,首次反超中国内地。海外市场具备体量大、单价高的特征,2025年企业海外毛利率达79.2%,远高于同期的中国内地市场。海外单套产品平均售价9.43万元,约为国内的3.2倍。高均价、高毛利的海外扩张是公司毛利率跃升的核心驱动力,也印证了其产品在国际市场的强劲竞争力。
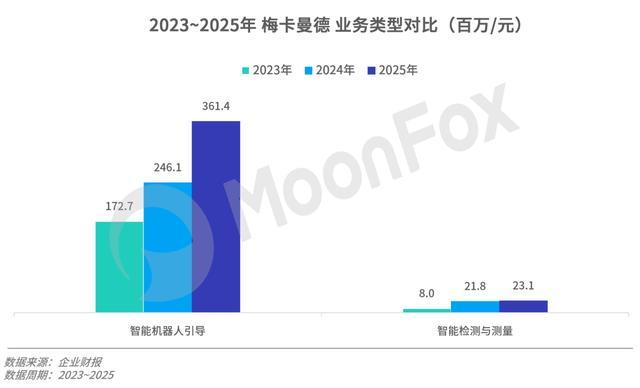
同样,分品类看,梅卡曼德的核心产品为智能机器人引导产品,其2025年收入达3.6亿、占比整体93%。其中包括如Mech-Eye工业级3D相机、Mech-Vision机器视觉软件、Mech-Viz机器人编程软件、Mech-DLK深度学习软件,面向抓取、装配、上下料等场景提供服务,相机在整个传感范围内可达亚毫米级精度;另一大业务为智能检测与测量产品,同期营收0.23亿元、占比整体达5.9%,其中包括如Mech-Eye 3D线激光轮廓测量仪、Mech-MSR测量与检测软件,提供微米级视觉质检能力。同时当下较为重要的研发方向为新一代具身智能基石组件,企业自研Mech-GPT多模态大模型与Mech-Hand仿生五指灵巧手,基于视觉-语言-行为(VLA)技术,未来用户以自然语言即可指挥机器人,服务于医疗、服务、家庭等非结构化场景。
三、业务发展预测:资本市场表现差强人意,长期来看潜力尚存
总体来看,梅卡曼德的业务叙事建立在三条主线上。第一,赛道优势。AI+3D视觉引导是机器人智能化的关键环节,当前渗透率仅个位数,未来增量潜力较大,公司拥有行业超过20%的市场份额,并已形成“场景反馈-算法优化-产品升级”的数据闭环,先发优势明显;第二,商业模式验证。其“标准化组件+集成商网络”为梅卡曼德带来了营收的逐年稳定增长,毛利率可观,在普遍仍在烧钱的机器人产业中这一趋势较为少见;第三,具身智能前景。Mech-GPT多模态大模型与Mech-Hand灵巧手,打开了从工业到服务、家庭场景的想象空间,下一代“眼脑手”组件与新应用场景有望为梅卡曼德打开新的市场需求。综上,虽然在当下资本市场紧缩、定价较高的背景下,企业出现了破发,但长期之下,看好梅卡曼德于机器人产业中的强竞争力。