港股上市不到5天 数字货币概念股选择撤单 四方精创面对怎样的考量

海闻社观察 倒计时5天,四方精创在港交所发布公告,宣布延迟全球发售及H股主板上市计划。此时,香港公开发售已进入最后认购时段,孖展认购超购约5.8倍,国际承销协议原定于当日订立。
这个节点叫停,在港股IPO市场并不常见。公告给出的理由很简洁,考虑包括当前市场状况在内的多项因素,公司及联席整体协调人正在审慎评估全球发售及上市的更新时间表。香港公开发售申请款项将全额退还,涵盖经纪佣金及各项交易规费,退款于9月22日或之前完成划转。
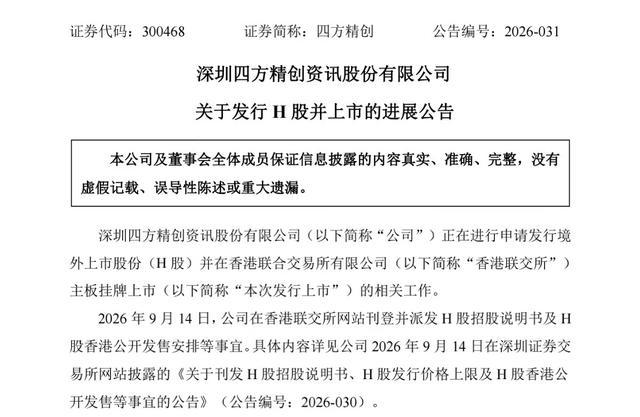
图源:公司公告
估值跟不上标签
市场给四方精创贴上的最醒目标签是数字货币概念股,公司在互动平台多次确认,mBridge、e-HKD、Project Ensemble等Web3项目均在持续产生收入。2026年上半年,公司在泰国市场还落地了首个海外数字银行建设项目。
但概念的热度和收入的体量是两码事,四方精创在回复投资者时也坦率表示,“相关收入的占比仍较小,对公司整体业绩贡献有限”。
当前,四方精创的主营业务收入仍然高度依赖传统银行IT服务。2025年全年收入6.31亿元,其中金融基建及金融科技服务创新业务的贡献虽然有所提升,但传统软件开发、咨询及系统集成服务依然是绝对主力。数字货币业务更像是一张已经拿到手的未来入场券,到底什么时候兑现谁也不知道。
根据2026年半年报,营收3.53亿元,同比增长14.88%,重回增长轨道。但归母净利润3634万元,同比下降17.33%,扣非净利润降幅接近20%。上半年综合毛利率从39.81%降至35.97%,营业成本增速超过了营收增速。
为什么会增收不增利?这是因为公司近年主动砍掉内地市场部分低毛利项目,将资源向香港及东南亚的金融科技核心业务倾斜。2025年收入同比下降14.76%,净利润反而增长10.30%,毛利率从2023年的30.2%提升至37.8%,转型的效果在利润端已有体现。但进入2026年,海外扩张带来的人力成本和销售费用同步抬升,利润率的改善节奏被成本压力冲抵了一部分。
另一个需要留意的是,四方精创的主要客户非常集中。2023年至2025年,来自五大客户的收入占比分别为90.1%、93.7%和89.1%,最大单一客户收入占比从41.1%一路升至52.7%,2026年一季度仍维持在51.8%的高位。超过一半的收入来自同一家客户,这种结构在业务稳定期是护城河,在客户策略调整时就是脆弱点。2025年公司来自客户B的收入已经因为主动降低参与程度而出现下降,银行客户数量也从22家降至17家。
挑战不会消失
此次港股的叫停,很大程度上和估值有关。
16港元/股的上限定价,对应A股9月17日收盘价约24港元的折算价,折价幅度大约35%。表面看折价不算小,但这是建立在A股动态市盈率超过160倍的基础上。按2025年全年净利润7430万元计算,即便按16港元下限定价,港股对应的市盈率也超过40倍。
40倍PE是什么概念,四方精创2026年上半年利润在下滑,全年利润若要追平2025年的7430万元,下半年需要增长显著,难度不小。
基石投资者的结构也佐证了这一点,本次IPO引入四位基石投资者,包括周大福副主席郑志恒和恒基地产主席李家杰旗下投资实体,合计认购约1.2亿港元,占全球发售股份约12.61%。12.61%的基石占比在港股IPO中属于偏低水平,而且两位香港顶级家族成员是以个人投资实体参与,并非以家族企业名义进行战略投资。愿意捧场,但捧场的力度不足以给国际配售端提供足够的信心锚点。
实际上,除了AI产业以外,港股市场对A+H架构的科技类公司近年态度趋于审慎。具备高确定性和稀缺赛道属性的标的仍能获得追捧,但盈利质量一般、估值逻辑偏A股叙事的企业,机构出价分歧往往较大。四方精创在招股最后阶段选择暂缓,本质上是在国际配售端的反馈中看到了定价难以达成的信号。
当然,需要厘清的是,四方精创的措辞是延迟而非终止。公司在A股有上市平台,现金流保持正向,并不依赖H股募资维持运营,拥有择时撤退的空间。公告也明确表示H股上市大门并未关闭,会与联席协调人评估后续发行窗口。
但暂缓留下的现实问题同样需要正视,一次在招股最后阶段撤回的发行,对保荐机构的工作节奏和潜在机构投资者的信心都会形成一定消耗,后续重启时公司需要重新说服市场接受其估值框架,可能会更难。
公司的境外收入占比超过80%,其中绝大部分来自香港市场,汇率波动和香港金融科技人才成本的上行,都会持续影响利润修复的进度。A股投资者看重区块链和数字金融的题材弹性,港股机构更在意稳定盈利和现金流回报,两套估值体系之间的调和,是四方精创无论何时重启IPO都绕不开的命题。
数字货币的故事足够性感,但在区块链天然存在监管压力的情况下,市场很难给予非常乐观的估值。四方精创手里有mBridge、e-HKD这些已经落地的项目,也有香港金融管理局和多家系统重要性银行作为客户背书。只是,如何把监管敏感业务做好还要做对,决定了下一轮IPO窗口打开时,公司能否拿到预期内的更好估值。