不擅长搞硬科技的广州,这次凭粤芯坐上了中国芯的牌桌

在这一轮AI大周期中,广州常被贴上“不擅长硬科技”的标签。
但别忘了,国家赋予广州的定位,除了国际商贸中心、综合性门户,还有另外两个定位:全国先进制造业基地、国际科技创新中心重要承载地。
广州当前的产业部署,一句话概括就是:培育壮大“海陆空、芯显药”以及新型储能、具身智能等新兴支柱产业。
发展芯片产业,不仅是广州及大湾区自身发展的需要,也是落实国家发展战略的必然要求。
而扛起这面大旗的,正是广州“芯”战略落下的关键一子——粤芯。随着粤芯的上市,广州在中国芯的牌桌上,不再只是旁观者。
01
2017年,在一张空白图纸上落子
一个全球最大的芯片消费地,不该永远没有自己的制造。
2017年时,国内12英寸晶圆产能高度集中于长三角和华北,作为电子信息制造业第一大省的广东,集成电路产量在全国占比不到15%。芯片设计在深圳,封装测试在东莞,终端应用在广州,唯独制造这个产业链的中枢环节完全断裂。
那时国内12英寸量产晶圆产能集中于上海、北京、武汉等城市,珠三角连一条量产的12英寸产线都没有。
应用在前、制造缺位,这是典型的结构性断层,也意味着确定性极强的补位空间。
于是,粤芯应运而生。
2017年12月,广州黄埔,粤芯注册落地。操盘者是两个人:
陈卫,中山大学半导体物理专业毕业、英国格拉斯哥大学深造,先后任职于新加坡特许半导体、上海华虹宏力,拥有超三十年晶圆制造管理经验,现任粤芯总裁;
李永喜,金誉集团创始人,华南理工电机专业叠加中山大学经济管理硕士,深谙产业政策与资本运作。
一个懂晶圆厂的职业经理人,加一个有产业资源的企业家,这几乎是那个年代地方造芯项目最理想的组合。
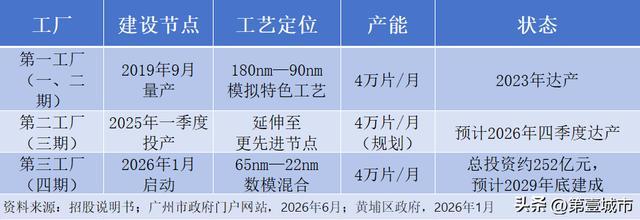
粤芯在起点上做了一个日后被反复验证正确的选择:不追先进制程,专攻180nm-55nm的模拟特色工艺。这个决策的商业逻辑截然不同。全球模拟芯片消耗的晶圆中,超过70%工艺节点在180nm以上,电源管理、传感器、车规功率器件根本不需要极先进制程。配套的“虚拟IDM”模式——深度参与客户工艺开发而非纯流水线代工——让粤芯在中小模拟设计公司中扮演“半个自建工厂”的角色,从OPPO、vivo等消费电子终端,到华为、中兴等通信巨头,再到广汽、小鹏、比亚迪等新能源车企,其工艺平台逐步成为大湾区半导体产业链的制造底座。
速度是这一注的第二重注脚:2018年3月打桩,2019年9月一期正式量产,从破土动工到建成投产只用了18个月。“广东无本土12英寸量产晶圆厂”的历史就此改写,粤芯被称为“广州第一芯”。到今天,这张图纸已经铺开成三座工厂:
到了2024年,中国模拟芯片市场规模约1986亿元、占全球35%,但整体自给率仅约16%,汽车模拟芯片自给率不足10%,德州仪器、亚德诺、英飞凌三家美欧巨头合计占据中国汽车模拟芯片51%份额。
这个数据表明,当时广州决定上马粤芯这个项目,是多么地正确。
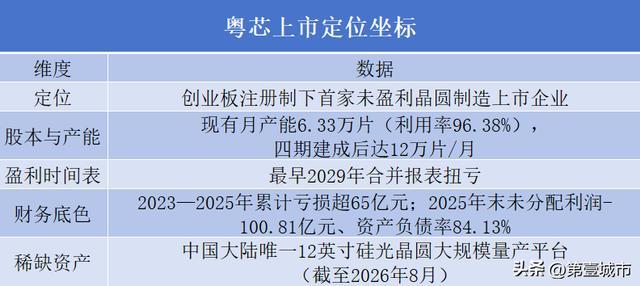
据粤芯招股书数据,截至2025年末,粤芯合计月产能6.33万片、产能利用率96.38%、产销率99.47%、累计出货超180万片。四期建成后,总产能将达12万片/月,成为华南地区规模最大的12英寸晶圆制造集群。
02
47个股东,一场“众人抬”式的资本长跑
晶圆厂的钱,必须由一批愿意熬十年的人一起出。
读懂粤芯的股东名册,才能读懂“广州模式”这个词的真实含义。招股书披露,粤芯无控股股东、无实际控制人,47名股东中前五大持股均不超过17%:
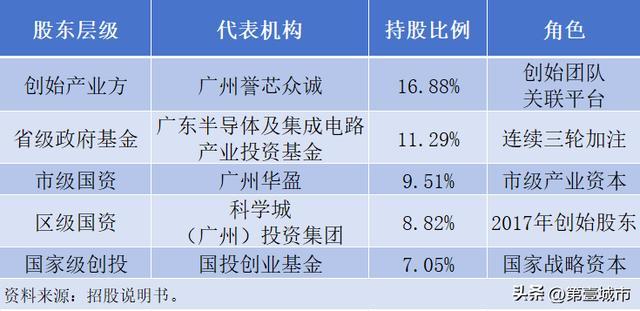
此外,广汽、上汽、北汽等头部车企资本也已入局。
这张表值得逐层读。纵向看,省、市、区三级国资在一条产业链上罕见地形成“四梁八柱”式结构,不谋求任何一级的控制权,而是共同托底。横向看,车企股东的入局尤其关键:广汽、上汽、北汽的持股,本质上是把车规芯片的确定性需求前置到了股权层面,让粤芯的工艺迭代从第一天起就有真实场景的实验室。
把这个结构放进中国城市造芯的谱系里对比,广州的个性就清楚了:
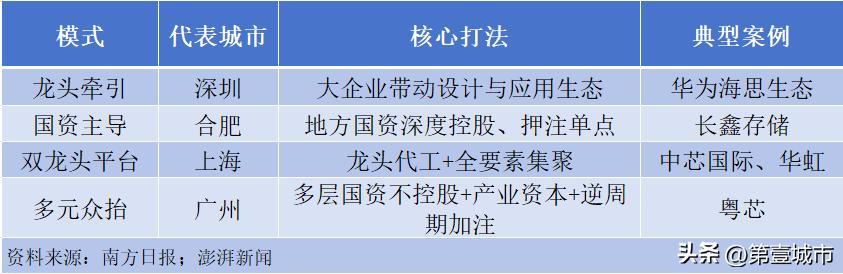
“不控股、不干预、逆势加注”是广州打法的关键词。最说明问题的一次操作在2022年:彼时全球半导体进入下行周期,粤芯正处于高投入、未盈利的爬坡期,科学城集团选择追加投资。对一个账面持续亏损的项目,下行期的真金白银比上行期的锦上添花值钱得多。这是耐心资本最有分量的表达。
再看这笔长跑的账本:2023-2025年,粤芯归母净利润分别为-19.17亿元、-22.53亿元、-23.46亿元,三年累计亏损超过65亿元,2025年末未分配利润-100.81亿元、资产负债率84.13%。这些亏损由谁消化?答案正是这张股东表。47名股东用股权资本扛过了晶圆代工行业“重投入、深亏损、长周期”的死亡谷。
财务显微镜下有一个值得放大的细节:招股书披露,公司报告期各年经营活动现金流量净额持续为正。亏损的主体是折旧与研发的会计表达,而非造血能力的缺失。2023-2025年固定资产折旧费用合计55.23亿元,几乎吞噬了同期53.07亿元的营收总和;若剔除折旧摊销,2025年集成电路代工模拟毛利率为30.93%、功率器件代工模拟毛利率为14.84%。
用股权结构消化时间成本,用经营现金流守住底线。这正是粤芯的高明之处。
03
用一座工厂,买回一条产业链
制造环节是半导体产业链的引力中心,一个厂可以吸附一个生态。
如果说前两步是“把厂建起来”,第三步才是广州真正想要的回报。粤芯对这座城市的价值,从来不在于它自身贡献多少产值,而在于“链主”位置的撬动效应。
受粤芯带动,近150家半导体上下游企业陆续到广州选址、95家完成签约落地,目前广州开发区、黄埔区已集聚集成电路企业超150家,2025年实现产值超340亿元、同比增长17.1%,覆盖“芯片设计-晶圆制造-封装测试-设备材料-终端应用”的完整闭环。
比企业数量更稀缺的,是粤芯扮演的另一个角色:国产供应链的“验证场”。晶圆厂是半导体设备与材料最严苛的考官——硅片、特气、研磨液要在真实产线上跑通良率才算过关。粤芯在原材料和核心工序环节“坚持应试尽试”,大胆引入国产设备与材料,为设备、材料、设计、EDA、IP的国产化提供演练场。在国产替代从“能用”走向“好用”的过程中,一个敢于“应试尽试”的量产平台,是整个国产供应链最缺的基础设施。
目前,广州已形成以黄埔为核心、南沙、增城为两极的“一核两极多点”产业布局:
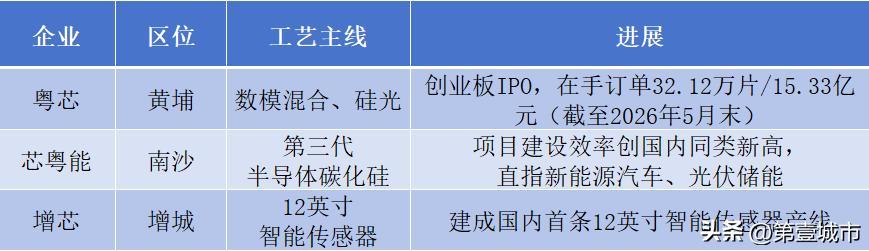
三座晶圆厂分别在数模混合、第三代半导体、传感器三条赛道错位卡位。据增芯科技数据,国内消耗了全球超过54%的传感器芯片,但本土制造占比不足5%,卡脖子问题亟待破解。
宏观数据方面也给出了验证:2025年广东省集成电路产量达942.4亿块,比2020年的373.35亿块增长152%;2026年上半年产量再增29.7%、出口2667亿元、以61.4%的增速领跑主要品类。
但宏大叙事需要诚实的坐标。按世界集成电路协会《2025年全球集成电路产业综合竞争力百强城市白皮书》,中国大陆入围城市前十为上海、北京、无锡、深圳、苏州、成都、武汉、南京、合肥、杭州。广州不在前十,在大陆27个入围城市中位列第12位左右。再对照产业规模:2025年上海集成电路产业规模预计超4600亿元、深圳3610.4亿元、无锡2858亿元、北京约2000亿元、合肥1514亿元。广州开发区340亿元的产值,尚不足无锡一个市的零头。
这也正说明了:粤芯的诞生不是排名,而是“入场券”。
04
75亿+252亿,把未来五年押上牌桌
满产满销的产能瓶颈,必须用最贵的弹药去炸开。
资本市场凭什么给一家累计未弥补亏损百亿的公司定价?答案藏在发行方案和财务报表的每一个细节里。
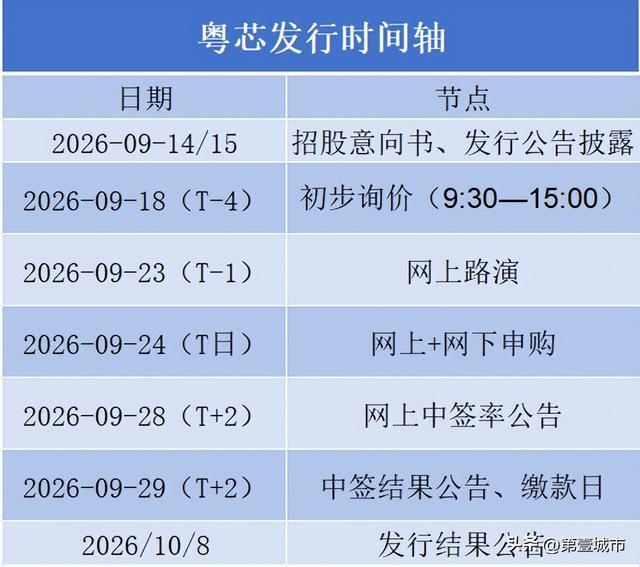
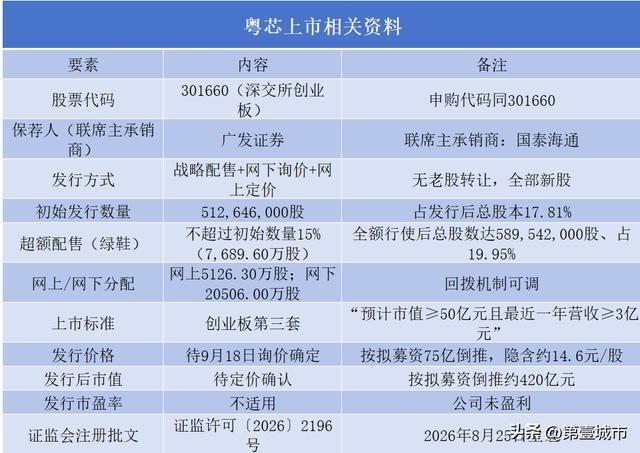
先看IPO方案骨架:
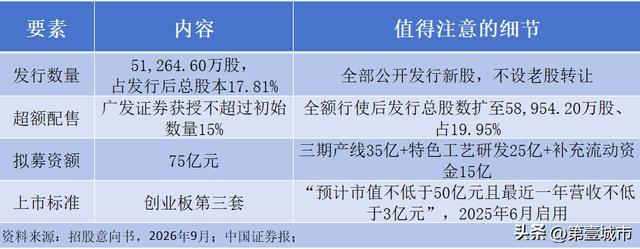
两个细节值得放大。其一,粤芯是创业板第三套上市标准启用以来首家过会的未盈利晶圆制造企业,也是继大普微之后创业板第二家通过审议的未盈利IPO企业。这条通道专为“高成长、高创新但尚未盈利”的企业打开,按传统盈利标准,粤芯不可能登陆A股。其二,募投结构指向明确:约80%的募资直接投向产能与研发。
为什么扩产如此急迫?财务报表里的粤芯,呈现的是一种稀缺的“幸福的烦恼”:
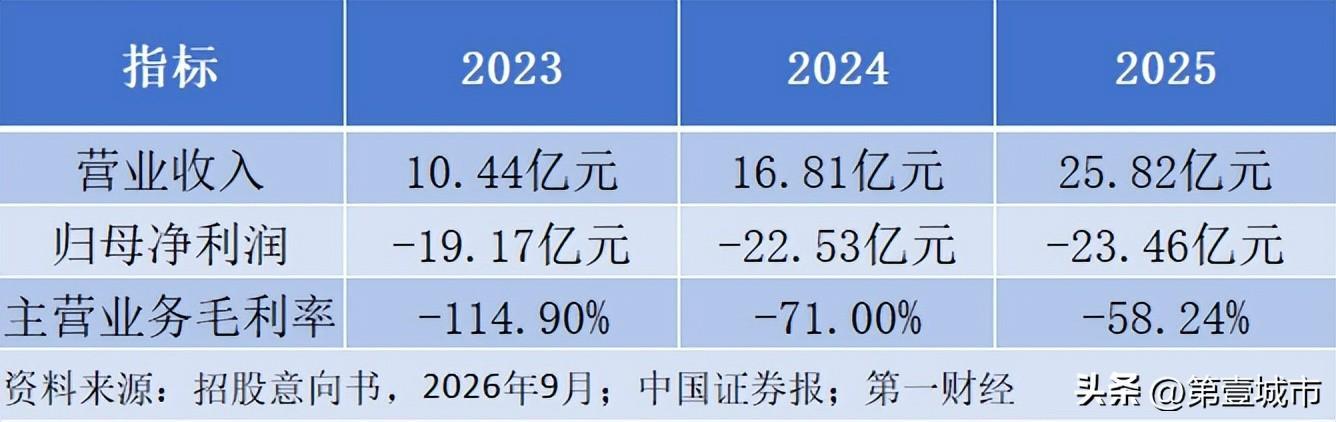
三个数字构成完整的逻辑闭环:96.38%的产能利用率——机器几乎不休息;截至2026年5月末在手订单32.12万片、金额15.33亿元——需求已排定;客户超200家、覆盖境内外上市公司客户近40家,2026年一季度晶圆代工出货18.05万片、同比增长62.20%。
也就是说,粤芯的瓶颈不是需求,而是产能。此时扩产不是冒险,而是确定性再投入。
在IPO之外,2026年1月启动的四期项目,总投资约252亿元,规划建设月产能4万片的12英寸数模混合特色工艺生产线,覆盖65nm至22nm,围绕“感、传、算、存、控、显”六大方向构建特色工艺平台。上市募的75亿,不过是四期252亿的零头;真正的大头,仍要靠资本市场、政府与产业资本在未来数年接力填上。
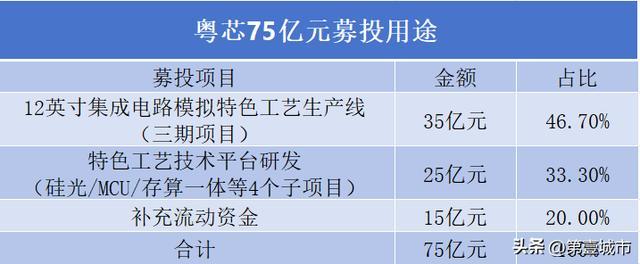
至于盈利拐点,公司给出了明确的测算条件:当2029年收入达到124.70亿元、综合毛利率达到8.32%时,预计可实现合并报表层面盈利;若收入、毛利率或政府补助不及预期,则当年可能无法盈利。
从市场前景来说,截至2026年6月,粤芯硅光工艺平台累计投片量已超3000片,产品涵盖400G、800G及1.6T高速可插拔硅光光模块应用,与国际领先水平相当;根据Frost&Sullivan数据,截至2026年4月末,粤芯是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业。AI算力对光互联的需求正在爆发,粤芯已经站在了光里。
其次,车企股东加持叠加南沙碳化硅产能,“广州造芯+广州造车”形成区域闭环。而模拟芯片16%的自给率,意味着这条赛道的国产替代空间以千亿元计。
但是,三重风险同样清晰。
国内12英寸特色晶圆代工赛道入局玩家不断增多,价格竞争持续白热化;高端光刻设备、特种靶材等核心物料高度依赖进口,供应链波动随时影响产线稳定;扩产转固后折旧负担将进一步加重,在盈亏平衡到来之前,粤芯必须持续依赖资本市场续血。
这也是粤芯上市最深刻的意义:它不是终点的庆功,而是下一段长跑的补给.