芯德半导体获IPO备案:三年营收复合增长41%,累计亏损超12亿元

9月18日,中国证监会国际合作司发布《关于江苏芯德半导体科技股份有限公司境外发行上市及境内未上市股份“全流通”备案通知书》(国合函〔2026〕2003号),芯德半导体赴港上市正式获得监管层面的关键通行证。
根据备案通知书,芯德半导体拟发行不超过367,640,500股境外上市普通股,并在香港联合交易所上市。与此同时,公司51名股东拟将所持合计693,909,187股境内未上市股份转为境外上市股份,实现“全流通”。
从附件披露的股东转换明细来看,涉及晨壹基金旗下嘉兴晨壹泓彤(7200万股)、南京芯聚(5454.5万股)、小米长江产业基金(2500万股)等多家机构,以及创始人张国栋(1200万股)等个人股东。
芯德半导体成立于2020年9月,总部位于南京,是一家半导体封测技术解决方案提供商,主要从事封装设计、定制封装产品供应及封装测试服务。公司搭建了覆盖全技术分支的“晶粒及先进封装技术平台(CAPiC)”,量产能力涵盖QFN、BGA、LGA、WLP及2.5D/3D等主流封装形式,是国内少数率先集齐上述全部技术能力的先进封装产品提供商之一。
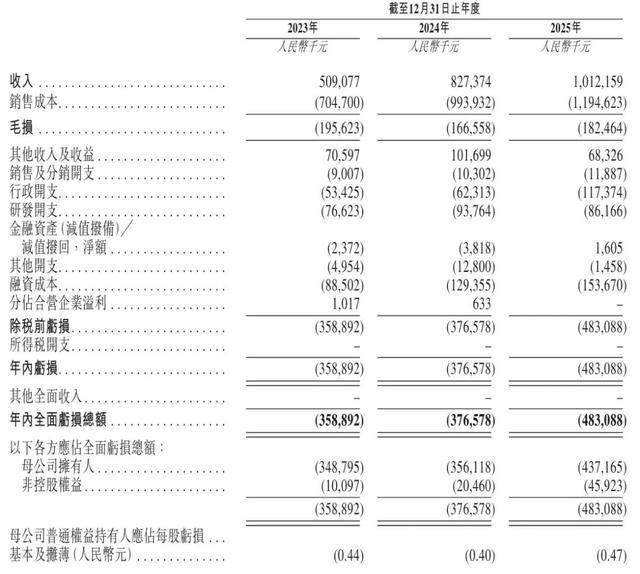
从财务数据来看,公司呈现出典型的“高增长、高亏损”特征。2023年至2025年,芯德半导体营业收入分别为5.09亿元、8.27亿元和10.12亿元,复合年增长率达41%。
然而,同期公司年内全面亏损总额分别约为3.59亿元、4.40亿元和4.83亿元,三年累计亏损超过12亿元。公司预计2026年将继续录得亏损,主要原因是扬州生产基地于2025年7月开始运营,产能爬坡期带来的成本压力将对盈利产生下行影响。
一个值得关注的结构性问题是,尽管芯德半导体在招股书中表示2.5D/3D产品已具备量产能力,但2025年度该业务收入仅为24.4万元,占总收入比例不足0.03%。这意味着被市场寄予厚望的高端先进封装业务,目前尚处于商业化极早期阶段。真正支撑公司营收的仍以QFN、BGA等传统封装工艺为主,其中QFN业务稳定贡献约三分之一营收,BGA和LGA合计约占一半。
此外,公司面临的财务压力不容忽视。截至2025年12月31日,赎回负债规模已达29.65亿元,报告期内赎回负债利息分别为6649.9万元、1.03亿元和1.25亿元,成为财务成本中占比最大的费用项。招股书解释称,相关赎回权将在上市后终止,赎回负债将转换为权益,无需公司支付现金清偿。
在股东结构方面,IPO前张国栋、潘明东、刘怡为一致行动人,三人合计持有及控制公司约24.95%股份,是公司单一最大股东阵营。小米长江产业基金持股2.61%,OPPO关联公司巡星投资持股1.14%。公司自成立以来已完成多轮融资,累计融资金额超20亿元,按最新一轮融资估算,IPO前估值约为72亿元。
从客户结构来看,芯德半导体已获得200多家直接客户及50多家终端客户的质量认证,客户群体包括联发科、晶晨半导体、博通集成、集创北方等知名芯片企业。但报告期内对前五大客户的销售收入占比达五成,其中第一大客户销售占比约24.5%,单一客户依赖特征较为明显。