
长晶科技二次冲A回应240页问询,利润两年翻1.7倍但8亿商誉悬顶?

南京功率半导体的长晶科技,IPO又往前走了一步,9月18日深交所公布首轮问询回复,同步更新招股书,主板上市再进一步,时间点也清楚,今年6月10日获受理,这次回了11大类问题足足两百四十多页,保荐是华泰联合,拟发行不超过五千万股,募资十四点九亿,信息量不小
这不是第一次上路,2022年申报创业板,2023年主动撤回,前次保荐因为商誉减值核查不到位被监管通报,后来公司调整策略,结果呢三年后转战主板,和此前比,业绩更扎实,不过历史并购留下的商誉包袱,还在账上压着
名字像长电科技,很多人第一反应是分拆吗,不是,长晶科技成立在2018年11月,起点是创始人杨国江用大概三亿,接手长电科技剥离的分立器件自销业务资产,拿下深圳长晶和新申弘达,两家公司加上一百二十七人销售团队,杨国江1971年生,江苏江阴人,之前就是长电深圳分公司总,长电在2015年买下星科金朋后转向高端封测,主动剥离低毛利分立业务,杨国江团队MBO接盘创业,长电不持股,只作为封测供应商有业务往来
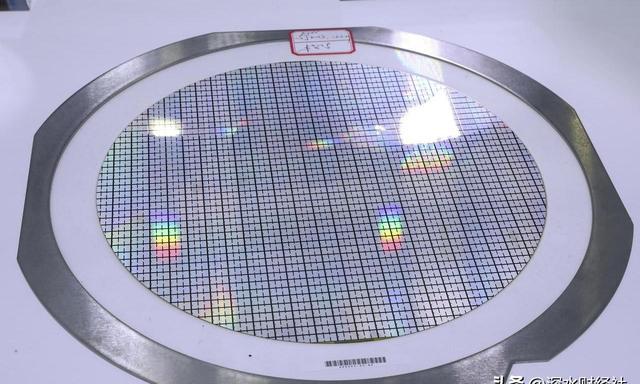
接着公司一路并购,从卖货做到IDM一体化,2020收海德半导体切入封测,2022再花十七点七亿收新顺微控股权补齐晶圆制造,2025新顺微成了全资子公司,设计晶圆封测串成闭环,话语权更重,杨国江通过四个持股平台合计控制表决权三十一点一四,发行后降到二十七点九三,股东阵容也热闹,小米二点七一,OPPO二点二五,华勤三点零五,格力广汽海通财通深创投等四十八位齐聚,客户即股东,半导体创业常见打法,不过关联交易公允性,监管盯得紧
这次敢二次冲A,底气从哪来,还是业绩,招股书显示,2023到2025营收二十二点六零、二十六点七八、二十九点八五亿,年复合十五,归母净利一点五三、二点一九、三点三六亿,复合四十八,扣非净利一点二四、二点一八、三点三四,两年翻一点七倍,利润跑得比收入快,核心驱动是高毛利的MOSFET占比上升,IDM一体化降本,毛利率从二十八点六到三十一点三,现金也漂亮,三年经营现金流十一点七六亿,是同期扣非净利的一点七倍,赚钱不只体现在报表
产品结构上,二三极管是基本盘,2025收入约十三点七亿,占比四十七,国内市场排名第三,大陆企业第二,MOSFET是第二曲线,收入从2022年的三点二五亿到2025年的八点一三亿,三年复合三十六,CSP芯片级封装MOSFET大陆品牌市占第一,已导入小米三星荣耀传音,手机侧拿下阵地,下一步去哪
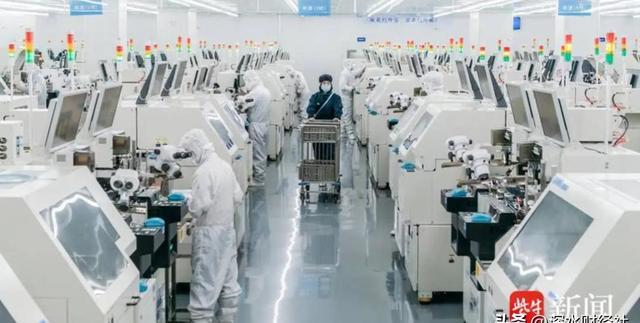
电源管理IC收入二点三九亿,晶圆对外销售占比逐年降到十六,更多产能回流自供,一体化闭环见效,然后车规是下个重点,超三千款产品通过AEC-Q认证,导入比亚迪吉利大众安波福等一级供应商,最大募投项目六点八二亿,投向年产一百亿颗工控和车规功率器件封测,第三代也在布局,SiC肖特基二极管和SiC MOSFET已具备供应能力,车规难不难,门槛高不高,慢就是硬门槛吧
但是风险也摆在台面上,八点二七亿商誉悬顶,占总资产十八,主要来自新顺微七点一七亿和深圳长晶二点零五亿,2022年对新顺微已计提减值九千五百七十八万,前次保荐被通报也跟这有关,深圳长晶2025净利只有二千九百零一万,四年复合增速负二十二,盈利下滑,减值压力仍存,这颗雷能消化吗
另一个隐忧,价格下行,分立器件千颗单价从六十八到六十二,电源管理IC从一百九十二到一百六十三,累计降幅十到十五,公司解释主动降价换量,2025分立器件销量三百五十七亿颗,同比增十七,这确实是国产替代常见打法,不过一旦行业再遇下行周期,一百八十万片晶圆和一百六十亿颗封测的固定成本,会不会被放大,规模能不能摊平,现金流还能稳吗
研发投入也要跟上,研发费用率四点八八,在IDM里偏低,对比扬杰士兰微常见六到八,高端IGBT车规模块和SiC产品,和国际巨头仍有代差,怎么补课,钱和时间都得算清楚
行业风向还不错,功率半导体国产替代处在窗口期,AI服务器要电源,机器人要驱动,新能源储能扩容,车规多场景共振,有报道说2026全球半导体市场可能突破一万亿美元,长晶选择在周期上行时二次冲A,节奏踩得准不准,市场会给答案吗
从长电科技剥离的一块边缘资产起步,到年销三十亿的IDM新势力,杨国江用了不到八年,二三极管国内龙头位置,CSP MOSFET大陆第一,三千款车规产品导入一线车企,这些卡位不容易,在巨头夹缝找到差异化空间,问询回复之后到敲钟,还有不少关卡,南京江北新区的半导体版图上,这位长电系出走的团队,能不能修成正果,拭目以待