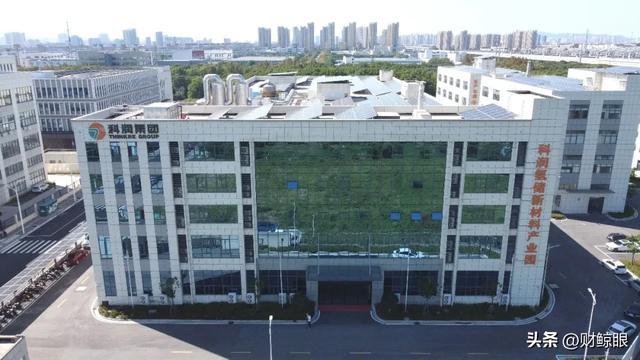
科润新材IPO答首轮问询:9成9收入在境内,产能闲置仍9.65亿扩产

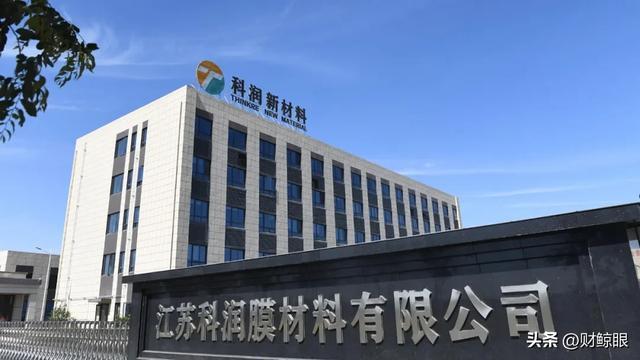
图源:科润新材官网
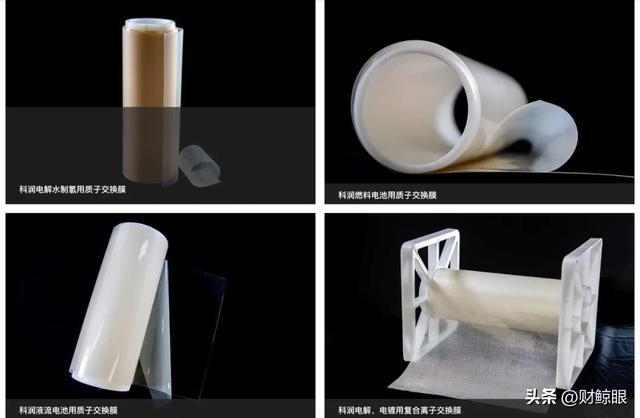
产品图:
图源:科润新材官网
公司聚焦全氟磺酸质子交换膜产业化,以液流电池用质子交换膜为核心产品,同时覆盖绿氢制备、氢燃料电池、电化学制造等多维应用领域。此外,公司依托技术沉淀与场景需求,延伸开发全氟磺酸树脂、树脂分散液、四氟磺内酯、PSVE等上游材料,以及全氟醚生胶等高端含氟聚合物。
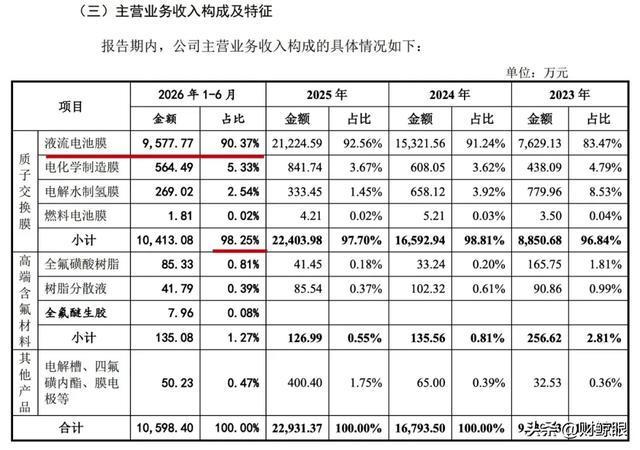
主营产品“液流电池膜”收入占总营收九成,如下图:
图源:科润新材招股书
---以下为正文部分---
2025年,科润新材境外收入88.93万元。
占主营业务收入0.39%。
全球排名第二。国内第一。
一个“全球第二”的企业,99.6%的收入来自境内。
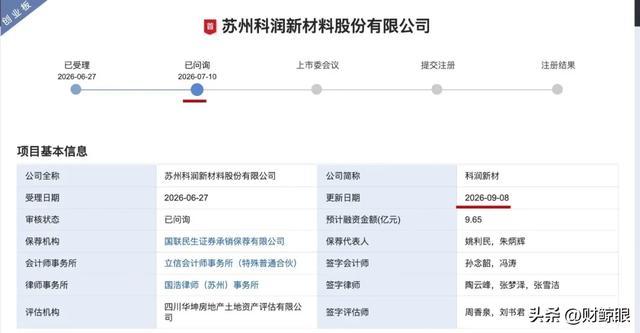
2026年9月8日,苏州科润新材料股份有限公司正式披露了对深交所首轮审核问询函的回复。
这家公司凭借一张比A4纸还薄的膜——全氟磺酸质子交换膜——打破美国科慕(原杜邦)长达半个世纪的技术垄断。拟募资9.65亿元。
深交所的14个问题,最终都指向同一个追问:
“全球第二”的叙事,成立吗?
一
14问拷问:监管层在追问什么?
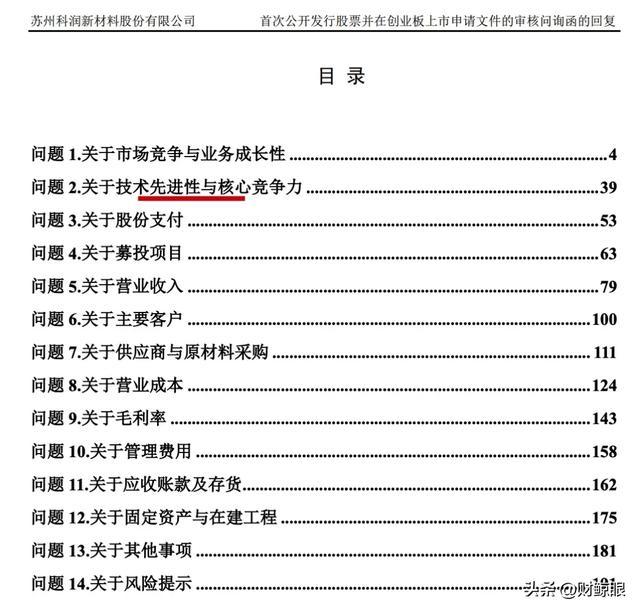
深交所2026年7月10日出具的审核问询函(审核函〔2026〕010107号),从市场竞争与业务成长性、技术先进性与核心竞争力、股份支付、募投项目、营业收入、主要客户、供应商与原材料采购、营业成本、毛利率、管理费用、应收账款及存货、固定资产与在建工程、其他事项、风险提示等14个方面,对科润新材提出了系统性追问。
问题1“关于市场竞争与业务成长性” 是整份问询函的重中之重,措辞也最为直接。
监管层在“申报材料显示”部分直指四个核心事实:
收入高度集中。 “发行人收入较为集中,2025年液流电池膜收入占比超过90%,电解水制氢膜收入下滑,燃料电池膜收入规模小。”
产品单价持续下滑。 “报告期内,发行人液流电池用质子交换膜单价持续下滑。”
“全球第二”与境外收入的落差。 “发行人2025年质子膜市占率位列全球第二、国内第一,境外销售收入占比不到1%。”
市场前景的不确定性。 “目前,储能装机仍以锂电池技术路线为主,发行人预计2028年液流电池市场份额将达到3.4%。”
基于上述事实,监管层要求发行人披露三大核心问题:是否存在短期内发展不及预期的风险;境外收入占比低的原因,是否存在出口受限、技术壁垒、认证要求等障碍;以及液流电池降本需求对发行人持续经营能力的影响。
这14个问题,勾勒出监管层对这家“独角兽”最核心的关切。
二
全球第二,何以九成九收入在境内?
2025年,科润新材境外收入88.93万元。
占主营业务收入0.39%。
全球排名第二。国内第一。
这三组数据,来自同一份招股书。
根据GGII的统计,2025年全球质子交换膜市场份额排名前四依次为科慕、科润新材、戈尔和东岳未来。在中国市场,科润新材以39.5%的市占率位居第一。
“所谓的‘全球第二’,实际上是‘中国第一’的溢出效应。”一位关注新能源材料行业的投资人告诉媒体,“GGII的全球装机量统计中,中国市场占了绝对大头。2025年全球质子交换膜市场规模20.9亿元,中国占了8.2亿元。”
对比来看,美国科慕的Nafion系列膜覆盖燃料电池、绿氢、液流储能、氯碱等多个场景,在全球多个市场均有布局。戈尔的GORE-SELECT系列增强型质子交换膜更是全球燃料电池领域的领导者。科润新材的收入则几乎全部来自国内市场,且高度集中于液流电池单一场景。
一个“全球第二”的企业,99.6%的收入来自境内——这究竟是“中国第一”的自然延伸,还是“全球第二”的叙事本身需要重新审视?
三
九成营收系于一张膜,多元化几近“纸上谈兵”
在全钒液流电池的成本构成中,膜材料成本占电池总成本的30%—40%。它的性能直接决定了液流电池的运行效率与使用寿命。
科润新材的创始人杨大伟是80后。2006年从中国矿业大学(北京)毕业后,他进入一家化工机械公司,从事质子膜电解槽的设计工作。他发现了一个让他无法忽视的事实:整套设备里所有零部件都能国产,唯独质子膜必须进口。
2008年,24岁的杨大伟辞职创业,创办了北京兆润科技有限公司。研发资金耗尽,团队成员接连离开。经过三年苦熬,他把一块巴掌大的膜做到了1平方米。2011年,他回到家乡淮安金湖县,创办了国内第一家以全氟离子膜产业化为目标的企业——江苏科润膜材料有限公司。2014年,团队与厦门大学合作研发出国际首创的“双面辐射全氟离子交换膜流延制膜技术”。2015年,公司实现质子膜批量化生产。2019年4月,杨大伟将运营总部迁至苏州,正式成立科润新材。
从北京一间实验室起步,到淮安第一家产业化工厂,再到苏州的万级无尘车间——这条路,他走了十余年。
但翻开收入结构,故事的另一面浮现出来。
报告期内(2023—2025年),科润新材营业收入分别为9148.15万元、1.68亿元、2.30亿元。据审计报告,2023年度营业收入为91,481,465.93元,2024年度营业收入为168,365,330.69元,2025年度营业收入为229,962,764.46元。近三年营收复合增长率为58.40%。净利润分别为1697.83万元、2252.02万元、7740.67万元。据问询函回复披露,2026年上半年公司实现营收10634.68万元。
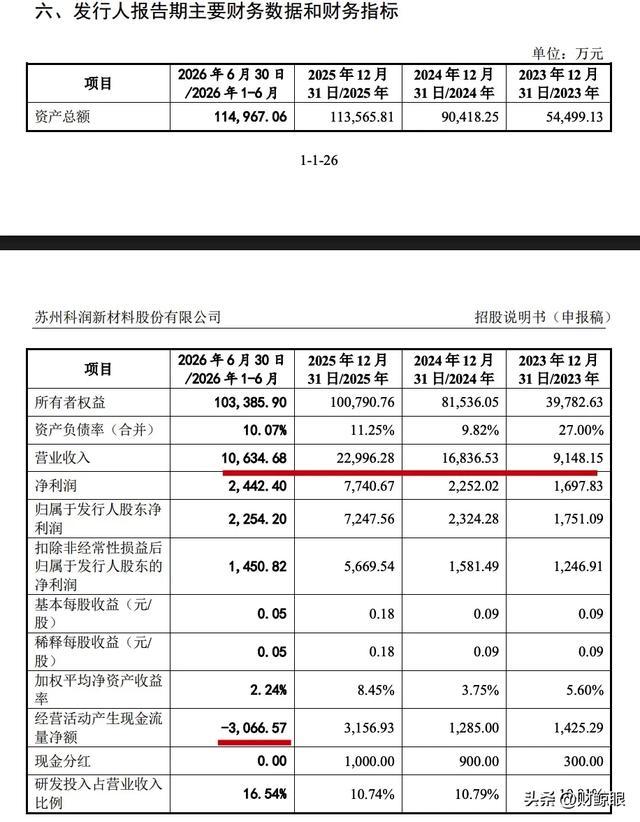
图源:科润新材招股书
质子交换膜是业绩的“压舱石”。据招股书及问询函回复数据,报告期内及2026年上半年各期,质子交换膜收入及占比分别为:2023年8850.68万元(96.84%)、2024年16592.94万元(98.81%)、2025年22403.98万元(97.70%)、2026年上半年10413.08万元(98.25%)。
其中,液流电池膜同期收入从7629.13万元飙升至2.12亿元,占比由83.47%跃升至92.56%。2026年上半年,液流电池膜产品单价已从2023年的834.46元/平方米持续下滑至462.23元/平方米。
九成收入,系于一张0.1毫米的膜。
电化学制造膜等业务体量有限,电解水制氢膜规模逐年缩水,燃料电池膜体量微乎其微。
公司战略上宣称“高性能质子交换膜+高端含氟材料”双轮驱动。但据问询函回复数据,高端含氟材料收入及占比分别为:2023年256.62万元(2.81%)、2024年135.56万元(0.81%)、2025年126.99万元(0.55%)、2026年上半年135.08万元(1.27%),收入占比逐年走低。
这恰恰印证了问询函问题1的判断:“发行人收入较为集中,2025年液流电池膜收入占比超过90%,电解水制氢膜收入下滑,燃料电池膜收入规模小。”
科润新材在招股书中坦言风险:若未来公司未能拓展液流电池用质子交换膜以外产品的生产和销售,且下游液流电池行业发展不及预期或技术路线转变,可能对公司生产经营产生重大不利影响。
四
单价两年跌三成,毛利率何以逆势攀升?
2023年至2025年,科润新材液流电池质子交换膜平均售价持续下滑:834.46元/㎡、766.76元/㎡、583.76元/㎡。
两年跌去30%。
2026年上半年,单价进一步降至462.23元/㎡,从2023年高点累计下跌44.61%。
营收从9148.15万元增至2.30亿元,净利润从1697.83万元增至7740.67万元。2025年净利润同比增长243.72%。
这正是问询函问题1关注的第二个核心事实。
“收入高度集中叠加价格持续下行,是一个典型的‘量增价跌’困境。”一位私募股权投资经理对媒体分析称,“当售价持续下滑而收入占比却越来越高,说明公司可能在用降价换取市场份额。这种模式可持续性存疑。一旦市场竞争进一步加剧,利润空间会被进一步压缩。”
单价下跌也可能与技术进步、规模效应带来的成本下降有关。据公开报道,公司2024年实现全氟磺酸树脂自产,2025年进一步完成核心单体PSVE的自产,使单位成本从2023年的423.17元/平方米降至2026年上半年的170.72元/平方米。
科润新材在招股书中也表示,“随着市场竞争的加剧,公司主要产品销售价格可能继续保持下降的趋势”。
更值得关注的是毛利率走势:报告期内公司综合毛利率分别为50.36%、51.61%、63.81%。在产品售价走低的背景下,液流电池膜毛利率从2023年的49.29%升至2025年的63.78%,2026年上半年仍维持在63.06%的高位。
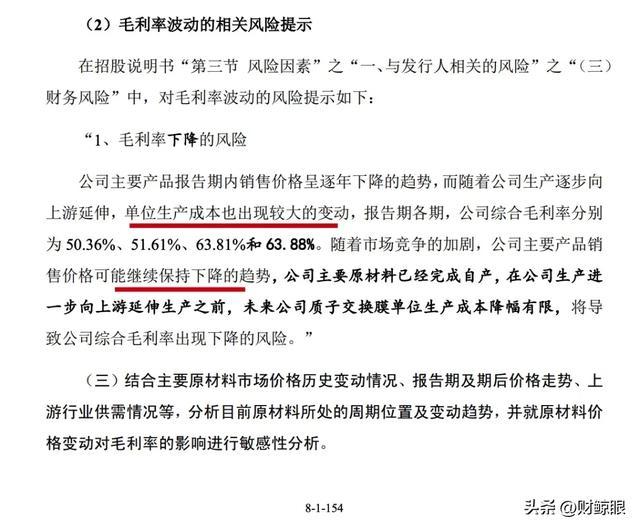
图源:问询函回复文件
然而,随着主要原材料已全部实现自产,公司未来进一步降本的空间正在收窄。公司亦承认,若销售价格持续较大幅度下降,毛利率将面临下行压力。
这是问询函问题9“关于毛利率”的核心关切。
五
近九成收入来自前五大客户,利润含金量几何?
2023至2025年,科润新材前五大客户销售占比从66.98%升至86.56%。2025年,第一大客户上海电气贡献了46.55%的收入。据问询函回复,2026年上半年,上海电气占比仍达44.93%。
这正是问询函问题6“关于主要客户”的核心关切。
“单客户依赖度接近50%,属于高风险的商业结构。”一位曾任职于国内会计师事务所的审计经理对媒体表示。不过,在液流电池储能这一下游高度集中的行业中,客户集中度高具有一定的行业共性。
把视线从报表移开,放到具体的业务场景中,画面更为清晰。
科润新材的质子交换膜,已应用于全球首个百兆瓦级全钒液流储能项目。公司客户覆盖大连融科、上海电气、伟力得、寰泰储能等30余家液流储能头部企业,国内超过70%的MW级以上液流电池项目采用其质子交换膜。但正是这些标杆项目的背书,让公司的客户结构呈现出高度集中的特征。
值得注意的是,公司虽与大连融科、四川伟力得等头部企业保持合作,但2024年以来大连融科大幅转向竞争对手东岳未来采购,揭示了大客户流失的潜在风险。科润新材也承认,“随着行业竞争逐步加剧,公司主要客户上海电气、大连融科等要求公司延长信用期,其中上海电气2025年总体约增加3个月信用期”。
应收账款在快速膨胀。报告期各期末,应收账款余额从2926.28万元飙升至1.55亿元。2025年应收账款同比增长135.09%,而营业收入仅增长36.59%。应收账款占营业收入的比例从30.07%升至63.96%。
存货同样快速攀升:报告期各期末存货账面余额从3416.97万元增至9129.20万元,存货跌价准备从67.52万元增至743.25万元。
这是问询函问题11“关于应收账款及存货”的核心关切。
六
产能闲置过半,为何仍9.65亿扩产?
这是问询函问题4“关于募投项目”的核心关切。
本次IPO拟募资9.65亿元,投向四个项目,其中合计约7.5亿元用于产能扩建。
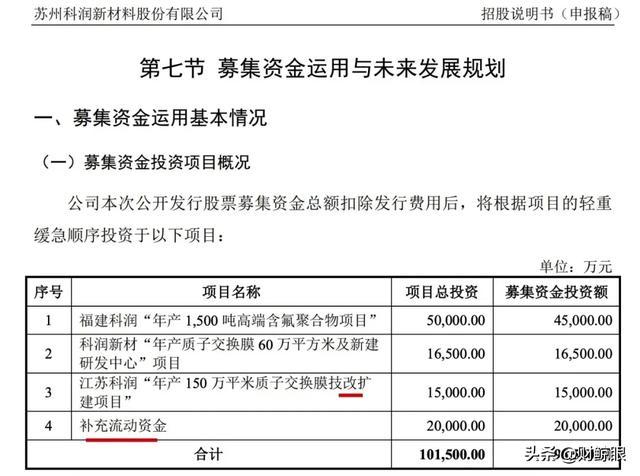
但招股书显示,质子交换膜产能利用率已从2023年的82.69%降至2024年的78.73%,2025年进一步降至67.58%。据问询函回复,2026年上半年,产能利用率进一步降至47.83%。
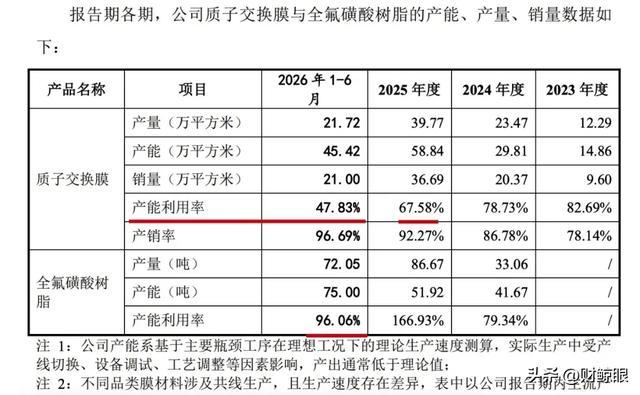
图源:科润新材招股书
产能闲置过半。
在产能利用率持续走低的情况下,本次IPO募投项目计划新增质子交换膜产能180万平方米/年。公司目前已建成年产近70万平方米成品膜的规模化生产能力。新增产能约为现有产能的2.5倍。
发行人在问询函回复中,就募投项目产能消化问题作出了说明。根据回复文件,发行人认为新增产能的消化主要依托液流电池储能市场整体仍处于快速扩张阶段。公司解释称,产能利用率下滑核心原因系前瞻性扩产布局,同时产能系基于理想工况下测算的流延膜阶段产能,受裁切工艺边角损耗、产品换线调试、新设备爬坡等生产端固有因素影响,理论产能难以足额释放。
但这一说明仍面临追问: 液流电池市场的扩张节奏是否与公司产能投放节奏匹配?氢能、电化学制造等新场景的收入贡献在报告期内占比极低,短期内能否支撑新增产能的消化?
公司预计2028年液流电池市场份额仅3.4%。在一个整体规模有限且增速存在不确定性的细分市场中,大规模扩产的经济性如何论证?
GGII预测2030年国内市场需求为1500万平方米。公司测算显示,若募投项目实际产能利用率较规划水平下降30%,项目年均净利润将减少2.85亿元。募投项目建成后预计每年新增折旧摊销6199.60万元,占2025年营业利润的69.17%。
七
无膜技术正在赶来,这张膜会被“绕开”吗?
问询函问题1揭示了一个更深层的产业风险:
液流电池内部存在全钒、锌溴、铁铬等多种技术路线。不同技术路线对质子交换膜的需求特性、用量乃至“是否需要膜”都有差异。更重要的是,目前已有多篇学术论文验证无膜液流技术的可行性。
传统的全钒液流电池依赖离子交换膜分隔正负极电解液,膜材料成本占电池总成本的30%—40%。而无膜液流电池技术试图绕过这道“屏障”——通过层流、不相溶电解液或沉积-溶解等方式,实现无需物理隔膜的电化学反应。
2025年,ACS Applied Energy Materials发表综述论文,系统总结了无膜液流电池的三种类型。Nature Communications等期刊也有相关研究成果发表。
这些研究大多仍处于实验室或中试阶段,距离产业化尚有不小距离。但方向已经清晰——学术界和产业界都在探索“去掉膜”的可能性。
如果有一天,这张0.1毫米的膜不再被需要了呢?
一旦技术取得突破,质子交换膜的市场需求将面临根本性冲击。科润新材所依赖的液流电池膜市场,不仅面临整体储能装机以锂电池为主的外部竞争,还面临液流电池内部技术路线迭代的风险,甚至面临“被绕开”的技术颠覆可能。
至此,六个维度的矛盾逐一浮现——
九成收入系于一张0.1毫米的膜。
近九成收入来自前五大客户。
单价两年跌去三成,2026年上半年续跌至新低。
产能闲置过半。
九成九的收入来自国门之内。
而下游市场,预计到2028年所占份额仅3.4%。
每一个数字单独看,或许都有它的解释。六个数字叠在一起,指向同一个问题——
“全球第二”的增长叙事,建立在怎样的地基之上?
八
技术领先难掩商业化隐忧,可持续性待解
创业板对申报企业的核心要求是“三创四新”——创新、创造、创意,以及新技术、新产业、新业态、新模式与传统产业的深度融合。
科润新材打破海外垄断、实现核心材料进口替代的技术突破值得肯定。从2008年北京一间实验室起步,到2015年实现批量化生产,再到2025年市场份额全球第二——创始人杨大伟用十余年时间,走完了一条从0到1的产业化之路。公司已为液流电池储能项目提供质子交换膜。这些努力和成就不应被忽视。
但“创新”的认定不仅看技术突破,还要看商业化的可持续性、抗风险能力以及成长质量。
问询函问题2“关于技术先进性与核心竞争力”正是从这一角度切入,要求发行人论证其技术先进性是否能够持续转化为市场竞争力。
从技术指标来看,科润新材的产品确有过人之处。但技术指标的领先,能否转化为商业上的可持续竞争力?这取决于市场结构、客户依赖、价格走势和产能消化的综合作用。
据问询函回复数据,单一产品依赖方面,2025年液流电池膜收入占比92.56%,2026年上半年进一步升至98.25%。单一客户依赖方面,2025年第一大客户上海电气占比46.55%,2026年上半年仍达44.93%。单一市场依赖方面,境外收入占比不足1%,境内市场依赖度高达99.61%。
这三个数字,与一家“全球第二”的创业板申报企业之间,是否存在某种张力?
价格持续下行(2026年上半年续跌至新低)、产能利用率不足五成却大举扩产(新增产能为现有产能2.5倍)、应收账款增速远超收入增速——这些指标共同勾勒出的特征,与创业板对创新企业“三创四新”的定位要求之间,是否存在需要进一步论证的差距?
这张比A4纸还薄的膜,是科润新材最引以为傲的技术勋章。
也是它最难以摆脱的商业枷锁。
它撑起了九成以上的营收,也把公司绑在了一个高度集中的市场里:单一产品、单一客户、单一市场。
而远方的实验室里,科学家们正在探索“去膜”的可能性——如果有一天,这张膜不再被需要了呢?
问询函的14个问题已经将这些矛盾逐一摆上台面。2026年9月8日的回复文件,是科润新材对这些问题的首次正式回应。
“全球第二”的桂冠能否经得起监管层的追问?9.65亿元的募资叙事能否在事实的检验中站得住脚?
答案不在本文的结论里。在市场各方的持续注视中。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)