恭喜:芯德半导体!冲刺“香港先进封测第一股”

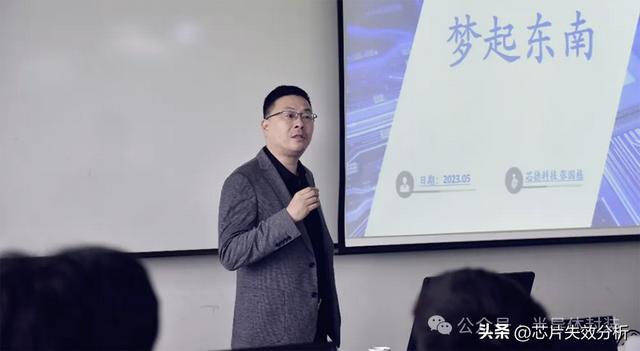
▲芯德半导体创始人、董事会主席、执行董事张国栋
恭喜芯德半导体!港股IPO完成备案,冲刺“港股先进封测第一股”
南京炸场!封测厂IPO:雷军 + 联发科押注!东大校友:王新潮也投了!
又一家中国先进封测企业,向港交所迈出关键一步。
9月18日,中国证监会披露江苏芯德半导体科技股份有限公司境外上市备案通知书。根据备案信息,芯德半导体拟发行不超过3.676405亿股境外上市普通股,并在香港联合交易所上市;同时,公司51名股东拟将所持合计约6.939092亿股境内未上市股份转为境外上市股份,实现“全流通”。
完成中国证监会备案,意味着芯德半导体赴港IPO取得重要监管进展。对于一家正在向NPO、GPU、AI电源、2.5D/3D先进封装延伸的封测企业而言,这不仅是一次资本市场冲刺,也是其从传统封测走向高端先进封装的重要节点。
恭喜芯德半导体,向“港股先进封测第一股”的目标更进一步。
一、港股IPO迈出关键一步
公开信息显示,芯德半导体此次拟登陆港交所主板。按照备案通知书,公司可发行不超过367,640,500股境外上市普通股,51名股东还拟将合计693,909,187股境内未上市股份转为境外上市股份。
需要注意的是,完成中国证监会备案并不等于已经正式上市。芯德半导体后续仍需推进港交所聆讯、招股、定价和挂牌等程序。但备案落地,意味着其港股IPO已经跨过一个重要关口。
如果成功上市,芯德半导体有望获得新的融资平台,用于先进封装技术研发、生产能力建设、设备投入以及客户拓展,进一步增强公司在中国半导体封测产业中的竞争力。
二、年营收跨过十亿元
芯德半导体并不是一家只靠概念支撑的先进封装公司。
根据招股资料,2023年至2025年,公司营收分别约为5.09亿元、8.27亿元和10.12亿元。两年时间,营收规模接近翻倍,复合增长率约41%;其中,2025年营收同比增长约22.3%。
跨过十亿元营收门槛,说明芯德半导体已经形成一定的客户基础、量产能力和订单交付体系。
对半导体制造企业来说,十亿元营收不仅是一项规模指标,也意味着企业的生产管理、质量控制、供应链体系和客户服务能力开始走向成熟。先进封装并不是单纯依靠实验室技术竞争,而是要把工艺稳定地转化为产品,再把产品持续交付给客户。
从这个角度看,芯德半导体现有封测业务,正是其向高端先进封装升级的重要基础。
三、先进封装成为新方向
芯德半导体此次赴港上市,最大的看点并不只是营收突破十亿元,而是其正在从传统封测业务向NPO、GPU封装、AI电源封装以及2.5D/3D先进封装拓展。
随着AI服务器、高性能计算和数据中心快速发展,芯片之间的数据传输速度正在成为新的性能瓶颈。先进封装已经不再只是芯片制造完成后的“后道工序”,而是决定算力、带宽、功耗和系统集成能力的核心环节。
其中,2.5D/3D封装能够将GPU、CPU、HBM及其他芯粒集成在同一系统中;NPO近封装光学则尝试将光引擎部署在交换芯片附近,以缩短信号传输距离、降低功耗,成为AI数据中心高速光互连的重要技术方向。
芯德半导体已经开展NPO样品测试、GPU相关工艺开发以及AI电源产品可靠性验证。这些项目说明,公司正在进入更高技术门槛、更复杂制造流程和更高价值量的封装市场。
不过,从现阶段收入结构来看,芯德半导体的先进封装业务仍处于商业化早期。2025年,公司2.5D/3D产品收入约24.4万元,在整体营收中的占比仍然较低。
这意味着,芯德半导体已经拥有先进封装的技术布局,但距离大规模收入兑现仍需经历样品测试、客户验证、产品导入、小批量生产和规模交付等阶段。
四、成长仍需跨过盈利关
营收快速增长,并不代表芯德半导体已经进入稳定盈利阶段。
2023年至2025年,公司毛损率分别约为38.4%、20.1%和18.0%。毛损率持续收窄,说明收入增长、产能利用率提升和产品结构调整正在改善单位经营效率。
但从绝对金额看,公司2025年毛损约1.82亿元,高于2024年的约1.67亿元;2025年集团净亏损约4.83亿元,母公司拥有人应占亏损约4.37亿元。
经调整后,公司2025年净亏损约2.74亿元,经调整EBITDA约8391万元。造成不同利润口径差异的项目,主要包括赎回负债利息、股份支付以及IPO相关开支。
这反映了芯德半导体当前所处的真实阶段:一边扩大收入和制造规模,一边承担设备折旧、技术研发、新工艺导入和资本结构调整带来的成本。
芯德半导体未来能否真正成长为高质量先进封测企业,关键不仅在于营收继续扩大,更在于毛利率能否转正、新产能能否获得稳定订单,以及NPO、GPU、AI电源和2.5D/3D封装能否形成持续收入。
五、为何此时冲刺港股上市
先进封装是一门技术密集、设备密集和资金密集的生意。
从封装设备、测试设备到厂房建设,从工程团队到客户验证,每一个环节都需要长期投入。特别是2.5D/3D封装、Chiplet异构集成和光电共封装,对工艺精度、良率控制、材料体系以及设备能力提出了更高要求。
2023年至2025年,芯德半导体研发开支分别约7662万元、9376万元和8617万元。截至2025年末,公司拥有283名全职研发人员。
赴港上市能够为芯德半导体提供更加多元的融资渠道,也有助于提升公司在国际客户、设备供应商和产业合作伙伴中的知名度。
更重要的是,AI算力需求正在重塑全球先进封装市场。GPU与HBM的组合、Chiplet架构普及、CPO与NPO高速光互连发展,都在推动封装技术从“连接芯片”走向“定义系统”。
芯德半导体此时冲刺港股,正是希望抓住这一轮先进封装产业升级窗口。
六、冲刺“港股先进封测第一股”
从营收规模看,芯德半导体已经跨过十亿元门槛;从技术方向看,公司正在向NPO、GPU、AI电源和2.5D/3D先进封装延伸;从资本进程看,中国证监会备案完成,让其距离港股上市又近了一步。
它既不是一家只有技术规划、缺少产业基础的概念型公司,也还不是一家先进封装收入已经全面兑现的成熟平台。
这恰恰是芯德半导体当前最值得关注的地方:传统封测业务支撑公司基本盘,先进封装打开未来成长空间,而港股上市则可能为技术研发与产能升级提供新的资本支持。
“港股先进封测第一股”不应只是一个传播标签,更需要用客户导入、量产进度、封装良率、订单规模和盈利能力来证明。
但无论如何,完成境外上市备案已经是一项值得祝贺的里程碑。
恭喜芯德半导体!从营收跨过十亿元,到港股IPO取得关键进展,这家中国先进封测企业正在走向更大的资本舞台。接下来,市场将继续关注芯德半导体能否完成港交所上市,以及NPO、GPU、AI电源、Chiplet和2.5D/3D先进封装何时真正进入规模化商业兑现阶段。
来源于半导体封装,作者半导体首席