满产仍亏,粤芯半导体三年亏65亿还要再募75亿

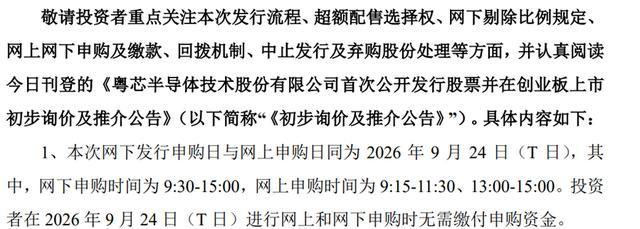
9月24日,粤芯半导体启动申购,发行股数位列今年创业板第一。这家被称为“广州第一芯”的公司,过去三年营收连年高增,亏损额却同步扩大——满产满销,尚未盈利。
招股书披露,2023年到2025年,公司营收从10.44亿元增至25.82亿元,年复合增速57.3%;同期归母净利润为负19.17亿、负22.53亿、负23.46亿,亏损额逐年扩大,三年合计65.16亿。截至2025年末,累计未弥补亏损100.81亿。销售端,主营业务毛利率连续三年为负,负114.9%、负71%、负58.24%,产能利用率96.38%、产销率99.47%。
亏损主要来自价格与折旧。粤芯的12英寸晶圆单价约4100元一片,行业龙头同口径在1.5万元上下,不足对方三分之一,因其聚焦成熟制程特色工艺,模拟芯片、功率器件、显示驱动等产品单价低于先进制程。成本端,2023年到2025年机器设备折旧15.19亿、17.02亿、23.02亿,三年合计55.23亿,超过同期53.07亿的营收总额,每1元营收大致对应1元出头的折旧。
在此背景下仍要募75亿扩产,指向的是卡位。模拟芯片是中国自给率最低的环节之一,整体约16%,车规级不到10%。粤芯是广东首家、大湾区首家量产的12英寸厂,也是大陆目前唯一实现12英寸硅光晶圆大规模量产的企业。股东结构上没有控股股东,由四级国资、广汽上汽北汽等车企及专业半导体机构分散持股。
不过,能否盈利是另一回事。深交所在上会现场要求公司结合行业周期、销售价格、毛利率等因素,说明2029年最早扭亏的依据及谨慎性;问询函关注的是亏损扩大、资产负债率三年从62.62%升至84.13%,是否对持续经营能力产生重大不利影响。公司披露的扭亏条件是,2029年营收达到124.7亿、综合毛利率升至8.32%才可实现盈利;敏感性分析显示,营收减少15%则扭亏推迟至2031年,政府补助减少2亿也延后一年。
政府补助也是盈利预测中的变量。三年计入当期损益的政府补助合计约12.03亿,均为非经常性损益;剔除后,扣非归母净利润三年为负24.7亿、负25.03亿、负27.44亿。公司披露,2029年的盈利预测包含政府补助带来的收益。本次75亿募资中,35亿用于扩产、25亿用于研发、15亿用于补充流动资金。
另一面,粤芯累计已出货180万片,订单排到2026年下半年,高压显示驱动芯片12英寸出货量位列大陆第三,电容指纹识别芯片晶圆代工出货量全球领先,12英寸硅光工艺平台也已进入试生产。其聚焦的成熟制程特色工艺,正是国产替代推进较慢、周期较长的环节。
发行价尚未确定。公司盈利的关键,在于规模摊薄折旧的速度能否跟上亏损的节奏;而2029年扭亏,依赖收入增长近四倍、毛利率由负转正、补助如期到位三条假设,任一不及预期即可能延后。是围绕成熟制程产能的长期投入逐步兑现,还是亏损周期进一步拉长,有待产能转固后折旧压力与收入增速的最终匹配。