600743,变更控股股东,今年曾六连板

北京国资系统再现股权重组案例。
9月20日,华远控股(600743.SH)发布公告称,控股股东华远集团拟将所持公司部分股份,转让至金融街资本。交易后,公司控股股东将由华远集团变更为金融街资本。
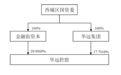
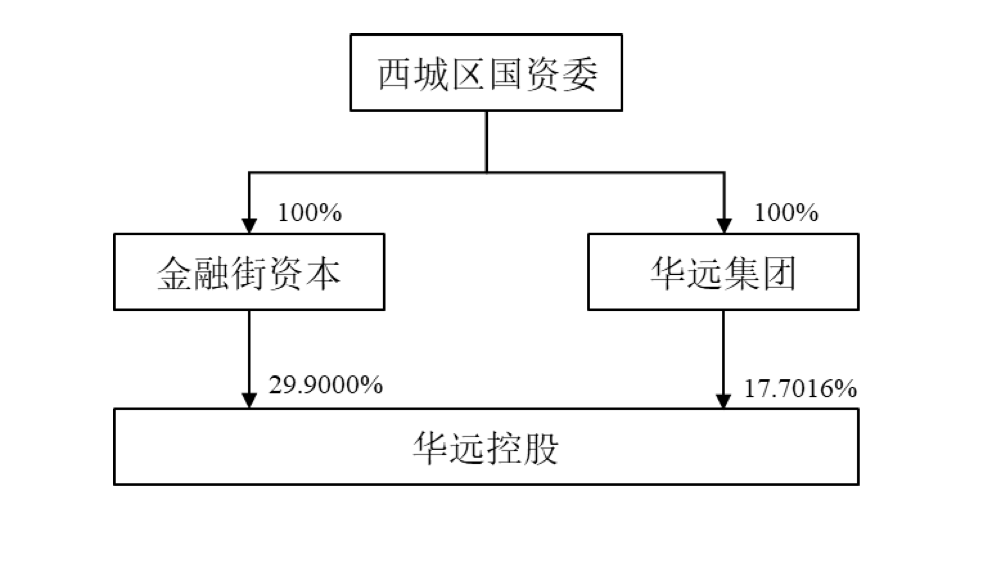
值得注意的是,华远集团与金融街资本均由西城区国资委100%持股。因此,交易不会导致上市公司的实控人发生变更。受该消息影响,21日开盘后华远控股触及涨停。
股价早已有过“异动”
公告显示,华远集团将其持有的华远控股21.50%股份,以非公开协议方式转让至金融街资本,转让价格为2.22元/股,对应交易对价约11.2亿元。与此同时,将其持有的8.39%股份,无偿划转至金融街资本。
本次交易前,华远集团持有华远控股1,116,781,308股,占总股本47.60%。交易完成后,华远集团持股降至415,297,147股,占总股本17.70%;金融街资本将持有701,484,161股,占总股本29.90%,成为新的控股股东。
新股东金融街资本,成立于2012年3月,是西城区国资委旗下的国有资本市场化运营专业平台。2017年,西城区国资委对金融街资本实施战略重组,赋予其“授权经营、投资引领、资产重组、协同发展及服务区域战略”五大平台功能。
公告称,本次交易是西城区国资委为进一步优化华远控股股权结构,增强华远控股市场化经营能力和资本市场功能,促进其高质量发展而实施的国有股权优化重组。
中指研究院企业研究总监刘水告诉第一财经,西城区国资委自2017年起推进“由管资产向管资本”转变,构建“国资委-国有资本运营公司-国有资本投资公司”三级授权经营体系。本次交易正是其“管资本”改革在上市公司层面的表现,股权向区级资本运营平台归集。
另一方面,华远控股置出房地产开发业务后,主业聚焦物业管理、酒店管理等业务;而金融街资本旗下金融街物业,也有物业及酒店业务,双方存在业务重合或潜在竞争。划入同一平台后,同业竞争问题将加快解决,也为城市更新、存量资产运营等协同留出空间。
值得注意的是,本次交易在正式披露前,已引发资本市场高度关注。
今年4月7日至4月9日,华远控股股票连续三个交易日收盘价格涨幅偏离值累计达到20%,触及异常波动标准。公司披露称,西城区国资委正在筹划对下属部分企业集团进行重组,可能涉及控股股东华远集团。
4月10日,公司收到上交所监管工作函,要求其自查重组筹划起始时间、决策进程、重要时间节点、内幕信息知情人等,说明保密措施是否有效、是否存在内幕信息提前泄露。
华远控股核实回复称,本次重组筹划起始时间为2026年3月24日,由西城区国资委基于深化国有企业改革、优化国有资本布局的整体要求统筹推进,属于上级监管部门主导的改革安排,并非公司主动发起或主导实施的市场化重组行为。
与此同时,公司对2025年9月25日至2026年4月10日期间内幕信息知情人买卖股票情况进行了自查,并称已采取切实有效保密措施,不存在内幕信息提前泄露情形。
但市场炒作情绪并未立即降温,4月10日、13日、14日,华远控股再收三个“涨停板”,实现连续六个交易日涨停,累计涨幅达77.35%。4月15日后,华远控股股价逐步回归“冷静”。9月21日开盘后,公司股价再度涨停,报2.33元/股,总市值54.66亿元。
“退房”后仍待曙光
“华远”是国内房地产业最早创立的品牌之一,是不折不扣的老牌房企。不过,华远控股的前身华远地产,与曾经的地产扩张周期擦肩而过,一直未走到行业前列。
这背后的原因是,华远地产2018年以前一直崇尚“小而美”,遵循“效益为王”,对规模的诉求不是十分强烈。2018年后,企业首提“规模与效益并举”,但起步晚了十几年。销售额最高的2020年,规模也仅191.39亿元。
业绩方面,从2021年至2024年,华远地产分别实现营业收入136.93亿元、109.24亿元、160.11亿元和46.29亿元,同比变动分别为77.13%、-20.22%、46.56%和-71.09%;同期归母净利润分别为-6.69亿元、-38.12亿元、-15.29亿元、-14.07亿元。
2024年,该公司启动重大资产重组,剥离传统地产业务。2025年4月,华远地产宣布,公司拟将名称由“华远地产股份有限公司”变更为“北京华远新航控股股份有限公司”,证券简称由“华远地产”变更为“华远控股”。
这一“退房”动作,使公司业务盘子大幅收缩,营收及资产也随之缩水。
2025年年报显示,华远控股总资产为16.43亿元,同比下降21.82%;营业收入为3.15亿元,同比下降93.19%;归母净利润为-1.06亿元,较2024年的-14.07亿元有所收窄。
到2026年上半年,华远控股实现营业收入1.50亿元,同比增长1.20%;归母净利润为-0.21亿元,较上年同期的-0.22亿元有所收窄。从业务结构看,公司主营业务分为物业管理和酒店管理两大板块,不过整体仍未走出亏损区间。
在此背景下,金融街资本“入主”,对华远控股将有何增益?
刘水表示,首先可补强上市公司的信用与资本运作能力。华远控股目前仍处于轻资产业务盈利培育期,金融街资本主体信用评级AAA,长期深耕股权投资、基金投资和城市更新,由一个更擅长资本运作、资源更厚的平台控股,能带来资本运作与资源整合的双重提升。
其次,金融街资本旗下拥有大量物业、酒店、资产管理类资产,与华远控股主业高度契合。过去这些资产分散在金融街投资集团、金融街物业、金融街资产管理等不同主体中。交易后,有望为后续资产注入、业务协同、存量整合打开操作空间。
此外,有望缓解华远集团的财务压力,实现轻装上阵;让其从上市平台控股股东的角色中适度退出,聚焦自身债务化解和业务重整。同时保留对上市公司的重要影响力,实现平稳过渡。
对完成“退房”、尚未实现盈利的华远控股而言,新控股股东能否带来实质性的资源导入和业务协同,仍有待观察。股权变更只是第一步,真正的考验在于,公司最终能否修复盈利能力。