星环科技A+H落地,解锁AI基础软件全球估值新坐标

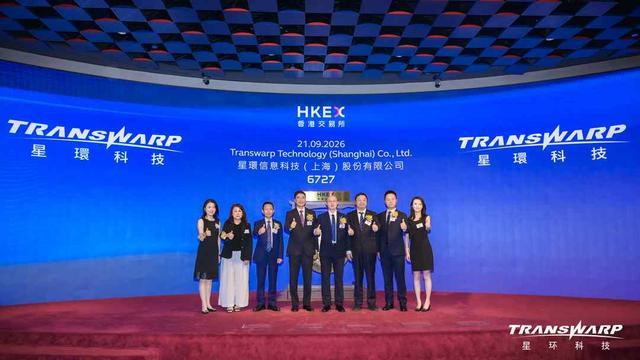
9月21日,星环科技(06727.HK)正式登陆港交所,成为国内少数实现“A+H”两地上市的国产AI基础软件企业。
此次上市不仅为公司国际化战略补充了资本弹药,更让港股市场迎来稀缺的纯企业级AI基础设施软件标的,为全球投资者布局中国AI“根技术”提供了全新入口。
A+H双平台落地,打开国际资本与品牌双通道
星环科技2022年登陆A股科创板(股票代码:688031),是国内大数据与AI基础软件领域的标杆性上市公司。时隔四年以特专科技公司身份赴港,适用港交所《上市规则》第18C章机制——这也是18C章落地以来首家循该通道登陆港股的A股上市公司,本身就是对其技术属性与高成长属性的双重确认。
本次H股发行价定为49港元,处于招股区间下限。公司A股已在科创板上市,产业认知与估值锚较为成熟;H股定价整体审慎,既参考了A股估值,也为港股二级市场留出一定空间。
招股阶段,投资者认购热情充足,香港公开发售部分获得约73.86倍认购,反映市场对稀缺AI基础软件资产的兴趣。
与此同时,星环科技在A股也持续获得资本青睐。得益于强劲的发展动力和良好的增长前景,2025年年初至今公司股价累计涨超130%,总市值突破人民币130亿元。香港公开发售端录得较高认购倍数,同时A股近期亦维持较高市场关注度,显示公司A+H上市期间受到两地资本市场关注。
在此背景下,A+H架构的落地远不止于一次融资。港股作为连接中国科技企业与全球资本的枢纽,既可为公司海外业务拓展提供国际资本平台,吸引全球长线机构,优化股东结构,提升国际品牌认知;两地上市也将推动信息披露与治理标准升级,为长期国际化发展筑牢制度根基。
港股AI资产扩容,底层基础软件成新焦点
近两年,AI浪潮席卷全球资本市场,港股也成为AI资产的重要聚集地。但产业趋势则是:市场的关注热点正从终端大模型应用、算力硬件等“上层与中层”赛道,逐步向更底层的AI基础设施软件延伸,AI资产的估值逻辑正在经历从“题材炒作”向“价值锚定”的深层切换。
根据弗若斯特沙利文数据,中国AI基础设施软件市场规模已从2021年的75亿元(人民币,下同)增长至2025年的165亿元,年复合增长率达21.8%;预计到2030年市场规模将达到558亿元,2026-2030年复合增速将进一步提升至28.1%。在金融、政府、能源、制造等核心行业,AI基础软件已经从“数字化可选工具”变为“智能化转型的刚需底座”。
这一产业趋势映射到资本市场,就是港股AI资产版图的持续扩容与分层。当大模型与算力的估值博弈进入深水区,具备高技术壁垒、高客户粘性、高复购率的底层基础软件标的,开始展现出更强的业绩确定性与长期配置价值。
星环科技的上市,恰好填补了港股在纯企业级AI基础软件赛道的标的空白,为全球投资者提供了布局中国AI核心底层技术的稀缺通道。
为什么是星环?国产AI基础软件的稀缺样本
理解星环科技的稀缺性,需要先审视港股AI资产当前的分布格局。
过去两年,港股AI标的集中于模型层(智谱、MiniMax)和算力硬件层,底层企业级AI基础设施软件公司寥寥无几。这一格局与AI产业的真实需求存在错位:当AI应用真正走进企业,模型需要调取企业数据时,数据分散、口径不一、权限不清等问题会成为关键瓶颈,市场缺少能够提供数据底座和认知基础设施的独立基础软件公司。
星环科技的产品矩阵恰好覆盖了这一生态位。围绕数据全生命周期,公司构建了覆盖大数据与云基础平台(TDH、TDC)、分布式数据库(ArgoDB、KunDB)、数据开发与治理工具(TDS)、AI与大模型运维平台(LLMOps、MLOps)、知识平台(TKH)的完整产品线,形成了从“数据→知识→模型→Agent”的端到端能力。2026年7月的世界人工智能大会上,公司进一步发布面向AI Agents的GPU原生认知数据库预览版,将结构化查询、向量检索、图计算统一运行在GPU之上——当企业AI从"能回答"走向"能分析、会调用、可记忆、能执行",数据库需要从数据管理系统演进为支撑Agent持续认知与行动的新一代底座。这条技术路线也获得了全球算力龙头的背书:2026年6月,英伟达开发者中文官网刊发技术博客,介绍星环GPU原生认知数据库的实践与核心能力——该产品深度集成NVIDIA CUDA、cuVS与RAPIDS技术生态,构建全链路GPU执行架构,在TPC-DS SF50测试中实现全部99条查询在GPU上完整执行、无需CPU回退,整体性能提升约10.5倍、单位成本性能提升约16.8倍。
从市场地位看,按2025年收入计,星环科技是中国第五大AI基础设施软件提供商,市场份额2.7%,同时亦为市场最大独立服务供应商。另据IDC去年统计,星环科技已连续五年位列独立软件厂商市场份额第一。这意味着,对于不希望绑定单一公有云生态、需要独立第三方数据底座的金融、政务、能源等客户而言,星环科技几乎是首选。
技术底色也为为这一地位提供了佐证:公司是全球首家通过TPC-DS基准测试并完成官方审计的数据库企业,也是全球首个通过TPCx-AI基准测试及官方审计的软件厂商(单节点性能全球第一),并在TPCx-BB SF3,000、TPCx-HS 1TB及3TB等基准测试中性能位列全球第一;公司亦是首家入选Gartner《数据仓库与数据管理解决方案魔力象限》的中国企业。在自主可控层面,2026年5月,公司自主研发的分布式数据库ArgoDB V6通过中国信息安全测评中心与国家保密科技测评中心联合发布的"安全可靠测评"。持续的高强度投入是其壁垒的来源——2025年研发开支2.04亿元,占当年收入约45.6%;截至2026年3月31日员工总数逾870人,其中超过三分之一为研发人员,研发团队中近60%持有博士或硕士学位。
截至2026年3月31日,公司产品已落地金融、政府、能源、医疗、交通、制造等十余个行业,服务超过1800家客户,其中包括105家《财富》中国500强企业;现有客户复购收入平均占总收入70%以上,印证了企业级客户的高黏性特征。
公司收入的持续增长也反映出这一优势。2025年,公司实现收入4.47亿元,同比增长20.6%;2026年上半年,公司实现收入约1.74亿元,其中软件产品与技术服务收入约1.39亿元,同比增长25.5%,占期内收入约80%。与此同时,公司整体毛利率维持在较高水平,2026年上半年毛利率约47.4%。
对于港股投资者而言,这样的商业模式兼具科技公司的成长空间,同时依托企业级软件赛道客户高粘性,具备可复购带来的长期收入确定性。而在当前港股市场,具备这样属性的纯AI基础软件标的几乎独此一家。
港股平台赋能,全球化战略进入加速期
H股上市对星环科技的意义远不止于一次融资,而是一次估值坐标系的切换,更是其全球化战略落地的关键一步。
本次全球发售中,国际发售初步占比80%,意味着公司将直接接入全球机构投资者的定价与估值体系。此前在A股市场,星环科技更多被置于“国产数据库”“信创软件”的产业标签下观察;登陆港股后,公司将被纳入全球AI基础设施软件的估值框架,Databricks、Snowflake等厂商的成长逻辑与估值锚点,将成为其价值定价的重要参照。据公司在WAIC披露的TPC-DS基准测试结果,相较Snowflake、Databricks,星环科技GPU原生认知数据库性能提升66倍,性价比提升14倍。国联民生证券指出,在GPU算力从模型训练向数据基础设施渗透的趋势下,公司有望率先承接AI Agent时代数据基础设施升级的蓝海需求;广发证券则预计,认知数据库云版本将于2026年下半年推出,公司收费模式有望从本地部署的一次性授权转向按AI推理数据流量计费——一条已被Snowflake验证过的路径。
估值体系的切换,与公司国际化战略形成了呼应。目前星环科技已在中国香港、新加坡、加拿大等地设立子公司,未来将重点深耕东南亚、中东等高速增长的区域;产品端,核心产品已在新加坡及中东市场实现商业化落地,GPU原生认知数据库的云版本也计划于2026年下半年优先面向海外市场推出。
资金层面也为这一战略做好了储备。募资用途中,约15%将用于加强中国及海外重点市场销售渠道与团队建设,约20%用于战略投资布局,为国际化拓展、生态合作与技术整合储备资源。
从更宏观的视角看,星环科技A+H上市,也是国产基础软件出海浪潮的一个缩影。过去中国科技企业出海以应用、硬件为主,如今以星环科技为代表的基础软件厂商开始走向全球舞台,这既是中国软件产业实力提升的体现,也将为中国AI产业筑牢全球竞争力的技术底座。
小结
星环科技登陆港股,不仅是一家企业的资本里程碑,更是港股AI资产版图完善的重要一步。它让市场看到,AI投资不只有大模型与算力的短期热闹,更有底层基础软件的长期价值。
作为A+H两地上市的AI基础软件稀缺标的,星环科技既拥有A股市场的产业认知与估值锚点,又将借助港股平台打开全球化成长空间。在AI产业向纵深发展的大趋势下,这家扎根底层技术的企业,有望在全球资本市场与产业市场中,走出属于自己的长期成长曲线。
作者:遥远